الدعم
التضخم الأميركي يختبر قرار الفيدرالي بين مواصلة التشديد وانتظار ديسمبر
رفع الاحتياطي الفيدرالي أسعار الفائدة في سبتمبر جزئيًا للحفاظ على مصداقيته في مكافحة التضخم، لكن التحدي يكمن في أن بيانات التضخم وسوق العمل لا تقدم إشارة واضحة بشأن الخطوة المقبلة. فارتفاع تكاليف الطاقة يهدد بإبقاء التضخم فوق المستهدف، ولهذا، سيكون الفارق بين مؤشر أسعار المستهلكين العام والأساسي عاملًا رئيسيًا في تحديد القرار المقبل للسياسة النقدية.
من المتوقع أن يرتفع التضخم العام من 3.4% إلى نحو 3.7% على أساس سنوي.
لم يضف الاقتصاد الأميركي سوى 29 ألف وظيفة في سبتمبر.
قد يؤدي استمرار الضغوط على أسعار النفط أو تصاعد المخاوف بشأن التضخم على المدى الطويل إلى إبقاء عوائد السندات مرتفعة.
التضخم العام يرتفع، لكن المؤشر الأساسي قد يقدم بعض الارتياح
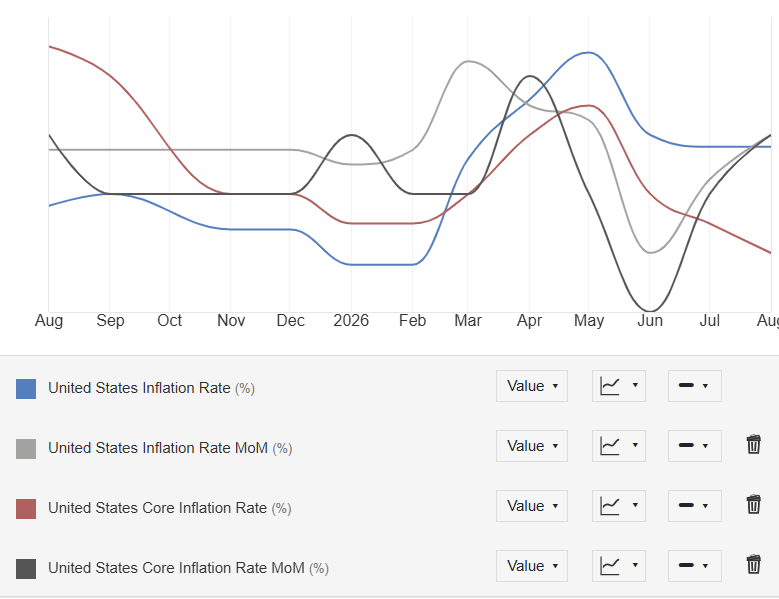
من المتوقع أن يرتفع مؤشر أسعار المستهلكين العام من 3.4% إلى نحو 3.7% على أساس سنوي في سبتمبر، مع تسارع التضخم الشهري إلى 0.6% مقارنة بـ 0.4% في أغسطس. في المقابل، يُرجح أن يتباطأ التضخم الأساسي، الذي يستثني الغذاء والطاقة، من 0.3% إلى 0.2% على أساس شهري، رغم توقع ارتفاع معدله السنوي بشكل طفيف إلى 2.5% من 2.4%.
قد يكون الفارق بين المؤشرين مهمًا في حسابات الفيدرالي. فارتفاع أسعار النفط يدفع التضخم العام إلى الصعود، لكن تباطؤ التضخم الأساسي سيشير إلى أن الضغوط السعرية في بقية قطاعات الاقتصاد لا تتسارع بالوتيرة نفسها. وهذا من شأنه أن يقلل حاجة صناع السياسة إلى الاستجابة الفورية لارتفاع التضخم العام، خصوصًا في ظل فقدان التوظيف ونمو الأجور بعض الزخم.
لكن الخطر يكمن في انتقال أثر ارتفاع تكاليف الطاقة إلى أسعار النقل والإنتاج والخدمات
فإذا مررت الشركات هذه التكاليف إلى المستهلكين، فقد تتحول الزيادة الأولية في أسعار النفط إلى مصدر أكثر استدامة للضغوط التضخمية، بدل أن تبقى حركة مؤقتة في المؤشر العام. ولهذا يحتاج الفيدرالي إلى تحديد ما إذا كانت الضغوط تتسع لتشمل قطاعات أخرى أم لا تزال محصورة إلى حد كبير في الطاقة.
المصدر: Trading Economics
ضعف التوظيف يزيد تكلفة مواصلة التشديد النقدي
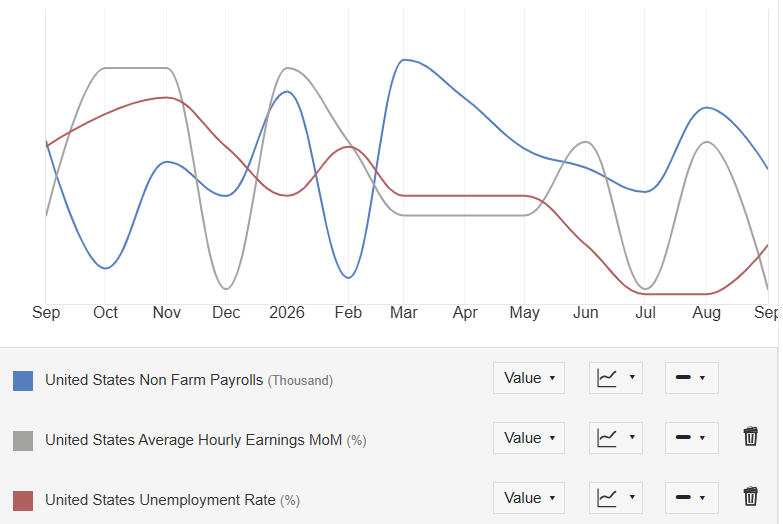
تجعل سوق العمل قرار الفيدرالي أكثر تعقيدًا. فقد ارتفع عدد الوظائف غير الزراعية بمقدار 29 ألف وظيفة فقط في سبتمبر، فيما خفضت المراجعات بالخفض بيانات يوليو وأغسطس بإجمالي 60 ألف وظيفة. واستقر معدل البطالة عند 4.2%، بينما تباطأ نمو الأجور الشهري إلى 0.1%، ليتراجع معدل نموها السنوي إلى 3.0%.
تضعف هذه الأرقام مبررات رفع الفائدة مجددًا في وقت قريب. فالشركات تتعامل بحذر مع قرارات التوظيف، كما أن تباطؤ نمو الأجور لا يقدم دليلًا واضحًا على عودة الضغوط الناتجة عن تكاليف العمالة إلى التسارع.
وتؤثر بيانات الأجور أيضًا في كيفية قراءة الفيدرالي لتقرير التضخم. فإذا تزامن تباطؤ التضخم الأساسي مع اعتدال نمو الأجور، فسيكون لدى صناع السياسة دليل أقل على أن التكاليف المحلية تعزز الضغوط الناتجة عن ارتفاع الطاقة. وقد يؤدي رفع الفائدة مجددًا إلى كبح التضخم بدرجة أكبر، لكنه قد يضغط أيضًا على الإنفاق والتوظيف قبل أن تظهر الآثار الكاملة للتشديد النقدي السابق.
المصدر: Trading Economics
ما الذي قد يبرر تثبيت الفائدة أو رفعها مجددًا؟
ستعتمد نتيجة اجتماع أكتوبر على ما إذا كانت البيانات الجديدة ستغير تقييم الفيدرالي لمسار التضخم الأساسي. فإذا جاء التضخم الأساسي أضعف بالتزامن مع تراجع التوظيف، فسيعزز ذلك مبررات تثبيت الفائدة وإعادة تقييم التوقعات في ديسمبر. وفي هذه الحالة، يستطيع الفيدرالي الإبقاء على السياسة النقدية عند مستويات تقييدية من دون الحاجة إلى تشديد إضافي فوري.
لكن تثبيت الفائدة لا يعني بالضرورة أن البنك لن يتجه نحو رفعها مرة اخرى. فما يزال صناع السياسة بحاجة إلى أدلة على أن التضخم يتحرك بصورة مستدامة نحو مستهدف 2%. ومن شأن الانتظار أن يمنحهم وقتًا لتقييم ما إذا كانت صدمة الطاقة تنتقل إلى بقية الاقتصاد، وما إذا كانت زيادة سبتمبر كافية للحد من الطلب.
أما إذا جاء التضخم الأساسي أعلى من المتوقع، فسيصبح الانتظار أكثر صعوبة. فإذا تسارعت الأسعار الأساسية رغم ضعف التوظيف واعتدال نمو الأجور، فسيكون لدى الفيدرالي مبرر أكبر للاعتقاد بأن التضخم لا يزال مستمرًا خارج نطاق صدمة الطاقة. وعندها قد تصبح زيادة أخرى في الفائدة مبررة، حتى مع فقدان سوق العمل زخمها.
وسيكون السيناريو الأكثر تعقيدًا هو تسارع التضخم الأساسي بالتزامن مع مزيد من الضعف في التوظيف. فهذا سيضع صناع السياسة أمام ضغوط سعرية مستمرة في وقت تتراجع فيه قدرة الاقتصاد على تحمل ارتفاع تكاليف الاقتراض. وسيتوقف القرار حينها على ما إذا كانت مخاطر ترسخ التضخم تفوق الأضرار المحتملة الناجمة عن تشديد إضافي.
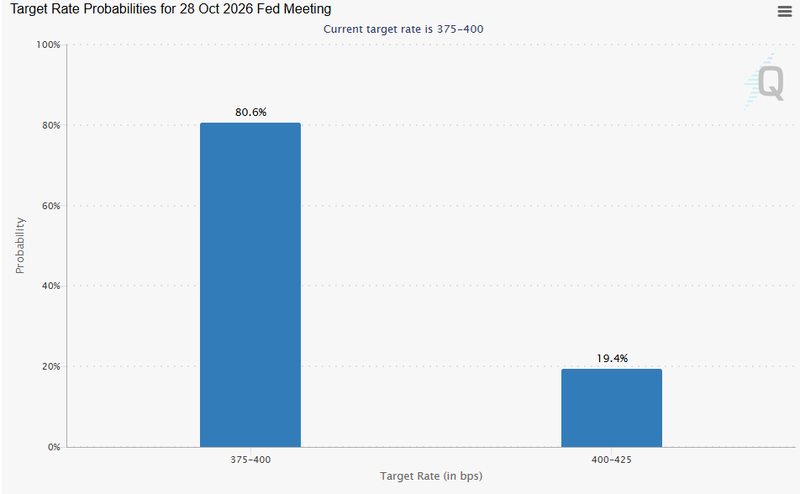
المصدر: CME Group
عوائد سندات الخزانة والدولار قد يتحركان في اتجاهات مختلفة
إذا تباطأ التضخم الأساسي، فقد تتراجع عوائد سندات الخزانة الأميركية قصيرة الأجل مع تقليص المستثمرين توقعاتهم بشأن رفع الفائدة في المدى القريب. لكن العوائد طويلة الأجل قد لا تتحرك في الاتجاه نفسه. فاستمرار الضغوط على أسعار النفط أو تصاعد المخاوف بشأن التضخم على المدى الطويل قد يبقي العوائد مرتفعة، في حين يمكن للتغيرات في علاوة الأجل أن تحد من أثر تراجع توقعات التشديد النقدي.
أما رد فعل الدولار، فسيظل مرتبطًا بالظروف المحيطة
فقد يؤدي تباطؤ التضخم الأساسي إلى إضعاف الدولار إذا تراجعت توقعات أسعار الفائدة في الولايات المتحدة مقارنة بالاقتصادات الأخرى. لكن التطورات في الاقتصادات الكبرى، واتجاهات شهية المخاطرة عالميًا، والطلب على الأصول الآمنة، قد تغير مسار هذه الاستجابة.
في المقابل، قد ترتفع عوائد السندات قصيرة الأجل إذا تسارع التضخم الأساسي وزادت احتمالات مواصلة التشديد النقدي. وقد ترتفع العوائد طويلة الأجل أيضًا إذا طالب المستثمرون بتعويض أكبر عن عدم اليقين بشأن التضخم، وإن كانت المخاوف من تباطؤ النمو قد تعقد هذه الحركة. أما الدولار، فقد يحصل على دعم إضافي إذا ارتفعت توقعات الفائدة الأميركية مقارنة بتوقعات البنوك المركزية الأخرى.
استمرار التضخم سيحدد الخطوة المقبلة للفيدرالي
أظهرت زيادة الفائدة في سبتمبر أن الاحتياطي الفيدرالي لا يزال حريصًا على حماية مصداقيته في مكافحة التضخم. وسيختبر تقرير الأربعاء ما إذا كانت هذه المخاوف تستدعي تحركًا فوريًا، أم أن بإمكان صناع السياسة الانتظار حتى تتوافر أدلة أكثر وضوحًا.
ويبقى السؤال الحاسم هو ما إذا كانت الزيادة في أسعار الطاقة ستظل محصورة في التضخم العام، أم أنها ستبدأ في تعزيز الضغوط السعرية الأساسية. فالخطوة المقبلة للفيدرالي لن تتحدد بمجرد ارتفاع مؤشر أسعار المستهلكين العام، بقدر ما ستعتمد على مدى استدامة التضخم وقدرته على تبرير مزيد من التشديد النقدي رغم تراجع قوة سوق العمل.