الدعم

تقرير وظائف سبتمبر قد يمنح الفيدرالي مساحة للانتظار حتى ديسمبر
قد يؤكد تقرير الوظائف الأميركي لشهر سبتمبر أن سوق العمل تتباطأ من دون أن تدخل مرحلة ضعف حاد، وهو ما يمنح الاحتياطي الفيدرالي مساحة أكبر للتركيز على التضخم وتأجيل أي رفع جديد للفائدة إلى ديسمبر.
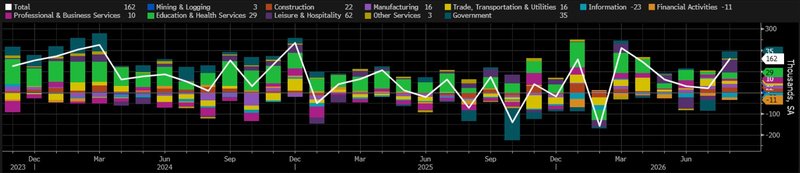
من المتوقع أن ترتفع الوظائف غير الزراعية بنحو 90 ألف وظيفة في سبتمبر بعد زيادة قوية بلغت 162 ألفًا في أغسطس.
يُرجح بقاء معدل البطالة عند 4.1%، وهو مستوى ما يزال متسقًا مع سوق عمل ضيقة نسبيًا.
بلغ متوسط نمو الوظائف نحو 80 ألف وظيفة شهريًا خلال 2026، لكن القراءات الشهرية شهدت تقلبات كبيرة.
من المتوقع أن ترتفع الأجور في الساعة 3.1% على أساس سنوي، مقارنة بنحو 4% في بداية العام.
قلصت الأسواق توقعاتها لرفع جديد للفائدة في أكتوبر، بينما أصبح ديسمبر الموعد الأكثر ترجيحًا للخطوة التالية.
تقرير وظائف سبتمبر يختبر مدى استقرار سوق العمل الأميركية
قد يقدم تقرير الوظائف الأميركي يوم الجمعة واحدة من أوضح الإشارات حتى الآن حول ما إذا كانت سوق العمل تمر بمرحلة تباطؤ تدريجي ومنظم، أم أن الضعف بدأ يتسع بصورة أكثر جدية. ويتوقع الاقتصاديون إضافة نحو 90 ألف وظيفة في سبتمبر مع بقاء البطالة عند 4.1%، على أن تصدر البيانات عند الساعة 8:30 صباحًا بتوقيت الساحل الشرقي الأميركي.
المصدر: بلومبيرغ
ويأتي التقرير في توقيت مهم للاحتياطي الفيدرالي، بعدما رفع الفائدة في سبتمبر لكنه لم يظهر رغبة واضحة في تكرار الخطوة بسرعة. وإضافة 90 ألف وظيفة ستشكل تباطؤًا ملحوظًا مقارنة بزيادة أغسطس البالغة 162 ألفًا، لكنها ستبقى متسقة مع النمط الذي طبع معظم 2026: وتيرة توظيف أبطأ من السنوات السابقة، من دون ارتفاع واضح في البطالة.
وهذا الفارق مهم جدًا للفيدرالي. فسوق عمل تتباطأ تدريجيًا تسمح له بالاستمرار في التركيز على التضخم، بينما سيؤدي تدهور حاد في التوظيف إلى تغيير النقاش بالكامل.
معدل البطالة قد يكون أهم من رقم الوظائف الرئيسي
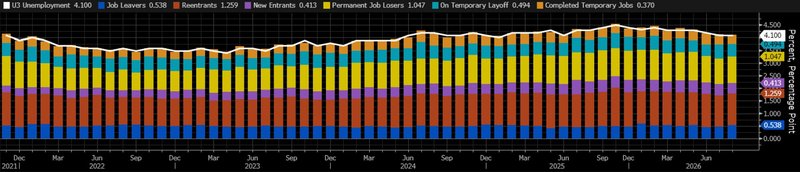
يستحوذ رقم الوظائف غير الزراعية عادة على العنوان الرئيسي، لكن تركيز الفيدرالي أصبح يتجه بصورة أكبر إلى الصورة الأوسع لسوق العمل. فمعدل البطالة عند 4.1% ما يزال منخفضًا تاريخيًا ومتسقًا مع اقتصاد يعمل قرب مستويات التوظيف الكامل، بينما تبقى عمليات التسريح محدودة نسبيًا وظهرت بعض علامات الاستقرار في الوظائف الشاغرة.
المصدر: بلومبيرغ
ولهذا فإن إضافة 70 أو 80 ألف وظيفة قد تبدو ضعيفة مقارنة بما اعتادت عليه الأسواق خلال السنوات السابقة، لكنها قد لا تثير قلق صناع السياسة إذا بقيت البطالة عند 4.1%، وظلت عمليات التسريح منخفضة، واستمر نمو الأجور بوتيرة معتدلة.
في مثل هذه البيئة، لن يحتاج الفيدرالي إلى التحرك استجابة لضعف التوظيف، وسيتمكن من إبقاء الجزء الأكبر من تركيزه على التضخم.
نمو الوظائف تباطأ بقوة مقارنة بالسنوات السابقة
بلغ متوسط نمو الوظائف نحو 80 ألف وظيفة شهريًا خلال 2026، وهو معدل أضعف بكثير من السنوات الماضية. لكن هذا المتوسط يخفي تقلبات حادة في البيانات، إذ تراجع التوظيف بنحو 156 ألف وظيفة في فبراير ثم قفز 214 ألفًا في مارس، قبل أن تتوالى قراءات أقوى وأضعف خلال الأشهر التالية.
هذه التقلبات تجعل قراءة تقرير شهري واحد بمعزل عن الاتجاه الأوسع أمرًا محفوفًا بالمخاطر. والصورة العامة تشير إلى أن الشركات أصبحت أكثر حذرًا في التوظيف، لكنها في الوقت نفسه لا تتجه إلى تسريح واسع للعمال.
وهذا ما أدى إلى ظهور بيئة يمكن وصفها بسوق منخفضة التوظيف ومنخفضة التسريح. فالعاملون الذين لديهم وظائف يحتفظون بها في الغالب، بينما أصبحت عملية العثور على وظيفة جديدة أصعب بكثير لمن هم خارج سوق العمل أو يبحثون عن الانتقال إلى عمل آخر.
ولهذا يمكن أن تبدو مؤشرات التوظيف الرسمية مستقرة نسبيًا بينما تتراجع ثقة الأسر في قوة سوق العمل.
ثقة العمال ترسم صورة أكثر ضعفًا
من أبرز التباينات الحالية في بيانات سوق العمل الفارق بين الأرقام الرسمية وشعور الموظفين تجاه فرصهم المستقبلية. فقد تراجعت ثقة العاملين إلى أدنى مستوى قياسي في سبتمبر، وهي المرة الثالثة خلال العام التي يسجل فيها المؤشر قاعًا جديدًا.
وتتركز المخاوف حول الأمان الوظيفي وعدم اليقين الاقتصادي والتضخم والتأثير المتزايد للذكاء الاصطناعي على فرص العمل. لذلك قد تبدو سوق العمل من وجهة نظر الموظفين أضعف بكثير مما يوحي به معدل البطالة.
ففرص الانتقال بين الوظائف أصبحت أقل، والشركات أكثر انتقائية في التوظيف، والمخاوف من إحلال الذكاء الاصطناعي محل بعض الوظائف أصبحت أكثر وضوحًا. ومع ذلك، لم تتحول هذه المخاوف بعد إلى قفزة في عمليات التسريح.
وهذه هي السمة غير المعتادة في البيئة الحالية: المعنويات تتدهور بوتيرة أسرع من البيانات الفعلية.
عمليات التسريح ما تزال منخفضة بصورة لافتة
تواصل أحدث بيانات إعانات البطالة الإشارة إلى أن الشركات لا تزال مترددة في خفض عدد العاملين بقوة. فقد انخفضت طلبات إعانة البطالة الأولية إلى 197 ألف طلب الأسبوع الماضي، وهي مستويات ترتبط عادة بسوق عمل صحية نسبيًا.
كما تراجعت إعلانات تسريح العمال في سبتمبر بنسبة 18% عن أغسطس و20% مقارنة بالشهر نفسه من العام الماضي. وهذه الأرقام مهمة لأن ارتفاع عمليات التسريح يكون عادة من أوضح العلامات المبكرة على تدهور اقتصادي حقيقي.
حتى الآن، هذه الإشارة غير موجودة. فالشركات قد تكون خفضت خطط التوسع وأصبحت أكثر حذرًا في إضافة موظفين جدد، لكنها لم تنتقل بعد إلى مرحلة تقليص أعداد العاملين على نطاق واسع.
وهذا الاستقرار يمنح الفيدرالي مساحة أكبر للحركة في السياسة النقدية.
نمو الأجور يتباطأ من دون أن ينهار
من المتوقع أن ترتفع الأجور في الساعة 3.1% على أساس سنوي في سبتمبر، مقارنة بنحو 4% في بداية العام، وهو تطور إيجابي نسبيًا بالنسبة إلى السياسة النقدية.
فالنمو القوي في الأجور يمكن أن يتحول إلى ضغط تضخمي إذا اضطرت الشركات إلى رفع الأسعار بصورة متكررة لتعويض تكاليف العمالة، ولهذا يراقب الفيدرالي عن كثب خطر نشوء دورة مستمرة بين الأجور والأسعار.
لكن هذا الخطر يبدو محدودًا حتى الآن. فالأجور ما تزال تنمو بوتيرة صحية، لكن معدل الزيادة يتجه تدريجيًا نحو مستويات أكثر توافقًا مع هدف التضخم لدى الفيدرالي، خصوصًا إذا بقي نمو الإنتاجية داعمًا.
ولهذا لا تبدو سوق العمل حاليًا المصدر الرئيسي للضغوط التضخمية، إذ انتقل الجزء الأكبر من القلق إلى عوامل أخرى.
التضخم أصبح القلق الأكبر للفيدرالي
تغيرت أولويات الاحتياطي الفيدرالي بصورة واضحة خلال الأشهر الأخيرة. ففي بداية العام، كانت المخاوف من ضعف التوظيف تتنافس مع مخاطر استمرار التضخم، لكن صورة سوق العمل أصبحت أكثر استقرارًا في الوقت الذي بقيت فيه أسعار الطاقة وضغوط التضخم الأوسع غير مريحة.
وهذا أحد الأسباب التي دفعت الفيدرالي إلى رفع الفائدة في سبتمبر رغم تباطؤ نمو الوظائف. فقد أصبح البنك أكثر ثقة في أن جانب التوظيف من تفويضه قوي بما يكفي لتحمل قدر إضافي من التشديد النقدي.
إذا أكد تقرير الجمعة هذه الصورة، فسيمنح صناع السياسة مزيدًا من الحرية للتركيز على التضخم. وعندها سيتحول النقاش من قدرة سوق العمل على تحمل رفع جديد للفائدة إلى توقيت الحاجة إلى تلك الزيادة.
لماذا أصبح رفع الفائدة في أكتوبر أقل ترجيحًا؟
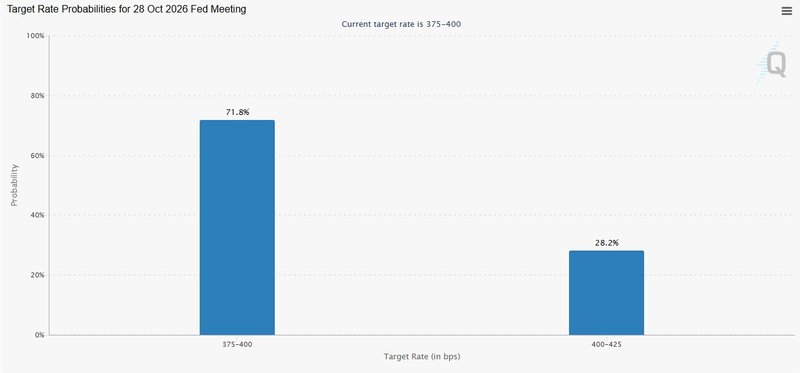
تراجعت توقعات الأسواق لزيادة جديدة في اجتماع الفيدرالي يومي 27 و28 أكتوبر بصورة واضحة. وتشير التصريحات الأخيرة من المسؤولين إلى عدم وجود استعجال لتنفيذ زيادة أخرى بعد ستة أسابيع فقط من تحرك سبتمبر.
المصدر: CME Group
ويبدو أن البنك مرتاح لفكرة الانتظار من أجل تقييم تطورات التضخم وسوق العمل والأوضاع المالية. وسيعزز تقرير وظائف مستقر هذا النهج، خصوصًا إذا بقيت البطالة عند 4.1% واستمر التوظيف في المنطقة الإيجابية مع تراجع نمو الأجور.
في هذه الحالة، لن يكون لدى الفيدرالي سبب قوي لتسريع التشديد فقط لأن سوق العمل ما تزال متماسكة، وسيصبح بإمكانه انتظار بيانات تضخم إضافية قبل اتخاذ قرار جديد.
وهذا يدفع اجتماع ديسمبر بصورة متزايدة إلى مركز النقاش حول الخطوة المقبلة.
تقرير قوي قد يقلل الحاجة إلى التحرك السريع
في الظروف الطبيعية، تميل بيانات التوظيف القوية إلى رفع احتمالات زيادة الفائدة، لكن العلاقة هذه المرة أكثر تعقيدًا. فتقرير وظائف متماسك سيؤكد أن الاقتصاد قادر على تحمل سياسة نقدية أكثر تشددًا، لكنه لن يجبر الفيدرالي بالضرورة على رفع الفائدة فورًا طالما استمرت ضغوط الأجور في التراجع.
وقد ينظر البنك إلى استقرار سوق العمل باعتباره فرصة للانتظار حتى يحصل على أدلة أوضح بشأن التضخم. أما إذا جاءت الوظائف أقوى بكثير من المتوقع بالتزامن مع تسارع جديد في الأجور، فستتغير الصورة، لأن ذلك قد يشير إلى أن الطلب ما يزال قويًا أكثر من اللازم ويعزز احتمالات مزيد من التشديد.
أما تقرير قريب من التوقعات، فمن المرجح أن يدعم الصبر بدل التحرك السريع.
تقرير ضعيف سيغير النقاش بسرعة
السيناريو الأكثر تأثيرًا سيكون تقريرًا أضعف بكثير من المتوقع. فإذا جاءت الوظائف دون التقديرات بفارق كبير وترافق ذلك مع ارتفاع في البطالة، فسيتعرض تقييم الفيدرالي الحالي لاستقرار سوق العمل إلى اختبار مباشر.
وقد يؤدي ذلك إلى تراجع قوي في توقعات رفع الفائدة مرة أخرى خلال العام، كما ستبدأ الأسواق في طرح سؤال مختلف: هل جاءت زيادة سبتمبر متأخرة في الدورة الاقتصادية؟ وهل يمكن لارتفاع تكاليف الاقتراض أن يسرع ضعف سوق العمل؟
وسيتفاعل سوق سندات الخزانة بسرعة مع هذا السيناريو، خصوصًا في الآجال القصيرة الأكثر حساسية لمسار الفائدة. ولهذا قد يكون معدل البطالة أكثر أهمية من أن يأتي رقم الوظائف عند 70 أو 90 أو 100 ألف.
ماذا يعني تقرير سبتمبر للخطوة المقبلة من الفيدرالي؟
تدخل بيانات سبتمبر في سوق عمل تبدو ضعيفة من زاوية، ومتينة بصورة لافتة من زاوية أخرى. فقد تباطأ التوظيف بقوة، وبلغ متوسط نمو الوظائف نحو 80 ألفًا شهريًا هذا العام، فيما أصبحت ثقة العاملين في قدرتهم على العثور على وظائف جديدة أكثر ضعفًا، وتزايدت المخاوف المرتبطة بتأثير الذكاء الاصطناعي.
وفي المقابل، ما تزال البطالة عند 4.1%، وطلبات إعانة البطالة دون 200 ألف، وعمليات التسريح تتراجع، بينما يتباطأ نمو الأجور تدريجيًا من دون انهيار.
هذا المزيج يدعم وصف الفيدرالي لسوق العمل بأنها مستقرة. وإذا جاءت بيانات الجمعة قريبة من التوقعات، فمن غير المرجح أن تخلق مبررًا قويًا لرفع جديد وسريع للفائدة. وعلى العكس، قد تمنح البنك مزيدًا من الوقت لمراقبة التضخم وتأجيل الخطوة التالية إلى ديسمبر.
ولهذا فإن الإشارة الأهم في التقرير لن تكون ما إذا أضاف الاقتصاد 70 أو 90 أو 100 ألف وظيفة. الأهم هو ما إذا استمرت سوق العمل في إظهار المزيج نفسه الذي يميز 2026 حتى الآن: توظيف أبطأ، وتسريح محدود، وبطالة ترفض الارتفاع بشكل واضح.