الدعم
تفكيك صفقات الكاري تريد بالين: هل يشعل التضخم الياباني موجة جديدة من البيع؟
وضعت موجة البيع في أسهم التكنولوجيا المراكز الاستثمارية الممولة بالين تحت الضغط. لكن تحول هذه الضغوط إلى عملية تصفية أوسع نطاقًا يعتمد جزئيًا على مدى تأثير التضخم الياباني في توقعات السياسة النقدية لبنك اليابان.
يضيف ارتفاع الين خسائر ناتجة عن سعر الصرف إلى الضغوط التي تواجه الاستثمارات في الأسهم الخارجية.
قد يطيل التضخم أمد التصحيح إذا دفع المستثمرين إلى توقع تشديد السياسة النقدية اليابانية في وقت أقرب.
قد يوفر تعافي أسهم التكنولوجيا دعمًا أقل إذا واصل الين الارتفاع.
قد يعقّد الين تعافي أسهم التكنولوجيا
وضعت موجة البيع يوم الخميس الاستثمارات الممولة بالين تحت ضغط من اتجاهين. فقد تراجعت أسهم التكنولوجيا مع تأثير المخاوف بشأن الإنفاق على الذكاء الاصطناعي في معنويات السوق، بينما ارتفع الين إلى نحو 156.96 مقابل الدولار. كما اتجه المستثمرون إلى سندات الخزانة الأمريكية طلبًا للأمان، ما دفع عائد السندات لأجل عشر سنوات إلى الانخفاض بمقدار 19.3 نقطة أساس إلى 4.953%.
وبالنسبة إلى المستثمرين الذين اقترضوا الين من دون التحوط لمخاطر العملة، ضاعف ارتفاع الين خسائر الأسهم. فقد تراجعت قيمة حيازاتهم الأمريكية، في حين أصبح سداد الاقتراض الأصلي يتطلب مبلغًا أكبر بالدولار. وقد يدفع ذلك المستثمرين إلى تقليص انكشافهم، حتى مع استمرار ثقتهم في الآفاق طويلة الأجل لشركات التكنولوجيا.
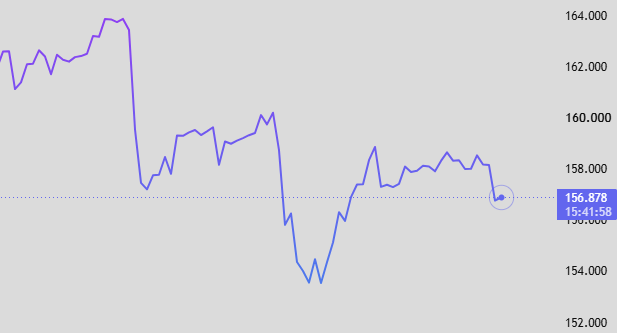
المصدر: Trading view
يشير زوج الدولار مقابل الين إلى تغير في استجابة السوق
لم يؤد رفع بنك اليابان أسعار الفائدة في سبتمبر إلى تعافٍ مستدام للين. فقد عاد زوج الدولار مقابل الين إلى الارتفاع مقتربًا من مستوى 158، ما يشير إلى استمرار استعداد المستثمرين للاقتراض بالين ما دامت العوائد الخارجية تبرر تكلفة التمويل. ولم تكن زيادة أسعار الفائدة اليابانية كافية حتى ذلك الحين لتغيير هذه المعادلة وعكس ضعف العملة.
وفي سبتمبر، تسارع التضخم إلى 2.1% من 1.7%. كما ارتفع مقياس آخر يستثني الأغذية والطاقة إلى 2.4% من 1.9%، ما عزز مبررات إعادة النظر في هذه الافتراضات، بعدما تجاوز التضخم الأساسي المستهدف البالغ 2% للمرة الأولى منذ تسعة أشهر. وجاءت البيانات بعد أيام قليلة من تحذير محافظ بنك اليابان، كازو أويدا، من أن البنك المركزي لا يستطيع السماح بتسارع التضخم الأساسي أكثر من ذلك، ما عزز احتمالات الحاجة إلى مزيد من التشديد النقدي.
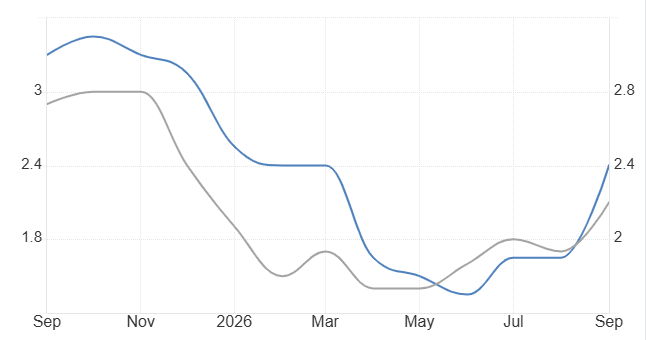
المصدر: وزارة الشؤون الداخلية والاتصالات اليابانية
التضخم لم يكن بالضرورة السبب الوحيد وراء التحرك
تكمن أهمية هذه البيانات بالنسبة إلى زوج الدولار مقابل الين في أن المستثمرين تجاهلوا إلى حد كبير أثر رفع الفائدة في سبتمبر، لكن استمرار التضخم يجعل افتراض بقاء تكاليف الاقتراض اليابانية منخفضة مقارنة بالعوائد الخارجية أقل إقناعًا. وإذا اتجه بنك اليابان نحو مزيد من التشديد النقدي، فقد تتقلص تدريجيًا ميزة التمويل التي تدعم المراكز الاستثمارية المعتمدة على الاقتراض بالين.
وجاء التراجع نحو مستوى 156 مع تزامن هذه المخاوف المتعلقة بالسياسة النقدية مع تجدد الضغوط على أسهم التكنولوجيا وزيادة الطلب على الأصول الأكثر أمانًا. ولم يكن التضخم بالضرورة المحرك الوحيد لهذه الحركة، لكنه عزز مبررات تغير التوقعات بشأن السياسة النقدية اليابانية في وقت كان فيه المستثمرون العالميون يعيدون تقييم المخاطر بالفعل.
وسيتوقف تحديد ما إذا كان هذا التحرك يمثل بداية تفكيك مستدام لصفقات الكاري على مدى استمرار تعافي الين وما إذا كان المستثمرون سيواصلون تقليص انكشافهم.
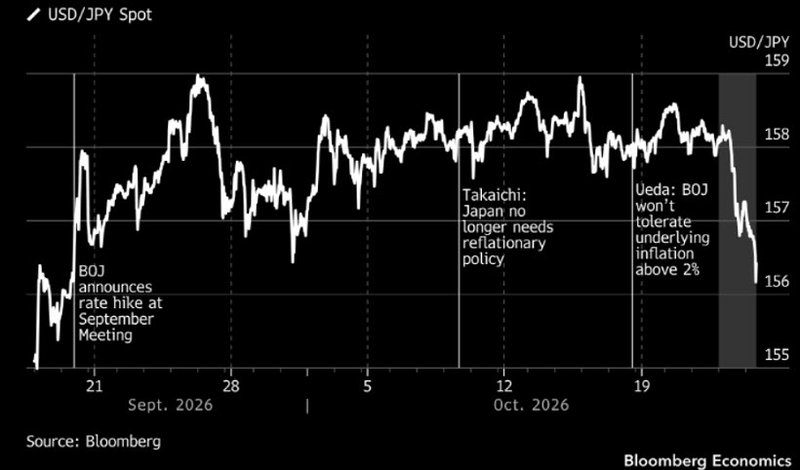
المصدر: بلومبرغ
تحرك العملة مهم بصورة خاصة للمراكز المعتمدة على الرافعة المالية
عندما يقترض المستثمر الين ويحوّله إلى الدولار، يؤدي ارتفاع العملة اليابانية إلى زيادة المبلغ بالدولار اللازم لسداد الاقتراض الأصلي. وإذا كانت قيمة الأصل الأمريكي تتراجع أيضًا، فإنه يواجه ضغطًا مزدوجًا، إذ تنخفض قيمة الاستثمار بينما تصبح تسوية الالتزام أكثر تكلفة بالدولار.
وقد يدفع هذا المزيج المستثمرين إلى تغيير سلوكهم قبل التخلي عن نظرتهم طويلة الأجل لأسهم التكنولوجيا. فعندما تقترب الخسائر من حدود المخاطر المسموح بها أو تتقلص السيولة المتاحة، قد يصبح تقليص الانكشاف ضروريًا، حتى لو ظل التعافي محتملًا.
لكن ارتفاع الين لا يثبت بمفرده أن عملية واسعة النطاق لتفكيك الكاري تريد (Carry Trade - تجارة الفائدة) جارية. فقد يكون الطلب على الملاذات الآمنة والمخاوف من احتمال رفع اخر للفائدة قد أسهما أيضًا في ارتفاعها.
وبالنسبة إلى المستثمرين الذين يحتفظون بهذه المراكز، فإن العامل الأهم هو أن قوة الين تزيد تكلفة السداد، بصرف النظر عن السبب الأصلي وراء تحرك العملة.
المسألة بالنسبة إلى الكاري تريد لا تقتصر على التضخم الياباني
لا يتمثل السؤال في ما إذا كان التضخم الياباني سيظل أعلى من مستهدف بنك اليابان البالغ 2% فحسب، بل في ما إذا كان استمراره سيغير توقعات تكاليف الاقتراض. فإذا توقع المستثمرون مزيدًا من الزيادات في أسعار الفائدة، ستصبح ميزة الاقتراض بالين أقل ضمانًا. وعندها ستحتاج الأصول الخارجية إلى تقديم عوائد متوقعة أعلى لتبرير تحمل المخاطر نفسها المرتبطة بسعر الصرف والرافعة المالية.
ومن المتوقع أن يُبقي بنك اليابان أسعار الفائدة دون تغيير في اجتماع أكتوبر، ولكن بقي الباب لرفع الفائدة في ديسمبر قائم.
وهنا يمكن للتضخم أن يمدد أثر اضطرابات السوق إلى ما بعد موجة البيع الأولية. فقد تدفع خسائر الأسهم المستثمرين إلى إغلاق مراكزهم القائمة، بينما قد تجعل توقعات التمويل الأقل ملاءمة إعادة فتح هذه المراكز أكثر صعوبة بعد انحسار التقلبات.
ولا يعني ذلك بالضرورة اندلاع موجة بيع جديدة، لكنه قد يؤدي إلى تراجع أحد مصادر الطلب خلال التعافي المقبل للأسواق.
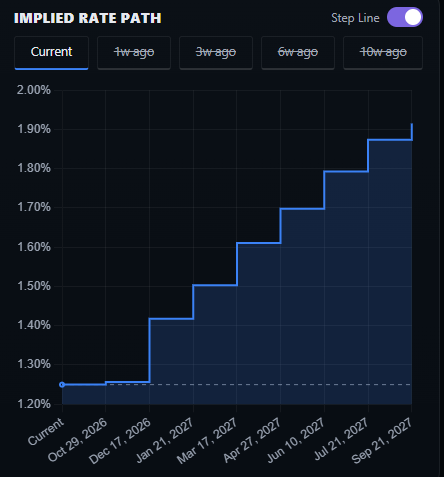
المصدر: Rate probability
ارتفاع أسعار سندات الخزانة يوفر دعمًا جزئيًا فقط
وفرت السندات الحكومية قدرًا من الحماية خلال تراجع الأسهم. فقد انخفض عائد سندات الخزانة الأمريكية لأجل عشر سنوات بصورة حادة يوم الخميس، كما تراجع عائد السندات الحكومية اليابانية لأجل عشر سنوات بمقدار تسع نقاط أساس إلى 2.79% يوم الجمعة، مع توجه المستثمرين نحو الأصول الآمنة.
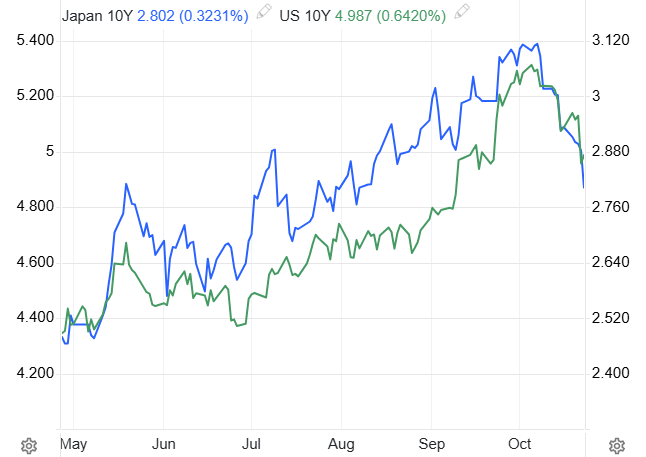
المصدر: Trading economics
المستثمرون اليابانيون يبيعون السندات الأجنبية للأسبوع الخامس على التوالي
لا يستبعد انخفاض العوائد في كلا السوقين حدوث عمليات بيع مرتبطة بالكاري تريد. فالمستثمرون الذين يسعون إلى الحماية من تقلبات الأسهم يشترون السندات الحكومية، ما يرفع أسعارها ويخفض عوائدها. أما المستثمرون الذين يغلقون مراكزهم الخارجية، فقد يبيعون سندات الخزانة لتوفير الدولار قبل تحويل حصيلتها إلى الين.
ومن شأن هذه المبيعات أن تضغط على أسعار سندات الخزانة وترفع عوائدها، مع ثبات العوامل الأخرى. لكن الانخفاض المسجل في العوائد يشير إلى أن ضغوط الشراء تفوقت على أي ضغوط بيع خلال الفترة، وليس إلى غياب عمليات التصفية.
كما واصل المستثمرون اليابانيون تقليص حيازاتهم من السندات الأجنبية. فقد سجلوا صافي مبيعات للسندات الأجنبية طويلة الأجل لمدة خمسة أسابيع متتالية، لتبلغ التصرفات التراكمية خلال هذه الفترة نحو 3.43 تريليون ين.
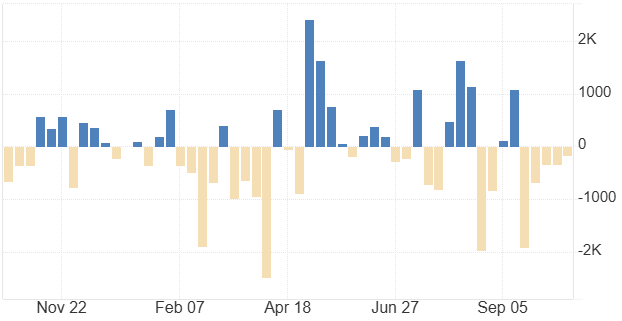
المصدر: وزارة المالية اليابانية
قوتان تؤثران في عوائد سندات الخزانة باتجاهين متعاكسين
قد تكون المؤسسات اليابانية بصدد تحويل أموالها إلى السندات المحلية بعد الارتفاع الكبير في العوائد داخل اليابان، بدلًا من تصفية مراكز معتمدة على الرافعة المالية بهدف سداد اقتراضها بالين. كما أن بيع السندات الأجنبية لا يعني تلقائيًا شراء الين، إذ قد تبقى حصيلة البيع في الخارج أو تتأثر بعمليات التحوط من مخاطر العملة.
بالنسبة إلى السوق، يمثل ذلك مصدرين محتملين ومختلفين للضغوط على الأصول الخارجية
قد يقلص المستثمرون المعتمدون على الرافعة المالية مخاطرهم بسبب تزايد الخسائر، بينما قد تعيد المؤسسات اليابانية النظر في حيازاتها الخارجية لأن البدائل المحلية أصبحت أكثر جاذبية وتنافسية.
وتؤكد البيانات الأسبوعية أن اتجاه بيع السندات كان قائمًا بالفعل، لكنها لا توضح حجم الإضافة التي قدمتها موجة البيع في أسهم التكنولوجيا يوم الخميس إلى هذا الاتجاه.
كما أن التراجع الحاد في العوائد الأمريكية يقلص الفارق بين عوائد السندات الأمريكية واليابانية لأجل عشر سنوات. ومع ذلك، فإن توقعات أسعار الفائدة قصيرة الأجل، وتكاليف التمويل الفعلية، وعوائد الأصول، والانكشاف على مخاطر العملة، تؤثر بصورة أكثر مباشرة في قرارات المستثمرين.
وقد يوفر ارتفاع أسعار سندات الخزانة دعمًا لحامليها الحاليين، لكن العوائد المنخفضة تعني دخلًا أقل للمستثمرين الذين يفكرون في فتح مراكز جديدة.
ما الذي قد يشعل موجة جديدة من البيع؟
سيؤدي تجدد الخسائر في أسهم التكنولوجيا بالتزامن مع استمرار ارتفاع الين إلى زيادة الضغوط على المراكز القائمة التي لا تتحوط لمخاطر العملة. وإذا قدمت الأسواق أيضًا توقعاتها بشأن تشديد السياسة النقدية لبنك اليابان إلى موعد أقرب، فسيصبح لدى المستثمرين حافز أقل لانتظار تحسن الظروف.
وسيحتاج المستثمرون الذين يغلقون مراكزهم إلى شراء الين لسداد الاقتراض، ما قد يعزز ارتفاع العملة ويزيد الضغوط على بقية المستثمرين الذين لا يزالون معرضين لهذه المخاطر.
من شأن تعافي أسهم التكنولوجيا بالتزامن مع ضعف الين أن يخفف الضغوط على قيمة الأصول وتكاليف السداد في آن واحد. أما إذا تعافت الأسهم وظل الين قويًا، فقد يستغل المستثمرون هذا الارتداد لتقليص انكشافهم أو العودة إلى السوق باستخدام رافعة مالية أقل.
وحتى إذا تعافت أسعار الأسهم، فقد يتردد المستثمرون في إعادة بناء المراكز نفسها إذا توقعوا ارتفاع تكلفة التمويل بالين. وبالتالي، لا يقتصر الخطر على موجة جديدة من البيع القسري، بل يشمل أيضًا تراجع الطلب على الأصول الخارجية عندما تحاول الأسواق التعافي.