
 الدعم
توقعات أسهم الذكاء الاصطناعي: التضخم والديون وتكاليف التوسع
غيّرت بيانات التضخم الأخيرة طبيعة السؤال المطروح أمام قطاع الذكاء الاصطناعي. فلم يعد التحدي يقتصر على حجم القدرة الحاسوبية التي ستحتاج إليها الشركات، بل أصبح يتعلق بمدى استعداد المستثمرين لمواصلة تمويل هذا التوسع في ظل ارتفاع تكلفة رأس المال.
ارتفعت أسعار المنتجين في الولايات المتحدة بنسبة 1.3% في سبتمبر، لترتفع الزيادة السنوية إلى 6.3%.
تتحمل شركة كور ويف ديونًا تمويلية ضخمة، وسط تزايد التدقيق في قدرتها على تمويل التوسع.
أشار جنسن هوانغ إلى حاجة كور ويف إلى ضمانة مالية من إنفيديا.
حذّر كيفن وارش من احتمال تأثير الذكاء الاصطناعي في الطلب قبل أن تظهر مكاسبه الإنتاجية بالكامل في زيادة المعروض.
التضخم يعيد تشكيل اقتصاديات الذكاء الاصطناعي
ارتفعت أسعار المنتجين في الولايات المتحدة بنسبة 1.3% خلال سبتمبر، لترتفع الزيادة السنوية إلى 6.3%، وهي أقوى زيادة منذ ديسمبر 2022. وجاء الجزء الأكبر من الارتفاع الشهري مدفوعًا بالطاقة، إذ صعدت أسعار السلع النهائية الموجهة للطلب بنسبة 2.6%، بينما ارتفعت أسعار الطاقة بنسبة 10.8%. لكن الضغوط لم تقتصر على السلع، فقد زادت أسعار الخدمات النهائية بنسبة 0.8%، في حين ارتفعت الأسعار باستثناء الغذاء والطاقة والخدمات التجارية بنسبة 0.5%.
وتأتي هذه البيانات بعد قراءة أعلى من المتوقع لمؤشر أسعار المستهلكين، لتعزز المخاوف من أن احتواء التضخم قد يستغرق وقتًا أطول. ومع ذلك، يبقى التمييز بين مكونات التضخم ضروريًا. فقد تكون الزيادات المدفوعة بالطاقة متقلبة، بينما يشكل استمرار ارتفاع أسعار الخدمات ومؤشرات التضخم الأساسية تحديًا أكثر تعقيدًا للسياسة النقدية.
تكلفة التمويل هي الحلقة الأهم بالنسبة إلى القطاع
إذا ظل التضخم مرتفعًا، فقد يضطر الاحتياطي الفيدرالي إلى إبقاء أسعار الفائدة عند مستويات تقييدية لفترة أطول، ما يرفع العائد المطلوب لتبرير المشروعات كثيفة رأس المال.
ويمثل ذلك تحديًا مباشرًا للبنية التحتية للذكاء الاصطناعي، إذ تتطلب مراكز البيانات والرقائق المتقدمة وقدرات توليد الكهرباء وتوزيعها استثمارات ضخمة قبل أن تتضح العوائد الاقتصادية الكاملة لهذه المشروعات.
وبالتالي، لا يقتصر أثر التضخم على تقييمات أسهم التكنولوجيا، بل يمتد إلى تكلفة بناء القدرة الحاسوبية التي تعتمد عليها هذه الشركات لتحقيق النمو المستقبلي.
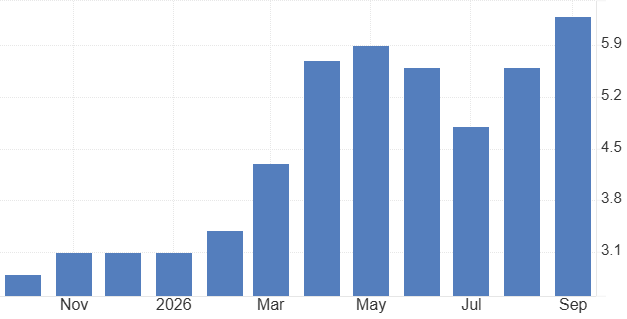
المصدر: مكتب إحصاءات العمل الأمريكي
كور ويف تكشف مخاطر تمويل التوسع
أصبحت شركة كور ويف اختبارًا مهمًا لقدرة نموذج الحوسبة السحابية المخصص للذكاء الاصطناعي على الصمود تحت الضغوط المالية. وتحمل الشركة نحو 35 مليار دولار من الديون التمويلية، في وقت أثارت فيه المخاوف بشأن وضعها المالي ضغوطًا على سنداتها ورفعت تكلفة التأمين ضد مخاطر التخلف عن السداد.
وتشير الشركة إلى امتلاكها سجلًا كبيرًا من الإيرادات المستقبلية المتعاقد عليها، لكن الإيرادات المتوقع تحقيقها لاحقًا لا تعادل السيولة المتاحة اليوم.
فلا يزال يتعين على كور ويف تمويل أعمال الإنشاء، وشراء معدات الحوسبة، وخدمة ديونها، والوفاء بالتزاماتها تجاه العملاء. وإذا ارتفعت تكلفة الاقتراض أو استغرق تحويل البنية التحتية إلى تدفقات نقدية وقتًا أطول من المتوقع، فقد تتسع الفجوة بين الإيرادات المنتظرة والأموال اللازمة لمواصلة التوسع.
وهنا تكمن المخاطرة الأساسية. فوجود طلب قوي على خدمات الذكاء الاصطناعي لا يضمن وحده أن تتمكن الشركة من تمويل هذا الطلب وتحويله إلى تدفقات نقدية كافية لتغطية التزاماتها.
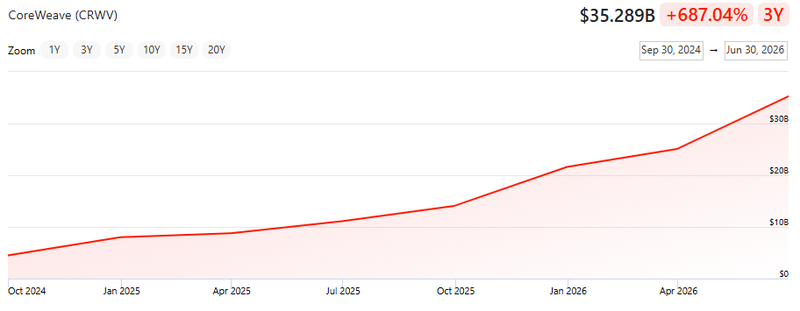
المصدر: Finance chart
تصريحات جنسن هوانغ تسلط الضوء على ترابط التمويل داخل القطاع
أشار جنسن هوانغ، الرئيس التنفيذي لشركة إنفيديا، إلى أن كور ويف ستحتاج إلى ضمانة مالية من إنفيديا. ويبرز هذا التصريح أهمية النظر إلى هيكل تمويل قطاع الذكاء الاصطناعي بقدر الاهتمام بتوقعات الطلب.
فإنفيديا لا تكتفي بتزويد كور ويف بمعدات الحوسبة، بل استثمرت في الشركة، كما وافقت، وفق ترتيبات معينة، على شراء الطاقة الاستيعابية غير المستخدمة في مراكز البيانات التابعة لها.
ولا تعني هذه العلاقات أن الطلب على الذكاء الاصطناعي غير حقيقي
لكنها تجعل من الضروري التمييز بين الإيرادات الناتجة عن طلب مستقل من المستخدمين النهائيين، والنشاط المدعوم بشبكة من الاستثمارات واتفاقيات التوريد والتزامات التمويل.
ويبقى السؤال الحاسم هو ما إذا كان هذا الطلب قادرًا في نهاية المطاف على توليد تدفقات نقدية كافية لدعم الديون والبنية التحتية التي أُنشئت لتلبيته.
وإذا ارتفعت تكلفة التمويل بالتزامن مع عجز التدفقات النقدية عن بلوغ التوقعات، فقد تضطر الشركات إلى تأجيل مشروعاتها حتى مع استمرار حاجة العملاء إلى مزيد من القدرة الحاسوبية. وفي هذه الحالة، لن تكون المشكلة بالضرورة في الطلب نفسه، بل في القدرة على تمويل الطاقة الاستيعابية اللازمة لتلبيته.
المستثمرون أصبحوا أكثر انتقائية في تمويل البنية التحتية
بدأ هذا التحول يظهر أيضًا في أسواق رأس المال. فقد أجّلت شركة إير ترانك، المدعومة من بلاكستون، خططها لإدراج صندوق استثمار عقاري، بينما واجهت شركتا فيرموس، المدعومة من إنفيديا، وإس بي إنيرجي، المدعومة من سوفت بنك، تأجيلات أو تراجعًا عن خطط لجمع التمويل.
ولا تثبت هذه التطورات أن المستثمرين فقدوا ثقتهم بالذكاء الاصطناعي. لكنها تشير إلى أن تأمين رأس المال اللازم لمشروعات البنية التحتية الضخمة أصبح يعتمد بدرجة أكبر على شروط التمويل والتقييمات والعوائد المتوقعة.
وبالنسبة إلى المستثمرين، لم تعد توقعات الطلب القوي كافية بمفردها. إذ يتعين على المشروعات إثبات قدرتها على توليد إيرادات مستقبلية تغطي تكاليف الإنشاء والتمويل والمخاطر المرتبطة بتشغيل الطاقة الاستيعابية الجديدة.
وعندما ترتفع تكلفة رأس المال، قد يفقد مشروع بدا جذابًا في ظل التمويل الرخيص جزءًا من جاذبيته، حتى إذا بقيت توقعات الطلب على المدى الطويل إيجابية.
سوق الأسهم الكورية تكشف حساسية التقييمات
باع المستثمرون الأجانب أسهمًا كورية بقيمة تقارب 3.5 تريليون وون، بالتزامن مع تراجع حاد في مؤشر كوسبي. وانخفض سهم إس كيه هاينكس بنحو 11%، بينما تراجع سهم سامسونغ بنحو 9%.
ولا تعني هذه المبيعات أن الطلب على أشباه الموصلات ينهار. لكنها توضح مدى تعرض الشركات الكبرى في القطاع للتغيرات في توقعات الإنفاق المرتبط بالذكاء الاصطناعي، والأرباح المستقبلية، والتقييمات التي يقبل المستثمرون دفعها مقابل هذا النمو.
إذا واصلت شركات التكنولوجيا توسيع ميزانياتها المخصصة للبنية التحتية، فقد يظل الطلب على أشباه الموصلات متماسكًا. لكن إذا دفعت الضغوط التمويلية مطوري مراكز البيانات إلى تأجيل المشروعات أو إعادة النظر في خطط الإنفاق، فقد يمتد الأثر إلى موردي الرقائق قبل حدوث أي تغير جوهري في الآفاق طويلة الأجل للذكاء الاصطناعي.
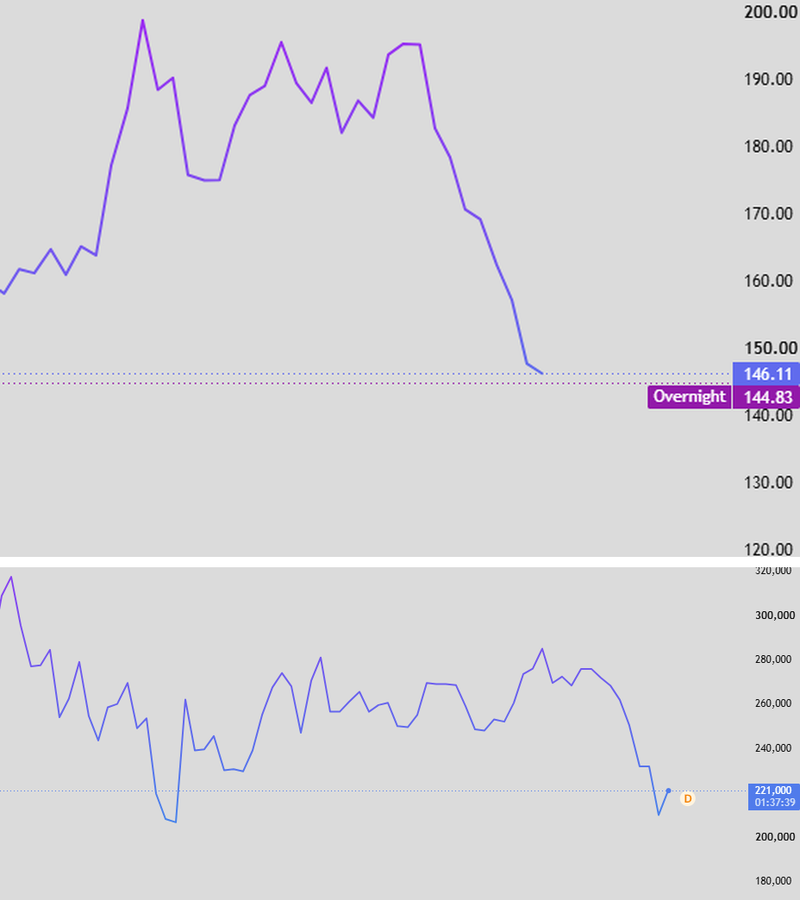
المصدر: Trading view
قد تتأخر مكاسب الإنتاجية عن دورة التمويل
يمثل توقيت ظهور المكاسب الاقتصادية للذكاء الاصطناعي تحديًا إضافيًا للسياسة النقدية. فقد حذّر رئيس الاحتياطي الفيدرالي كيفن وارش من احتمال أن يؤثر الذكاء الاصطناعي في الطلب قبل أن تؤدي مكاسبه الإنتاجية إلى توسيع المعروض بالكامل.
وتكمن أهمية هذه النقطة في أن الإنفاق اللازم لبناء البنية التحتية للذكاء الاصطناعي يرفع الطلب بالفعل على الرقائق والكهرباء والأراضي والعمالة. أما مكاسب الإنتاجية التي قد تخفض التكاليف وترفع حجم الإنتاج في المستقبل، فقد تحتاج إلى وقت أطول حتى تتحقق على نطاق واسع.
وإذا استمر الاستثمار في دعم الطلب بينما بقي التضخم مرتفعًا، فقد تتقلص قدرة الاحتياطي الفيدرالي على تخفيف السياسة النقدية سريعًا. وهذا يعني أن مطوري البنية التحتية للذكاء الاصطناعي قد يواجهون تكاليف تمويل مرتفعة خلال فترة لا تزال فيها شركات كثيرة تحاول تحويل التزاماتها الاستثمارية الضخمة إلى تدفقات نقدية مستدامة.
المخاطرة ليست في توقف بناء مراكز البيانات
لا تتمثل المخاطرة بالضرورة في انهيار التوسع في مراكز البيانات، بل في أن تصبح العوائد المتوقعة من البنية التحتية القائمة والمخطط لها غير كافية لتبرير وتيرة الاستثمار الحالية.
وقد تدفع تكاليف الاقتراض المرتفعة الشركات إلى تأجيل المشروعات، بينما يعيد المستثمرون تقييم توقعات نمو الأرباح والتقييمات السوقية للشركات المعرضة لدورة الإنفاق على الذكاء الاصطناعي.
ولا يحتاج ازدهار الذكاء الاصطناعي إلى الانهيار حتى يتغير اتجاه السوق. فقد يكفي أن ينتقل القطاع إلى مرحلة أكثر انتقائية في تخصيص الاستثمارات. فإذا ارتفعت تكلفة التمويل بوتيرة أسرع من التدفقات النقدية التي يمكن للمستثمرين توقعها بصورة معقولة، فلن يكون الطلب القوي وحده ضمانًا لتحقيق عوائد جذابة.
وسيتمثل الاختبار المقبل في قدرة القطاع على تحويل إنفاقه الهائل على البنية التحتية إلى تدفقات نقدية مستدامة، قبل أن تفرض الظروف المالية الأكثر تشددًا دورة استثمار أبطأ وأكثر انضباطًا.


