
 الدعم
أسهم الذكاء الاصطناعي أمام اختبار الإيرادات مع ارتفاع عوائد السندات وضغوط التقييمات
تدخل دورة الاستثمار في الذكاء الاصطناعي مرحلة أكثر صعوبة. فقد أثار تقرير عن بلوغ الإيرادات السنوية المقدّرة لشركة أوبن إيه آي نحو 50 مليار دولار، مقارنة بتقديرات سابقة بلغت 70 مليار دولار، موجة واسعة من عمليات البيع في أسهم التكنولوجيا.
يحتاج المستثمرون إلى معرفة حجم النمو الذي تحققه الصناعة من إنفاق العملاء المستقل عن ترتيبات التمويل والدعم.
توضح أوراكل كيف يمكن لهذا التوسع أن يفرض احتياجات تمويلية كبيرة.
تمتلك سيلز فورس وAdobe وبالانتير علاقات راسخة مع العملاء ومنتجات يمكن دمج الذكاء الاصطناعي فيها ضمن عمليات الأعمال القائمة.
نمو الإيرادات لم يعد كافيًا
تعمل أوبن إيه آي وأنثروبيك من خلال شراكات سحابية معقدة، وقد تجعل الاختلافات في طريقة الاعتراف بالإيرادات مقارنة الأرقام الرئيسية أمرًا صعبًا. كما أن الإيرادات السنوية المقدّرة تعكس وتيرة الإيرادات الحالية إذا استمرت على مدار عام، وليست إيرادات سنوية مدققة. لذلك، لا ينبغي تفسير الفارق المعلن البالغ 20 مليار دولار على أنه خسارة في الأعمال بهذا الحجم، أو دليل على تراجع العملاء عن استخدام الذكاء الاصطناعي.
وتوفر الإفصاحات المالية لشركة مايكروسوفت زاوية أخرى لفهم حجم هذه العلاقات، إذ توضح كيف ترتبط إيرادات الذكاء الاصطناعي بصورة متزايدة بترتيبات تجارية بين مطوري النماذج وشركائهم في قطاع التكنولوجيا.
لكن مصدر القلق أعمق من ذلك
يحتاج المستثمرون إلى معرفة حجم النمو الذي يأتي من إنفاق العملاء بصورة مستقلة، وحجم ما تدعمه أرصدة الخدمات السحابية أو ترتيبات التمويل، ومقدار القيمة الاقتصادية التي تبقى في نهاية المطاف لدى مطور الذكاء الاصطناعي بعد احتساب تكاليف الحوسبة والمدفوعات لشركاء البنية التحتية.
هذا الفرق مهم
توضح إنفيديا حجم الفرصة في البنية التحتية، إذ أصبح نشاط مراكز البيانات لديها أحد المستفيدين الرئيسيين من الإنفاق على الحوسبة المخصصة للذكاء الاصطناعي. وفي المقابل، توفر برودكوم الرقائق المصممة حسب الطلب وتقنيات الشبكات التي تساعد على ربط الأنظمة المتزايدة في التعقيد.
ويعكس نمو الشركتين قوة الاستثمار الحالي، لكنه لا يثبت وحده أن الصناعة الأوسع ستتمكن من تحقيق إيرادات متكررة تكفي لتبرير التكلفة الكاملة لبناء هذه القدرات.
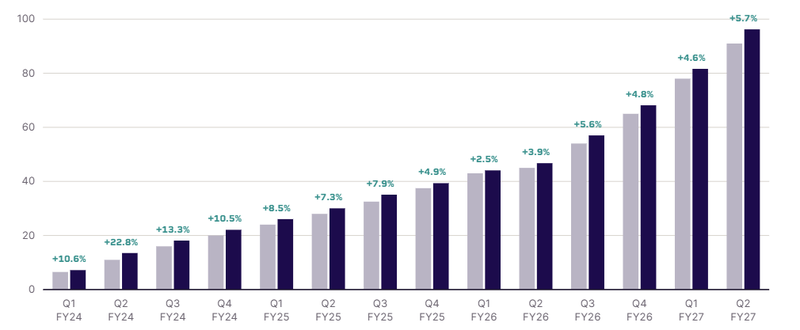
المصدر: rexshares
دورة الاستثمار الرأسمالي تزداد صعوبة في الاستمرار
تتطلب البنية التحتية للذكاء الاصطناعي إنفاقًا كبيرًا قبل أن تظهر عوائدها التجارية بالكامل. فشراء أشباه الموصلات وبناء مراكز البيانات وتأمين إمدادات الطاقة وتركيب معدات الشبكات، كلها احتياجات يجب تمويلها مقدمًا، بينما يتطور الطلب ومعدلات الاستخدام بمرور الوقت.
وتنجح المعادلة الاقتصادية إذا واصل العملاء زيادة إنفاقهم على خدمات الذكاء الاصطناعي، ونمت الإيرادات الناتجة عنها بوتيرة أسرع من تكلفة تقديمها.
وتوضح أوراكل كيف يمكن لهذا التوسع أن يفرض احتياجات تمويلية كبيرة. فطموحات الشركة في البنية التحتية السحابية تتطلب استثمارات ضخمة لإضافة قدرات جديدة، ما يجعل العلاقة بين الإيرادات السحابية المستقبلية والتزامات العملاء والتدفقات النقدية الناتجة عن هذه الاستثمارات أكثر أهمية من أي وقت مضى.
الشراكات السحابية قد تعقّد هذه المعادلة
قد يقدم مزود خدمات التكنولوجيا تمويلًا أو أرصدة خدمات إلى أحد مطوري الذكاء الاصطناعي، ليستخدمها الأخير في شراء خدمات الحوسبة من المزود نفسه. ويمكن لهذه الترتيبات تسريع تبني التكنولوجيا وتحقيق منافع تجارية للطرفين، لكن تقييم الإنفاق الناتج عنها يتطلب النظر أيضًا إلى مصدر تمويله والأموال التي تُحصّل فعليًا من العملاء النهائيين.
وتقدم العلاقة بين مايكروسوفت وأوبن إيه آي مثالًا بارزًا على هذا النموذج، بينما طورت أمازون وألفابت أيضًا أعمالًا سحابية كبيرة تستفيد من الطلب على الذكاء الاصطناعي. وتتيح هذه الترتيبات لمطوري النماذج الوصول إلى قدرات حوسبة دون الحاجة إلى بناء جميع مكونات البنية التحتية بأنفسهم.
تظهر المخاطر عندما تنمو قدرات البنية التحتية بوتيرة أسرع من استعداد العملاء للدفع مقابل استخدامها. فانخفاض معدلات الاستخدام أو الضغوط على الأسعار أو تباطؤ تبني المؤسسات لهذه التقنيات قد يؤخر استرداد الإنفاق الرأسمالي، في حين تستمر المصروفات التشغيلية والإهلاك والتزامات التمويل. في مثل هذا السيناريو، قد تواصل الإيرادات الارتفاع دون تحقيق العوائد التي كان المستثمرون يتوقعونها.
الديون تزيد الضغوط على الإنفاق في البنية التحتية
تصبح الشركات التي تمول مراكز البيانات وقدرات الحوسبة من خلال أسواق السندات أكثر حساسية لتكاليف الاقتراض وظروف إعادة التمويل وشهية المستثمرين للمخاطر.
ولا يؤدي إصدار الشركات للسندات تلقائيًا إلى رفع عوائد السندات الحكومية، لكن ارتفاع أسعار الفائدة في الأسواق يزيد العائد المطلوب من المشروعات الجديدة. وقد لا تقدم الاستثمارات الرأسمالية التي بدت مجدية في ظل التمويل الأرخص العائد نفسه عندما ترتفع تكلفته.
وهنا تكمن نقطة الضعف في دورة الاستثمار في الذكاء الاصطناعي
فالإنفاق يدعم إيرادات الموردين ويعزز التوقعات بمواصلة التوسع، لكن استمرار هذه الدورة يعتمد في النهاية على قدرة العملاء على توليد تدفقات نقدية كافية لدفع تكلفة البنية التحتية. وإذا جاءت الإيرادات الناتجة عن الاستخدام الفعلي دون التوقعات، فلن يكون من الممكن استرداد رأس المال المستثمر لمجرد استمرار الإنفاق بالوتيرة نفسها.
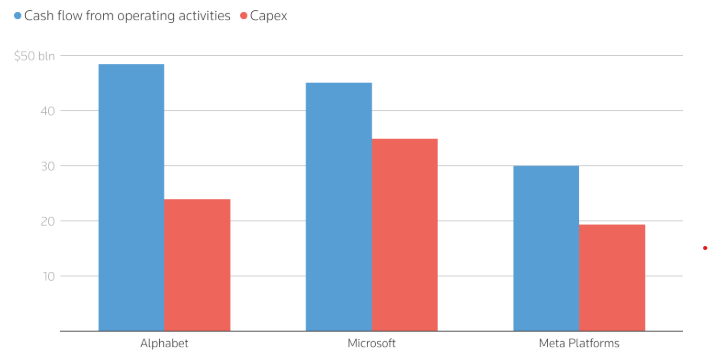
المصدر: Company statements
الأسواق ستبدأ بالتمييز بين شركات البناء وشركات تحقيق العوائد
قد يغير هذا التمييز وجهة المستثمرين في البحث عن العوائد. فشركات أشباه الموصلات والبنية التحتية تستفيد مباشرة من مرحلة بناء منظومة الذكاء الاصطناعي، لكن نموها يعتمد في نهاية المطاف على استمرار الطلب على قدرات حوسبة إضافية. وإذا أصبح العملاء أكثر حذرًا أو لم تواكب معدلات الاستخدام الزيادة في المعروض الجديد، فقد توفر دفاتر الطلبات القوية حماية أقل مما يتوقعه المستثمرون.
شركات البرمجيات تقدم مسارًا مختلفًا للاستفادة من الذكاء الاصطناعي
تمتلك سيلز فورس وAdobe وبالانتير علاقات راسخة مع العملاء ومنتجات يمكن دمج الذكاء الاصطناعي فيها ضمن عمليات الأعمال القائمة. وتتمثل فرصتها في إثبات أن هذه التكنولوجيا قادرة على زيادة الإيرادات لكل عميل، وتحسين الإنتاجية، أو دعم هوامش ربح أعلى، دون السماح لتكاليف الحوسبة باستيعاب المكاسب المحققة.
لكنها ليست مستفيدًا تلقائيًا من هذا التحول
فالمنافسة واضطراب نماذج الأعمال القائمة والتقييمات المرتفعة تظل مخاطر قائمة. وستحتاج الأسواق إلى أدلة تثبت أن الذكاء الاصطناعي يضيف أرباحًا جديدة، بدلًا من أن يقتصر دوره على مساعدة الشركات الراسخة في الدفاع عن مواقعها الحالية.
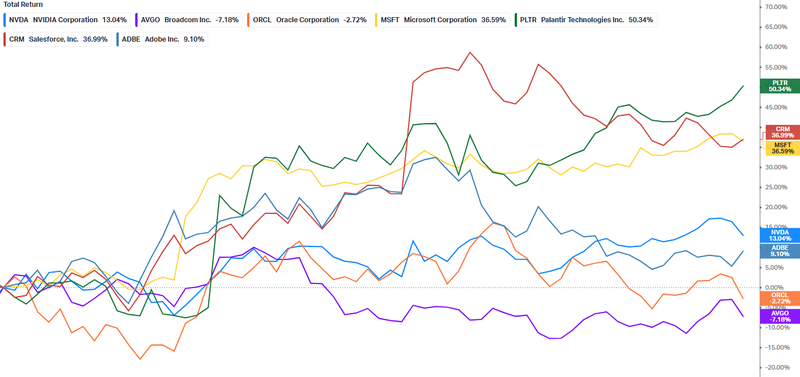
المصدر: Koyfin
ما الذي يمكن أن يغير التوقعات؟
يتمثل السيناريو الأساسي في سوق أكثر انتقائية لأسهم الذكاء الاصطناعي، وليس في انهيار فوري للاستثمارات. وستأتي الأدلة الحاسمة من الإيرادات الممولة بإنفاق العملاء، وتحويل الأرباح إلى تدفقات نقدية، وهوامش التشغيل، ومعدلات استخدام البنية التحتية، والعوائد الناتجة عن الإنفاق الرأسمالي الإضافي.
وستوضح هذه المؤشرات ما إذا كان الإنفاق يخلق قيمة اقتصادية مستدامة، أم أن العوائد المتوقعة تعتمد على جولة جديدة من الاستثمارات.
إذا تمكنت الإيرادات الناتجة عن الاستخدام التجاري من مواكبة تكاليف البنية التحتية، فستستطيع دورة الاستثمار في الذكاء الاصطناعي الاستمرار حتى مع انضباط التقييمات. أما إذا واصل الاقتراض والإنفاق الرأسمالي الارتفاع بينما خابت توقعات التدفقات النقدية، فستزداد مخاطر إعادة تسعير الأسهم، خصوصًا في ظل استمرار ارتفاع عوائد السندات.
لم تختفِ الفرصة التي يتيحها الذكاء الاصطناعي
لكن معيار الإثبات يتغير. فقد موّل المستثمرون بالفعل جزءًا كبيرًا من توسع الصناعة على أساس توقعات الطلب المستقبلي، وهم يحتاجون الآن إلى رؤية هذا الطلب يتحول إلى أرباح وتدفقات نقدية قادرة على تغطية تكلفته.
وستعتمد المرحلة المقبلة من الاستثمار في هذا القطاع بدرجة أقل على حجم ما تنفقه الصناعة، وبدرجة أكبر على العوائد التي يحققها هذا الإنفاق في نهاية المطاف.


