الدعم
تأخيرات مراكز البيانات تكشف مخاطر التمويل وراء استثمارات الذكاء الاصطناعي
لم يعد الاستثمار في الذكاء الاصطناعي يعتمد فقط على الطلب على الرقائق والقدرة الحاسوبية. فقد بدأ المستثمرون في تسعير احتمال تباطؤ الموافقات على إنشاء مراكز البيانات، في وقت جعل فيه التوسع الممول بالديون عامل التوقيت عنصرًا حاسمًا في عوائد هذا القطاع.
زادت المكاسب الديمقراطية والتصويتات المحلية من احتمالات تشديد القواعد المتعلقة باستهلاك الكهرباء والمياه والموافقات على إنشاء مراكز البيانات.
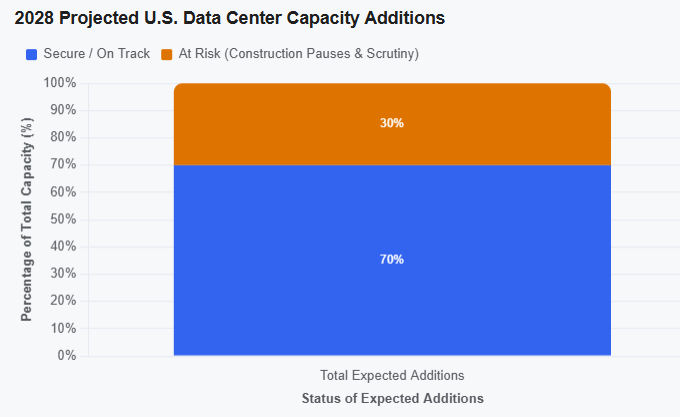
يقدّر UBS أن نحو 30% من الزيادة المتوقعة في الطاقة الاستيعابية لمراكز البيانات الأمريكية خلال عام 2028 قد تكون عرضة للتجميد أو التأخير.
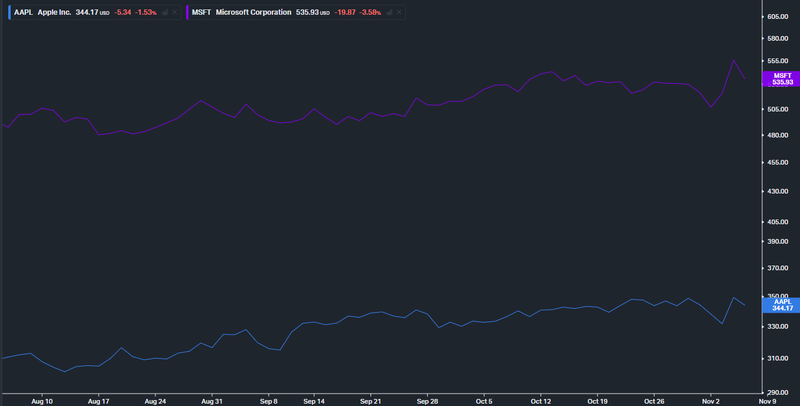
صمدت أسهم آبل ومايكروسوفت بصورة أفضل، لكن لأسباب مختلفة: تنفق آبل مبالغ أقل بكثير على البنية التحتية، بينما تستطيع مايكروسوفت تمويل برنامج استثماري أكبر بكثير من التدفقات النقدية التشغيلية.
الانتخابات غيّرت الجدول الزمني وراء موجة الاستثمار في الذكاء الاصطناعي
تراجع مؤشر ناسداك بنسبة 5.5%، وخسر مؤشر فيلادلفيا لأشباه الموصلات أكثر من 12%، لكن ضغوط البيع تركزت في الشركات الأكثر تعرضًا للتوسع المادي في البنية التحتية للذكاء الاصطناعي. فشركات تصنيع الرقائق ومورّدو الخوادم وشركات الطاقة ومشغّلو مراكز البيانات المتخصصة، جميعهم يعتمدون على جداول الإنشاء التي تعاملت معها الأسواق باعتبارها أكثر يقينًا مع مرور الوقت.
لكن نتائج الانتخابات جعلت هذا الجدول أقل وضوحًا
زادت المكاسب الديمقراطية في الكونغرس احتمالات إخضاع استهلاك القطاع للطاقة وتمويله لمزيد من التدقيق، في حين فرضت نتائج الانتخابات على مستوى الولايات والسلطات المحلية قيودًا أكثر مباشرة. فتصاريح التخطيط والربط بشبكات الكهرباء وإمكانية الوصول إلى المياه غالبًا ما تُحسم على مستويات إدارية أدنى من المستوى الفيدرالي.
وبدأت المجتمعات المحلية التي رحبت بمراكز البيانات باعتبارها مصدرًا للاستثمار تتساءل عن الجهة التي ستتحمل تكلفة إنشاء قدرات جديدة لتوليد الكهرباء ونقلها والتبريد، خصوصًا في المناطق التي تشهد ارتفاعًا في فواتير الكهرباء المنزلية.
تكساس تستحوذ على ربع الطاقة الاستيعابية المخطط لها لمراكز البيانات الأمريكية
أدى إعلان الحاكم الديمقراطي المنتخب عن الدعوة إلى وقف الموافقات الجديدة على مراكز البيانات إلى حين إقرار ضمانات لحماية المستهلك والبيئة، إلى تحويل نقاش سياسي محلي إلى مصدر مخاطر للسوق الأمريكية بأكملها.
تستحوذ تكساس على نحو 27% من الطاقة الاستيعابية المخطط لها لمراكز البيانات في الولايات المتحدة، ما يجعل أي تأخير مطول في الولاية عاملًا مؤثرًا في وتيرة التوسع الأوسع للبنية التحتية للذكاء الاصطناعي.
وتعرضت أسهم تسلا لضغوط بالتزامن مع سبيس إكس، مع إعادة المستثمرين تقييم آفاق أعمال إيلون ماسك. وتتأثر تسلا بهذا التطور من خلال قطاع الطاقة لديها، الذي يزود مشغّلي مراكز البيانات بأنظمة تخزين الطاقة بالبطاريات.
وبالإضافة إلى مشروع تيرافاب المقترح لتصنيع الرقائق في تكساس، يعكس تراجع الأسهم مخاوف أوسع بشأن منظومة الذكاء الاصطناعي والبنية التحتية المرتبطة بشركات ماسك.
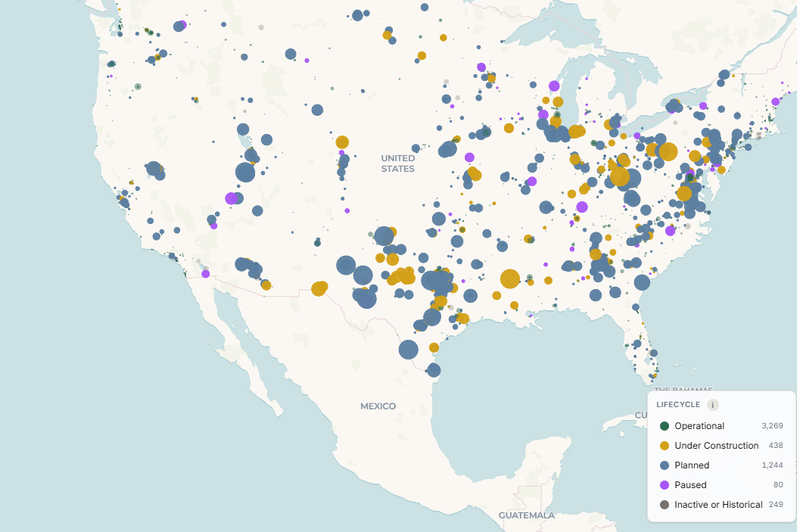
المصدر: DCMap
تأخر الإنشاء يعني تأخر الإيرادات
تشير التقديرات إلى أن نحو 30% من الزيادة المتوقعة في الطاقة الاستيعابية لمراكز البيانات الأمريكية خلال عام 2028 قد تكون معرضة للخطر إذا اتسع نطاق التجميد وتأخر الموافقات. ويشير هذا الرقم إلى الإضافات المخطط لها خلال ذلك العام، وليس إلى 30% من إجمالي الطاقة الاستيعابية العاملة حاليًا.
ومع ذلك، فإن هذه النسبة تعني أن جزءًا كبيرًا من افتراضات النمو في القطاع لا يزال معرضًا لقرارات لا تملك شركات التكنولوجيا السيطرة الكاملة عليها.
فتأخر منشأة واحدة يدفع عدة مصادر للإيرادات إلى المستقبل في الوقت نفسه. إذ يمكن تأجيل طلبات الرقائق، وترحيل مواعيد تسليم الخوادم، وتأخير بدء عقود إمدادات الطاقة، كما يضطر مشغّلو مراكز البيانات إلى الانتظار مدة أطول قبل تأجير الطاقة الاستيعابية للعملاء.
وقد يظل الطلب النهائي قويًا طوال هذه العملية، لكن المشكلة تكمن في التوقيت: فالإيرادات المتوقعة في عام 2028 قد تتحول إلى إيرادات في 2029 أو 2030، ما يخفض قيمتها الحالية ويضعف العائد على رأس المال الذي جرى الالتزام به.
وهذا يساعد على تفسير سرعة التراجع الذي شهدته الأسواق يوم الخميس
فقد قيّمت الأسواق توسع الذكاء الاصطناعي على أساس أنه عملية متواصلة، يتحول فيها الإنفاق الرأسمالي إلى طاقة استيعابية، ثم تتحول هذه الطاقة بسرعة إلى إيرادات. لكن مخاطر الحصول على التصاريح تضيف فجوة زمنية بين هاتين المرحلتين. ويمكن للشركات التي تموّل مشاريعها من التدفقات النقدية تحمل هذه الفجوة، لكنها تصبح مكلفة عندما يعتمد الإنشاء على الاقتراض.
المصدر: Google
الديون تحوّل الوقت إلى تكلفة
لا تتوقف الفوائد المستحقة على الديون إلى حين افتتاح مركز البيانات المتأخر. فقد يتمكن المطور من تأجيل طلبات المعدات أو إعادة التفاوض على موعد الإنجاز، لكن الديون التي جرى جمعها لتمويل الأراضي وحجوزات إمدادات الطاقة ومراحل الإنشاء الأولى تظل تحمل تكلفة تمويلية. وكلما طال التأخير، زادت الإيرادات المستقبلية المطلوبة لمجرد الحفاظ على العائد الأصلي للمشروع.
كور ويف تكشف حجم الاختلال
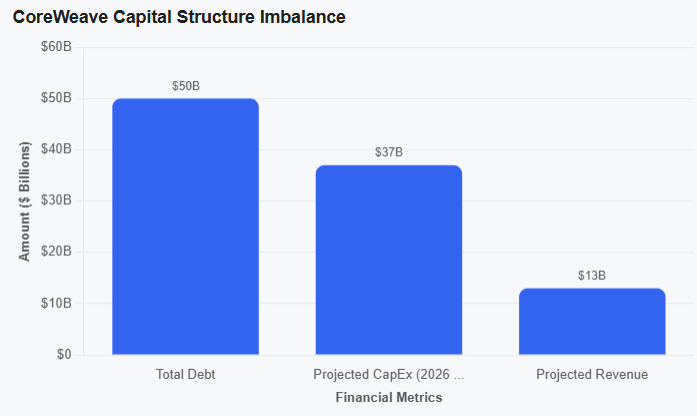
تقترب ديون شركة كور ويف من 50 مليار دولار، ومن المتوقع أن يتراوح إنفاقها الاستثماري الرأسمالي بين 35 و39 مليار دولار، مقابل إيرادات تبلغ نحو 13 مليار دولار. واتسعت فروق عقود مبادلة مخاطر الائتمان الخاصة بها إلى مستويات قياسية مع تراجع أسهمها، ما أظهر أن المستثمرين يعيدون تقييم مخاطر السداد إلى جانب توقعات نمو الأرباح.
ولم يوفر انخفاض عوائد سندات الخزانة سوى متنفس محدود، لأن علاوة المخاطر الائتمانية الخاصة بالشركة كانت ترتفع. ويمكن أن تمتد الضغوط نفسها إلى بقية القطاع، حتى عندما تُموّل المشاريع من خلال جهات تتمتع بتصنيفات ائتمانية استثمارية.
وقد لجأت شركات التكنولوجيا الكبرى بصورة متزايدة إلى أسواق السندات لدعم استثماراتها في الذكاء الاصطناعي
ولا تزال ميزانياتها العمومية أقوى بكثير من ميزانيات الشركات المتخصصة في تشغيل مراكز البيانات، لكن زيادة إصدارات السندات تجعل دورة الإنشاء أكثر ارتباطًا بالعوائد طويلة الأجل وظروف الائتمان.
وبالتالي، قد يواجه المشروع المتأخر بسبب القيود التنظيمية انتكاسة ثانية إذا أصبحت إعادة التمويل أكثر تكلفة قبل أن يبدأ المركز في تحقيق الإيرادات.
المصدر: Google
لماذا صمدت أسهم آبل ومايكروسوفت بصورة أفضل؟
تراجعت أسهم آبل بنحو 1.4% فقط، وهو انخفاض أقل بكثير من التراجع الذي شهده قطاع التكنولوجيا. وتعكس هذه المرونة نموذج أعمال الشركة الذي يتطلب إنفاقًا أقل بكثير على البنية التحتية المادية للذكاء الاصطناعي.
حققت الشركة نحو 145 مليار دولار من التدفقات النقدية التشغيلية خلال الأرباع الأربعة السابقة، في حين بلغ إنفاقها الرأسمالي نحو 9 مليارات دولار.
وبالتالي، فإن تباطؤ إنشاء مراكز البيانات يؤثر بدرجة أقل مباشرة في تدفقاتها النقدية على المدى القريب، ما يقلل دوافع المستثمرين للتشكيك في قدرة الشركة على تمويل استثماراتها التي تستند إليها تقييماتها السوقية.
وضع مايكروسوفت مختلف
تُعد مايكروسوفت واحدة من أكبر الشركات إنفاقًا في القطاع، إذ بلغ إنفاقها الرأسمالي الفصلي 41 مليار دولار، فيما تتوقع الإدارة أن يتجاوز 50 مليار دولار خلال الربع التالي.
ومع ذلك، لم تتراجع أسهمها سوى بنسبة 3.6%، ويرجع ذلك جزئيًا إلى تحقيقها تدفقات نقدية تشغيلية بقيمة 55.4 مليار دولار، مع استمرار تسجيل تدفق نقدي حر إيجابي.
كما توفر البنية التحتية السحابية القائمة للشركة قاعدة من الأصول التشغيلية التي تحقق إيرادات فعلية، بدلًا من أن يعتمد مبرر الاستثمار فيها بالكامل على مشاريع لا تزال قيد الإنشاء.
وقد تزداد قيمة الطاقة الاستيعابية القائمة إذا تأخرت المشاريع الجديدة، لأن العملاء الباحثين عن القدرة الحاسوبية سيجدون عددًا أقل من المنشآت الجديدة المتاحة للاختيار بينها.
توفر آبل قدرًا أكبر من الحماية بفضل انخفاض إنفاقها على البنية التحتية، بينما تستفيد مايكروسوفت من حجم أعمالها وقدرتها على توليد النقد والطاقة الاستيعابية الموجودة بالفعل في الخدمة.
المصدر: Koyfin
موجة البيع امتدت إلى سلسلة الإنشاء بأكملها
لم يكن تراجع أسهم أشباه الموصلات يتطلب من المستثمرين توقع انخفاض استخدام الذكاء الاصطناعي. فشركتا إنفيديا وAMD تتأثران بتوقيت طلبات معالجات التسريع، بينما ترتبط ديل بمواعيد نشر الخوادم وتشغيلها،
وتتأثر GE فيرنوفا وكونستليشن إنرجي بالطلب الجديد على الكهرباء، في حين تعتمد شركات الحوسبة السحابية المتخصصة على توافر المنشآت المكتملة.
وبالتالي، يمكن لتأخر مشروع واحد أن يؤثر في توقعات أرباح عدة شركات قبل أن يلغي أي عميل طلبًا واحدًا على خدمات الذكاء الاصطناعي. ويساعد ذلك على تفسير سبب تراجع مؤشر أشباه الموصلات (SOX) بوتيرة أكبر بكثير من آبل ومايكروسوفت.
فقد عكست تقييمات شركات أشباه الموصلات توقعات بتحول سريع لمراكز البيانات المخطط لها إلى طلب فعلي على المعدات، ما جعل الشركات الواقعة في المراحل اللاحقة من سلسلة الإنشاء أكثر تعرضًا للمخاطر عندما هددت العوامل السياسية والتنظيمية هذا الجدول الزمني.
موجة الاستثمار في الذكاء الاصطناعي دخلت مرحلة أصبح فيها للوقت ثمن واضح
قد تخف الضغوط إذا أعاد المطورون توزيع مشاريعهم على مواقع أخرى، ووضعت الولايات معايير أكثر وضوحًا للموافقات، وحافظت شركات الحوسبة السحابية العملاقة على توجيهاتها بشأن الإنفاق الرأسمالي.
لكن التوقعات تعتمد أيضًا على استمرار البيئة المالية في دعم دورة الاستثمار في البنية التحتية
فقد يؤدي تراجع التوجه نحو التوسع المالي إلى إضعاف التوقعات بشأن الإنفاق الحكومي المدعوم بالاقتراض والاستثمارات المرتبطة به، خصوصًا إذا قيّد الكونغرس بقيادة الديمقراطيين أي زيادة إضافية في الإنفاق الممول بالعجز.
وقد يؤثر ذلك في توسع البنية التحتية للذكاء الاصطناعي من خلال تقليص الدعم الموجه إلى منشآت الطاقة وتحديث شبكات الكهرباء وغيرها من المشاريع اللازمة لتشغيل مراكز بيانات جديدة
لكن حجم التأثير الفعلي سيعتمد على البرامج التي ستواجه قيودًا، وما إذا كان استثمار القطاع الخاص قادرًا على سد الفجوة.
وقد تظهر تداعيات تنافسية تتجاوز حدود الولايات المتحدة
إذا أدت التأخيرات التنظيمية وتشديد شروط التمويل إلى إبطاء توسع الطاقة الاستيعابية لمراكز البيانات الأمريكية، فقد تحصل الصين على فرصة لتعزيز موقعها باعتبارها مركزًا بديلًا للبنية التحتية للذكاء الاصطناعي.
وقد تسرّع الشركات الصينية المطورة والمورّدة استثماراتها في مراكز البيانات وأنظمة الطاقة والمعدات المرتبطة بها، لجذب الشركات التي تبحث عن وصول أسرع إلى القدرة الحاسوبية.
لكن ذلك لا يضمن تحولًا بعيدًا عن الولايات المتحدة، خصوصًا في ظل القيود المفروضة على الرقائق المتقدمة والتحديات الجيوسياسية التي تواجه شركات التكنولوجيا الأجنبية.
ومع ذلك، فإن تباطؤ التوسع الأمريكي قد يمنح الشركات الصينية مساحة أكبر لتعزيز دورها في سلسلة الإمداد العالمية للذكاء الاصطناعي.
وصول الطاقة الاستيعابية لمراكز البيانات سيتأخر أو سيتغير موقعها
في هذا السيناريو، قد تتأخر إضافة الطاقة الاستيعابية لمراكز البيانات أو تنتقل إلى مواقع مختلفة، بينما يظل الطلب على القدرة الحاسوبية قويًا بما يكفي لدعم أجزاء من سلسلة الإمداد.
ويتوافق التعافي الذي تقوده الشركات ذات العمليات القائمة والقدرة القوية على توليد النقد مع هذه النتيجة. أما التوسع في قرارات وقف المشاريع، بالتزامن مع تشديد الأوضاع المالية، فسيؤدي إلى تعديل أكثر صعوبة في القطاع.
إذ ستستغرق قوائم المشاريع المتراكمة وقتًا أطول للتحول إلى إيرادات، وستواجه الشركات التي تعتمد على التمويل بالدين ارتفاعًا في تكاليف الفائدة مقارنة بقدرتها على توليد النقد، كما سيضطر الموردون إلى مراجعة افتراضاتهم بشأن مواعيد التسليم.
وفي هذه الحالة، ستصبح فروق العائد على السندات الائتمانية بأهمية أسعار الأسهم نفسها، لأنها ستوفر مؤشرًا أوضح على مدى ثقة المقرضين بقدرة المشاريع المتأخرة على توليد تدفقات نقدية كافية لخدمة ديونها.
مبررات الاستثمار في الذكاء الاصطناعي أصبحت أكثر حساسية
أصبحت العلاقة بين الوقت والإنفاق والإيرادات أكثر حساسية. فقد يظل الطلب قويًا، بينما تتراجع العوائد المتوقعة إذا تباطأت الموافقات، وظلت تكاليف التمويل مرتفعة، وتراكمت الديون قبل أن تبدأ المشاريع في تحقيق إيرادات فعلية.
تملك الشركات التي تتمتع بتدفقات نقدية تشغيلية وطاقة استيعابية قائمة مساحة أكبر لامتصاص التأخيرات. أما الشركات التي اقترضت على أساس جداول إنشاء سريعة، فتتمتع بمرونة أقل. وهذا التباين بين النموذجين كان أحد أبرز العوامل التي عكستها موجة البيع يوم الخميس.