الدعم

هل تحقق أنثروبيك أرباحًا؟ تحليل الإيرادات والخسائر وتكاليف الذكاء الاصطناعي
تسجل أنثروبيك نموًا استثنائيًا في إيراداتها، لكن تقييم ربحيتها يعتمد على المؤشر المالي المستخدم. وتكشف إفصاحات الاكتتاب عن تحسن الأداء التشغيلي، وخسائر محاسبية ضخمة، والتزامات طويلة الأجل لتمويل البنية التحتية للذكاء الاصطناعي.
حققت أنثروبيك إيرادات بلغت 33.24 مليار دولار خلال الأشهر التسعة الأولى من 2026، منها 16.96 مليار دولار في الربع الثالث وحده.
وصل معدل الإيرادات السنوي المحسوب وفق أحدث مستويات النشاط إلى 81 مليار دولار، وهو تقدير يستند إلى وتيرة الإيرادات الأخيرة، ويختلف عن الإيرادات الفعلية المحققة.
سجلت الشركة أول ربح تشغيلي فصلي وفق المبادئ المحاسبية الأميركية في الربع الثاني من 2026، قبل العودة إلى الخسائر التشغيلية في الربع الثالث.
جاء معظم صافي الخسارة البالغ 104.04 مليارات دولار خلال الأشهر التسعة الأولى من إعادة تقييم أدوات تمويلية محاسبيًا دون تدفقات نقدية مباشرة.
تبلغ الالتزامات المستقبلية المرتبطة بالحوسبة والبنية التحتية نحو 900.9 مليار دولار، ما يجعل قدرة الشركة على توليد تدفقات نقدية مستدامة عاملًا حاسمًا في تقييم مستقبلها.
حققت شركة أنثروبيك (Anthropic) إيرادات بلغت 4.59 مليارات دولار في عام 2025، قبل أن تقفز إلى 33.24 مليار دولار خلال الأشهر التسعة الأولى من 2026. وبحلول نهاية أكتوبر، وصل معدل الإيرادات السنوي المحسوب وفق أحدث مستويات النشاط إلى نحو 81 مليار دولار، في نمو استثنائي يعكس التوسع السريع في استخدام نماذج الذكاء الاصطناعي «كلود» (Claude).
ورغم هذه القفزة، ما تزال الشركة تسجل خسائر على مستوى صافي الربح. فقد حققت أول أرباح تشغيلية فصلية وفق المبادئ المحاسبية الأميركية في الربع الثاني من 2026، لكنها عادت إلى تسجيل خسارة تشغيلية في الربع الثالث.
وتكشف هذه الأرقام عن اختلاف مهم بين نمو الإيرادات والربحية التشغيلية وصافي الربح والتدفقات النقدية، وهو اختلاف أساسي لفهم الوضع المالي للشركة قبل طرح أسهمها للاكتتاب العام.
هل أنثروبيك رابحة؟
نجحت أنثروبيك في تحقيق أرباح تشغيلية خلال أحد أرباع 2026، لكنها لم تصل بعد إلى مرحلة الربحية المستدامة وفق المبادئ المحاسبية الأميركية المقبولة عمومًا (GAAP)، وما تزال تسجل خسائر صافية كبيرة.
وتوضح أربعة مؤشرات الصورة المالية للشركة:
- الربح التشغيلي وفق GAAP: خسارة بلغت 567 مليون دولار في الربع الثالث من 2026، وخسارة إجمالية قدرها 1.26مليار دولار خلال الأشهر التسعة الأولى.
- صافي الربح وفق GAAP: خسارة بلغت 23.29 مليار دولار في الربع الثالث، و104.04 مليارات دولار خلال الأشهر التسعة الأولى.
- الربح التشغيلي المعدل: حققت الشركة نحو 2.46 مليار دولار من الأرباح التشغيلية المعدلة في الربع الثالث، وفق الاستبعادات المحاسبية التي تعتمدها خارج معايير GAAP.
- التدفقات النقدية: تمثل مقياسًا منفصلًا عن الأرباح المحاسبية، وتتأثر بتوقيت المدفوعات والاستثمارات في البنية التحتية وترتيبات التمويل.
وسجلت أنثروبيك في الربع الثاني من 2026 ربحًا تشغيليًا بلغ 974 مليون دولار قبل البنود غير التشغيلية والضرائب، لتكون تلك المرة الأولى التي تتجاوز فيها إيراداتها المصروفات التشغيلية المسجلة خلال ربع مالي.
لكن تحقيق ربح تشغيلي فصلي لا يعني أن الشركة أصبحت مربحة بعد احتساب جميع المصروفات والبنود المالية.
وفي المقابل، فإن صافي الخسارة المعلن يعطي صورة أكبر بكثير عن الخسائر مقارنة بالنقد الذي استهلكته العمليات اليومية، لأن جزءًا كبيرًا منه نتج عن تغيرات محاسبية في القيمة العادلة لأدوات التمويل مع ارتفاع تقييم الشركة.
وتشير هذه الفروق إلى تحسن كبير في الأداء التشغيلي لأنثروبيك، مع استمرار الحاجة إلى إثبات قدرتها على تحقيق أرباح وتدفقات نقدية مستدامة.
كيف تطورت إيرادات أنثروبيك بين 2023 و2026؟
ارتفعت إيرادات أنثروبيك من 41 مليون دولار في 2023 إلى 4.59 مليارات دولار في 2025، قبل أن تصل إلى 33.24 مليار دولار خلال الأشهر التسعة الأولى من 2026.
وتعكس هذه الأرقام الإيرادات الفعلية التي اعترفت بها الشركة خلال فترات مالية مكتملة، ويجب التمييز بينها وبين معدل الإيرادات السنوي الذي تعلنه بصورة أكثر تكرارًا اعتمادًا على أحدث مستويات نشاطها التجاري.
إيرادات أنثروبيك السنوية من 2023 إلى 2025
سجلت أنثروبيك الإيرادات السنوية التالية:
- 2023: نحو 41 مليون دولار.
- 2024: نحو 386 مليون دولار.
- 2025: نحو 4.585 مليارات دولار.
وبذلك ارتفعت الإيرادات بنسبة تقارب 841% في 2024، ثم بنحو 1,088% في 2025، وفق البيانات المالية السنوية المدققة.
وتوضح هذه النتائج مدى سرعة انتقال كلود من منتج ناشئ في سوق الذكاء الاصطناعي إلى نشاط تجاري كبير، مع توسع استخدامه بين الأفراد والمطورين والشركات.
وشهد عام 2026 تسارعًا إضافيًا. فقد وصلت الإيرادات خلال الأشهر التسعة الأولى إلى 33.242 مليار دولار، مقارنة بنحو 2.545 مليار دولار خلال الفترة نفسها من العام السابق، بزيادة تقارب 1,206%.
وتجدر الإشارة إلى أن نتائج الفترات المرحلية لعام 2026 غير مدققة، بخلاف البيانات السنوية السابقة.
إيرادات أنثروبيك الفصلية من نهاية 2024 إلى الربع الثالث من 2026
بلغت إيرادات أنثروبيك نحو 200 مليون دولار خلال الربع الأخير من 2024، ثم واصلت الارتفاع بوتيرة متسارعة خلال العام التالي.
وسجلت الشركة في 2025:
- الربع الأول: 376 مليون دولار.
- الربع الثاني: 787 مليون دولار.
- الربع الثالث: 1.382 مليار دولار.
- الربع الرابع: 2.040 مليار دولار.
وتسارع النمو بصورة أكبر خلال 2026، حيث بلغت الإيرادات:
- الربع الأول: 4.731 مليارات دولار.
- الربع الثاني: 11.555 مليار دولار.
- الربع الثالث: 16.956 مليار دولار.
وتعني هذه النتائج أن أنثروبيك حققت خلال الربع الأول من 2026 وحده إيرادات تفوق إجمالي إيراداتها طوال عام 2025.
وبحلول الربع الثالث، أصبحت الإيرادات الفصلية تعادل نحو 12.3 ضعف مستواها في الفترة المقابلة من 2025، ما يعكس التوسع الكبير في الطلب التجاري على نماذجها وخدماتها.
ومع ذلك، بدأت معدلات النمو الفصلية تتباطأ نسبيًا مع اتساع حجم الأعمال. فقد تراجع النمو مقارنة بالربع السابق من نحو 144% في الربع الثاني من 2026 إلى 47% في الربع الثالث.
وتبقى هذه المعدلات مرتفعة بصورة استثنائية، لكن المحافظة على النسبة المئوية نفسها تتطلب إضافة مبالغ أكبر بصورة متزايدة إلى الإيرادات مع توسع قاعدة المبيعات.
ماذا يعني وصول معدل إيرادات أنثروبيك السنوي إلى 81 مليار دولار؟
وصل معدل الإيرادات السنوي لأنثروبيك، المحسوب وفق وتيرة النشاط الأخيرة، إلى نحو 81 مليار دولار في 31 أكتوبر 2026، بزيادة قدرها 10 مليارات دولار مقارنة بنهاية سبتمبر.
وتعتمد الشركة في احتساب هذا المؤشر على مكونين رئيسيين: رسوم الاستخدام المحققة خلال آخر 28 يومًا، التي تُضرب في 13 لتحويلها إلى تقدير سنوي، وإيرادات الاشتراكات الشهرية، التي تُضرب في 12.
ويقدم هذا المقياس صورة حديثة عن الحجم السنوي المحتمل للنشاط التجاري إذا استمرت وتيرة الإيرادات الأخيرة.
لكنه لا يعني أن أنثروبيك حققت بالفعل 81 مليار دولار من الإيرادات خلال 2026، كما أنه لا يضمن استمرار إنفاق العملاء بالمستويات نفسها على مدار الاثني عشر شهرًا التالية.
ويصبح هذا التمييز مهمًا بصورة خاصة خلال فترات النمو السريع.
فالإيرادات المعترف بها محاسبيًا تقيس المبيعات خلال فترة مالية مكتملة، بينما يعكس معدل الإيرادات السنوي أحدث وتيرة للنشاط التجاري. ويمكن للتغيرات الموسمية وميزانيات العملاء والأسعار وأنماط الاستخدام أن تؤثر في هذا التقدير.
ولهذا يوفر المؤشران معلومات مختلفة ومتكاملة عند تقييم النمو، مع أهمية الاعتماد على النتائج المالية الفعلية لقياس الأداء المحقق.
كيف تحقق أنثروبيك إيراداتها؟
تحقق أنثروبيك معظم إيراداتها من العملاء الذين يدفعون مقابل استخدام نماذج كلود، إلى جانب الاشتراكات الموجهة للأفراد وفرق العمل والمؤسسات.
ويرتبط نموذج أعمال الشركة بدرجة كبيرة بحجم استخدام العملاء لأنظمة الذكاء الاصطناعي، ما يسمح بزيادة الإيرادات مع توسع دمج كلود في العمليات التجارية اليومية.
وتكتسب هذه الآلية أهمية خاصة عندما تنتقل الشركات من استخدام الذكاء الاصطناعي في مهام محدودة إلى تشغيل تطبيقات وعمليات متكررة تعتمد عليه بصورة مستمرة.
رسوم الاستخدام مقابل الاشتراكات
تأتي نحو 80% من إيرادات أنثروبيك من الأنشطة المرتبطة بحجم الاستخدام، بما يشمل الوصول إلى النماذج من خلال واجهات البرمجة (API) والتطبيقات التي تحتسب الرسوم وفق الاستهلاك.
ويدفع العملاء بناءً على النموذج المستخدم وحجم المعالجة المطلوبة.
أما النسبة المتبقية، البالغة نحو 20%، فتأتي من الاشتراكات، بما فيها الخطط المخصصة للأفراد والشركات.
وتوفر الاشتراكات علاقة تجارية متكررة مع العملاء، بينما تسمح رسوم الاستخدام بزيادة الإنفاق بصورة مباشرة عندما تتوسع الشركات في تشغيل تطبيقات أكثر تعقيدًا أو استهلاكًا للقدرات الحاسوبية.
وتتمثل إحدى مزايا هذا النموذج في قدرة العميل على بدء استخدام محدود، ثم زيادة الإنفاق تدريجيًا دون الحاجة إلى التفاوض على عقد برمجي جديد بالكامل.
لكن المرونة نفسها تعمل في الاتجاه المعاكس أيضًا. فيمكن للعملاء تقليص الاستخدام أو اختيار نماذج أقل تكلفة أو نقل بعض المهام إلى مزودين آخرين، ما قد يؤثر في نمو الإيرادات.
دور Claude Code وCowork في توسع أعمال أنثروبيك
تساعد منتجات مثل Claude Code وCowork على توسيع حضور أنثروبيك في تطوير البرمجيات والمهام المكتبية والعمليات التجارية.
وتعتمد أهميتها المالية على قدرة الشركة على تحويل الاستخدام الفردي أو المتقطع إلى اعتماد متكرر داخل فرق العمل والأنظمة التشغيلية.
وقد أعلنت أنثروبيك أن معدل الاحتفاظ الصافي بالإيرادات بلغ نحو 900% في 30 سبتمبر 2026، وفق المنهجية التي تعتمدها الشركة.
ويشير هذا الرقم إلى توسع كبير في إنفاق مجموعة العملاء الحاليين التي يشملها القياس، بعد احتساب انخفاض الإنفاق وفقدان بعض العملاء.
ولا يعني معدل الاحتفاظ البالغ 900% أن الشركة احتفظت بعدد عملاء يعادل تسعة أضعاف قاعدة عملائها السابقة. فهو يعكس التغير في الإيرادات الناتجة من مجموعة محددة من العملاء الحاليين.
كما أن طبيعة أنثروبيك كشركة حديثة نسبيًا تفسر جزءًا من هذه القفزة، إذ قد تنتقل المؤسسات من تجارب أولية صغيرة إلى استخدام واسع النطاق خلال فترة قصيرة.
وسيكون الاختبار التالي هو مدى استمرار توسع إنفاق العملاء مع نضج استخداماتهم، وزيادة تدقيق إدارات المشتريات في العوائد المالية الفعلية من اعتماد أدوات الذكاء الاصطناعي.
منصات الحوسبة السحابية والتوسع الدولي
يمكن للعملاء الحصول على خدمات كلود بصورة مباشرة من أنثروبيك أو عبر قنوات الحوسبة السحابية، بما فيها أمازون ويب سيرفيسز (AWS) وغوغل كلاود ومايكروسوفت.
وتسهل هذه المنصات اعتماد منتجات الشركة لدى المؤسسات التي تدير إنفاقها التكنولوجي من خلال مزودي الخدمات السحابية المعروفين.
كما تساعد على تقليص التعقيدات المرتبطة بإجراءات الشراء والعقود، وتتيح لأنثروبيك الوصول إلى شركات قد يصعب خدمتها اعتمادًا على قنوات المبيعات المباشرة وحدها.
ويوسع الانتشار الدولي قاعدة العملاء المحتملة، لكن من المهم التمييز بين قناة توزيع الخدمة والموقع الجغرافي للعميل.
فشراء خدمات كلود من خلال شركة حوسبة سحابية أميركية لا يعني بالضرورة أن العميل النهائي يعمل داخل الولايات المتحدة.
لماذا تسجل أنثروبيك خسائر صافية ضخمة رغم نمو الإيرادات؟
بلغ صافي خسارة أنثروبيك خلال الأشهر التسعة الأولى من 2026 نحو 104.04 مليارات دولار، وهو رقم يبدو استثنائيًا مقارنة بحجم إيرادات الشركة.
لكن الجزء الأكبر من هذه الخسارة جاء من مصروف محاسبي غير نقدي بقيمة 94.32 مليار دولار، ناتج من إعادة تقييم أدوات تمويلية وفق قيمتها العادلة.
ويوضح هذا البند السبب الرئيسي للفارق الكبير بين الأداء التشغيلي لأنثروبيك وصافي نتائجها المالية.
كما يجعل الاعتماد على رقم صافي الخسارة وحده طريقة غير كافية لتقييم حجم النقد الذي تستهلكه الشركة في أنشطتها اليومية.
كيف أدت إعادة تقييم أدوات التمويل إلى خسائر محاسبية ضخمة؟
جمعت أنثروبيك رؤوس أموال باستخدام أدوات تمويل متعددة، شملت سندات قابلة للتحويل والتزامات مشتقة واتفاقيات مبسطة للحصول على حقوق ملكية مستقبلية، المعروفة باسم SAFEs.
وتتطلب المعالجة المحاسبية لبعض هذه الأدوات إعادة تقييم قيمتها العادلة بصورة دورية.
وعندما يرتفع تقييم أنثروبيك، قد ترتفع أيضًا القيمة المحاسبية للالتزامات المرتبطة بذلك التقييم، ويُسجل الفرق بوصفه مصروفًا في القوائم المالية.
ويخلق هذا الوضع نتيجة تبدو غير معتادة، إذ يمكن لارتفاع قيمة الشركة وزيادة إقبال المستثمرين عليها أن يساهما في تسجيل خسائر محاسبية أكبر.
وخلال الأشهر التسعة الأولى من 2026، بلغت هذه المصروفات المرتبطة بإعادة التقييم نحو 94.3 مليار دولار.
ولم يمثل هذا المبلغ خروجًا نقديًا مكافئًا خلال الفترة نفسها. ومع ذلك، فإن استبعاده لا يجعل أنثروبيك شركة مربحة تلقائيًا، نظرًا إلى استمرار وجود مصروفات وخسائر أخرى.
الفرق بين الخسارة التشغيلية وصافي الخسارة والربح التشغيلي المعدل
يقيس الربح التشغيلي الفرق بين الإيرادات والمصروفات المتعلقة بتشغيل النشاط التجاري.
أما صافي الربح فيشمل أيضًا البنود غير التشغيلية، مثل إعادة تقييم أدوات التمويل والإيرادات أو المصروفات الأخرى والضرائب.
في المقابل، يستبعد الربح التشغيلي المعدل مصروفات محددة وفق المنهجية التي تعتمدها الشركة خارج المبادئ المحاسبية الأميركية.
ويمكن لهذا المؤشر أن يساعد على فهم التغيرات في الأداء الأساسي، لكنه يتطلب من المستثمرين مراجعة طبيعة المصروفات المستبعدة وأهميتها الاقتصادية.
وتوضح نتائج الربع الثالث من 2026 الفروق بين هذه المقاييس.
فقد سجلت أنثروبيك خسارة تشغيلية وفق GAAP بلغت 567 مليون دولار، مقابل ربح تشغيلي معدل يقارب 2.46 مليار دولار، وصافي خسارة بلغ 23.29 مليار دولار.
ويعكس كل رقم جانبًا مختلفًا من الوضع المالي.
فالربح المعدل يوضح مستوى الأداء بعد استبعاد بنود معينة، بينما يشمل الربح التشغيلي وفق GAAP نطاقًا أوسع من المصروفات. أما صافي الربح فيعكس النتيجة المحاسبية الشاملة للفترة المالية.
ولهذا يحتاج تقييم ربحية أنثروبيك إلى النظر في المؤشرات الثلاثة، إلى جانب التدفقات النقدية الفعلية.
كم تنفق أنثروبيك على الحوسبة والبحث والتطوير؟
تشكل الحوسبة والبنية التحتية أحد أكبر عناصر التكلفة لدى أنثروبيك، إلى جانب رواتب الموظفين والبحث والتطوير والمبيعات والمصروفات التشغيلية الأخرى.
وقد بلغت مصروفات الحوسبة نحو 7.33 مليارات دولار في 2025، قبل أن ترتفع إلى نحو 9.86 مليارات دولار خلال الربع الثالث من 2026 وحده.
وتحتاج الشركة إلى تمويل نوعين من الأنشطة الحاسوبية، أولهما تشغيل النماذج لخدمة العملاء الحاليين، وثانيهما تطوير النماذج المستقبلية وتدريبها للمحافظة على قدرتها التنافسية.
ويؤثر هذا التمييز بصورة مباشرة في قراءة هوامش الربحية، خصوصًا عندما تُسجل بعض مصروفات تطوير النماذج خارج تكلفة الإيرادات المباشرة.
هل يبلغ هامش الربح الإجمالي لأنثروبيك 85%؟
تشير نتائج النصف الأول من 2026 إلى هامش ربح إجمالي ضمني يبلغ نحو 85%، بناءً على إيرادات بلغت 16.29 مليار دولار وتكلفة إيرادات تقارب 2.38 مليار دولار.
لكن هذا المستوى يحتاج إلى تفسير دقيق.
فتكلفة الإيرادات المستخدمة في احتساب الهامش لا تشمل جميع المصروفات المرتبطة بتطوير النماذج وتدريبها، إذ تُسجل أجزاء كبيرة منها ضمن بنود تشغيلية أخرى.
وعند النظر إلى مصروفات الحوسبة والبنية التحتية بصورة أوسع، نجد أنها مثلت نحو 55% من الإيرادات خلال النصف الأول من 2026، وارتفعت إلى نحو 58% في الربع الثالث.
وتقدم هذه النسب صورة أكثر شمولًا عن الموارد المطلوبة لتشغيل أعمال أنثروبيك وتطوير قدراتها التقنية.
ولهذا فإن هامش الربح الإجمالي الضمني البالغ 85% لا يعني احتفاظ الشركة بـ85 سنتًا من كل دولار إيرادات بعد سداد جميع احتياجاتها الحاسوبية.
فهناك فرق مهم بين تكلفة تشغيل الخدمات المقدمة للعملاء والتكلفة الإجمالية للمحافظة على قدرة الشركة على تطوير نماذج ذكاء اصطناعي تنافسية.
لماذا عادت أنثروبيك إلى الخسارة التشغيلية في الربع الثالث؟
انتقلت أنثروبيك من تحقيق ربح تشغيلي بقيمة 974 مليون دولار في الربع الثاني إلى تسجيل خسارة تشغيلية بلغت 567 مليون دولار في الربع الثالث من 2026، رغم استمرار النمو القوي في الإيرادات.
وساهم عاملان رئيسيان في هذا التحول.
الأول هو تسجيل نحو 5 مليارات دولار من تكاليف الحوسبة المرتبطة بالتزامات قصيرة الأجل، كانت أكثر تكلفة من الحصول على قدرات حاسوبية مماثلة بموجب اتفاقيات طويلة الأجل.
أما العامل الثاني، فتمثل في نحو ملياري دولار من مصروفات مطابقة التبرعات غير النقدية.
وتكشف هذه النتائج عن أحد التحديات العملية للنمو السريع في الذكاء الاصطناعي.
فعندما يرتفع طلب العملاء بوتيرة أسرع من جاهزية البنية التحتية المخطط لها، قد تضطر الشركة إلى تأمين قدرات حاسوبية إضافية بتكاليف مرتفعة.
وقد تساعد الاتفاقيات طويلة الأجل على تحسين تكلفة الحوسبة، لكنها تلزم الشركة في المقابل بدفع مبالغ مقابل قدرات مستقبلية قبل التأكد من حجم الطلب عليها.
ولهذا تحتاج الإدارة إلى الموازنة بين تكلفة نقص القدرات الحاسوبية في المدى القصير ومخاطر الالتزام بشراء قدرات أكبر من الحاجة الفعلية مستقبلًا.
السيولة النقدية والتدفقات المالية والتزامات بقيمة 900.9 مليار دولار
امتلكت أنثروبيك نحو 131.9 مليار دولار من النقد وما يعادله والاستثمارات قصيرة الأجل في 30 سبتمبر 2026، في وقت تمتد فيه التزاماتها التعاقدية المرتبطة بالحوسبة والبنية التحتية حتى عام 2045.
وتشير أحدث نشرة اكتتاب إلى أن إجمالي هذه الالتزامات يبلغ نحو 900.9 مليار دولار، مقارنة بتقدير سابق قارب 895 مليار دولار.
ومن هذا المبلغ، يستحق نحو 70.7 مليار دولار خلال الاثني عشر شهرًا التالية لـ30 سبتمبر 2026.
وتمثل هذه الأرقام التزامات إنفاق تعاقدية مستقبلية موزعة على سنوات طويلة، وتختلف عن المصروفات التي جرى الاعتراف بها محاسبيًا بالفعل، كما تختلف عن الديون المستحقة السداد بصورة فورية.
هل تكفي السيولة المتاحة لتمويل توسع أنثروبيك؟
حققت أنثروبيك تدفقات نقدية تشغيلية بلغت نحو 3.93 مليارات دولار خلال النصف الأول من 2026، ما يعكس تحسن قدرتها على توليد النقد من أنشطتها التجارية.
لكن التدفقات النقدية التشغيلية تختلف عن التدفقات النقدية الحرة التي تُحتسب بعد مراعاة النفقات الرأسمالية.
فالتوسع في البنية التحتية قد يتطلب مدفوعات كبيرة قبل أن تبدأ القدرات الحاسوبية الجديدة في تحقيق إيرادات من العملاء.
وتوفر السيولة الحالية لأنثروبيك مرونة مالية كبيرة، لكن استدامة هذه المرونة ستعتمد على نمو المتحصلات من العملاء وتوقيت الاستثمارات وإمكانية الوصول إلى مصادر تمويل إضافية.
كما ستتأثر بمدى الجدوى الاقتصادية للقدرات الحاسوبية التي تتعاقد الشركة للحصول عليها، وقدرتها على تحقيق عوائد تتناسب مع التكاليف المرتبطة بها.
ويكتسب هذا العامل أهمية خاصة مع ارتفاع حجم الالتزامات المستقبلية إلى مستويات ضخمة، في صناعة تتغير فيها تكلفة التكنولوجيا والطلب عليها بسرعة.
قاعدة عملاء أنثروبيك ومخاطر تركز الإيرادات
نجحت أنثروبيك في بناء قاعدة واسعة من العملاء ذوي الإنفاق المرتفع، لكن اعتمادها المتزايد على المؤسسات يجعل قرارات الشراء لدى بعض العملاء الكبار مؤثرة في نتائجها المالية.
فقد تجاوز عدد العملاء الذين يحقق كل منهم إيرادات لا تقل عن 100 ألف دولار خلال الاثني عشر شهرًا السابقة 11,900 عميل.
كما بلغ عدد العملاء الذين تتجاوز إيرادات كل منهم 10 ملايين دولار نحو 250 عميلًا.
وتشير نشرة الاكتتاب أيضًا إلى أن أي عميل منفرد لم يمثل أكثر من 10% من إجمالي الإيرادات خلال الأشهر التسعة الأولى من 2026.
ويعكس ذلك قاعدة إيرادات أكثر تنوعًا مقارنة بما قد توحي به بيانات التركّز السابقة وحدها.
ففي عام 2025، مثلت كل من أمازون وغوغل نحو 12% من إيرادات أنثروبيك.
ومن المهم التمييز بين دور الشركتين بوصفهما مستثمرتين وشريكتين في البنية التحتية، وبين الإيرادات الناتجة من التعاملات التجارية معهما.
وتكتسب العلاقات المتداخلة بين المستثمرين والموردين والعملاء أهمية خاصة في صناعة الذكاء الاصطناعي.
فقد يوفر الشركاء الاستراتيجيون رأس المال لتمويل التوسع في البنية التحتية، بينما تعتمد الإيرادات التجارية على استمرار الطلب الفعلي على الخدمات الناتجة من هذه الاستثمارات.
ولهذا يحتاج المستثمرون إلى فهم حركة رؤوس الأموال بين الأطراف المختلفة، إلى جانب تقييم جودة الإيرادات ومدى استقلالها واستدامتها.
مقارنة إيرادات أنثروبيك وأوبن إيه آي: من ينمو بصورة أسرع؟
تشير بعض بيانات عام 2026 إلى أن أنثروبيك تجاوزت أوبن إيه آي (OpenAI) في بعض مقارنات الإيرادات، لكن مستوى الإفصاح المالي المتاح عن الشركتين يختلف بصورة مهمة.
فقد سجلت أنثروبيك إيرادات بلغت نحو 11.56 مليار دولار في الربع الثاني من 2026، مقارنة برقم متداول لإيرادات أوبن إيه آي يبلغ نحو 6.7 مليارات دولار خلال الفترة نفسها.
ويستند رقم أنثروبيك إلى الإفصاحات المالية المقدمة ضمن مستندات الاكتتاب، بينما يعتمد الرقم المقارن لأوبن إيه آي على بيانات منشورة في تقارير، دون توفر إفصاح مماثل من حيث التفاصيل المحاسبية.
ويحد هذا الاختلاف من دقة المقارنة المباشرة بين الشركتين.
كما أن التفوق في الإيرادات لا يقدم إجابة كاملة عن قوة نموذج الأعمال.
فقد تؤدي الاختلافات في مزيج المنتجات وهياكل التسعير وتكاليف الحوسبة واتفاقيات البنية التحتية إلى تباين كبير في هوامش الأرباح والاحتياجات النقدية، حتى بين شركات تحقق إيرادات متقاربة.
ولهذا ستكون المقارنة بين الربحية والتدفقات النقدية وتكاليف تشغيل النماذج أكثر أهمية مع نضج سوق الذكاء الاصطناعي وازدياد المنافسة بين المطورين.
ما المؤشرات التي يجب مراقبتها في نتائج أنثروبيك المقبلة؟
ستحتاج نتائج أنثروبيك المالية المقبلة إلى تقديم أدلة أوضح على قدرة النمو السريع في الإيرادات على التحول إلى أرباح تشغيلية وتدفقات نقدية مستدامة.
نمو الإيرادات الفعلية
يمثل نمو الإيرادات المعترف بها محاسبيًا نقطة البداية الأساسية.
فتحديثات معدل الإيرادات السنوي توفر مؤشرات سريعة على اتجاه النشاط التجاري، بينما تكشف النتائج الفصلية مقدار الإيرادات التي تحققت فعليًا خلال فترة مالية مكتملة.
وسيكون من المهم مراقبة ما إذا كان التوسع في استخدام كلود يواصل دعم الإيرادات بالمعدلات المتوقعة، خصوصًا مع اتساع قاعدة المقارنة وتزايد المنافسة.
كفاءة الإنفاق على الحوسبة
سيكون المؤشر الثاني هو مدى تحسن كفاءة الحوسبة والبنية التحتية.
وينبغي متابعة ما إذا كانت هذه المصروفات تتراجع كنسبة من الإيرادات مع بدء الاستفادة من اتفاقيات الحوسبة طويلة الأجل، ومدى انتقال الوفورات إلى العملاء عبر تخفيض أسعار الخدمات.
فقد يساعد انخفاض تكلفة تشغيل النماذج على تعزيز الهوامش، لكن المنافسة السعرية قد تقلص جزءًا من المكاسب المتحققة.
استدامة الأرباح التشغيلية
ستكون جودة الربحية أكثر أهمية من تحقيق أرباح خلال ربع مالي واحد.
فاستمرار تحقيق أرباح تشغيلية وفق المبادئ المحاسبية الأميركية سيقدم دليلًا أقوى على تحسن نموذج الأعمال مقارنة بربع منفرد مربح أو نمو الأرباح المعدلة الناتج أساسًا من استبعاد مصروفات معينة.
وسيراقب المستثمرون قدرة أنثروبيك على المحافظة على هذا الأداء مع استمرار الإنفاق على تطوير النماذج والتوسع التجاري.
التدفقات النقدية والالتزامات المستقبلية
أما العامل الأخير، فيتعلق بقدرة الشركة على تمويل التزاماتها الضخمة في البنية التحتية وفق الجداول الزمنية المتفق عليها.
فالطلب القوي يدعم التوسع، لكن الاتفاقيات الموقعة اليوم ستحتاج إلى تمويل مستقبلي حتى إذا تباطأ نمو الإيرادات.
وسيكون من الضروري تقييم توقيت المدفوعات والاستثمارات مقابل التدفقات النقدية التي تولدها الخدمات الجديدة.
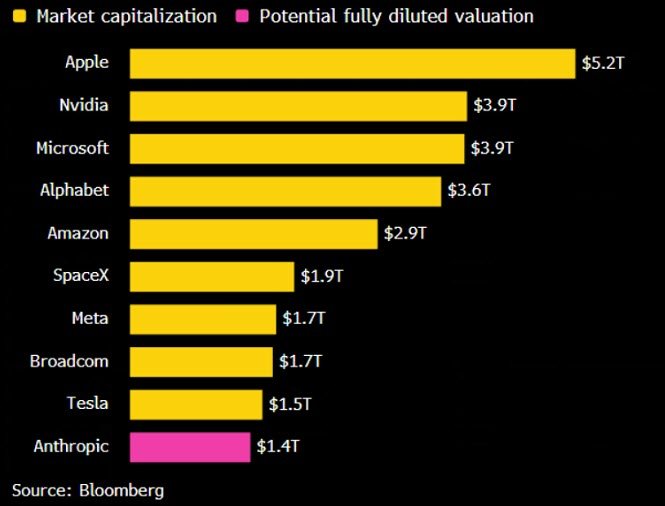
وعند تقييم مستهدف يقارب 1.4 تريليون دولار على أساس الأسهم المخففة بالكامل، يصبح تنفيذ خطط النمو وتحسين الربحية عاملين حاسمين في تحديد قدرة أنثروبيك على تلبية توقعات المستثمرين.
كما ستوفر نتائج الشركة بعد الاكتتاب رؤية أوضح لمدى قدرة الإنفاق الضخم على البنية التحتية للذكاء الاصطناعي على توليد طلب تجاري مستدام وعوائد مالية كافية.
كيفية تداول سهم أنثروبيك مع إكويتي
يمكن للعملاء المؤهلين التعرف على إمكانية تداول عقود فروقات أنثروبيك قبل الاكتتاب مع إكويتي، للاستفادة من توقعات تحركات الأسعار قبل الإدراج المخطط للشركة، وفق شروط الإتاحة والتداول المعمول بها.
وتوفر عقود الفروقات انكشافًا على التغيرات السعرية دون امتلاك الأسهم الأساسية. وقد تختلف الأسعار المتاحة قبل الاكتتاب عن سعر الطرح النهائي والسعر الذي سيبدأ عنده تداول السهم في البورصة.
وينبغي مراجعة آلية التسعير ومتطلبات الهامش وتكاليف التداول وشروط انتقال العقود عند الإدراج قبل فتح أي مركز.
كما يجب الانتباه إلى أن عقود الفروقات منتجات مالية ذات رافعة مالية، ويمكن أن تؤدي الرافعة إلى تضخيم الخسائر والمكاسب على حد سواء.
الأسئلة الشائعة حول إيرادات أنثروبيك وربحيتها
كم تبلغ إيرادات أنثروبيك؟
حققت أنثروبيك إيرادات بلغت 4.585 مليارات دولار في 2025، و33.242 مليار دولار خلال الأشهر التسعة الأولى من 2026. وبلغت إيرادات الربع الثالث من 2026 وحده نحو 16.956 مليار دولار.
هل شركة أنثروبيك رابحة؟
ما تزال أنثروبيك تسجل خسائر صافية وفق المبادئ المحاسبية الأميركية. وقد حققت أول ربح تشغيلي فصلي في الربع الثاني من 2026، قبل العودة إلى تسجيل خسارة تشغيلية في الربع الثالث.
كيف تجني أنثروبيك الأموال؟
تحقق أنثروبيك معظم إيراداتها من رسوم استخدام نماذج كلود، بما فيها واجهات البرمجة والتطبيقات التي تحتسب الرسوم وفق الاستهلاك، إضافة إلى الاشتراكات المخصصة للأفراد وفرق العمل والشركات.
لماذا خسرت أنثروبيك 104 مليارات دولار؟
نتج نحو 94.3 مليار دولار من الخسارة عن إعادة تقييم أدوات تمويلية محاسبيًا دون تدفقات نقدية مباشرة. أما الخسارة التشغيلية فكانت أقل بكثير، وبلغت نحو 1.26 مليار دولار خلال الأشهر التسعة الأولى من 2026.
من أكبر عملاء أنثروبيك؟
لم تكشف الشركة عن قائمة شاملة بأكبر عملائها. ومثلت كل من أمازون وغوغل نحو 12% من إيرادات 2025، بينما لم تتجاوز مساهمة أي عميل منفرد 10% من الإيرادات خلال الأشهر التسعة الأولى من 2026.
هل استثمرت إنفيديا في أنثروبيك؟
نعم. تشمل الترتيبات المعلنة التزامًا استثماريًا جرى الإعلان عنه في 2025، إلى جانب المشاركة في الطرح الخاص المصاحب للاكتتاب العام. ويجب التمييز بين الالتزامات الاستثمارية المعلنة ورؤوس الأموال التي جرى تحويلها بالفعل.