الدعم
نتائج شركات التكنولوجيا: هل تستطيع مايكروسوفت وألفابت وأمازون تبرير الإنفاق على الذكاء الاصطناعي؟
أظهرت نتائج ميتا أن قوة الإيرادات لم تعد كافية لحماية أسهم شركات الذكاء الاصطناعي عندما تستمر تكلفة تحقيق هذا النمو في الارتفاع. وتواجه مايكروسوفت وألفابت وأمازون الاختبار نفسه الآن.
أظهر تراجع ناسداك أن تجاوز توقعات الأرباح لم يعد كافياً لإرضاء المستثمرين.
يتعين على ألفابت ومايكروسوفت وأمازون ربط الإنفاق الرأسمالي بنمو الخدمات السحابية والهوامش والتدفقات النقدية.
ستكون التوجيهات المستقبلية أكثر أهمية من تسجيل مفاجأة إيجابية أخرى في الأرباح الماضية.
قد يستفيد موردو الرقائق من قوة الطلب، في حين تتزايد الضغوط على الشركات التي تموّل هذا التوسع.
موجة البيع غيّرت ما ينتظره المستثمرون من نتائج الأرباح
تراجع مؤشر ناسداك بعدما أعادت نتائج ميتا إثارة المخاوف بشأن تكلفة التوسع في الذكاء الاصطناعي. ورغم تجاوز الشركة توقعات المحللين، هبط سهمها بنسبة 7% بعدما أسهم الإنفاق الكبير على البنية التحتية في تسجيل أول تدفق نقدي خارج للشركة منذ أكثر من عقد.
خلال جزء كبير من دورة الاستثمار في الذكاء الاصطناعي، كافأت الأسواق الشركات على زيادة طاقتها الاستيعابية. أما الآن، فقد بات المستثمرون يتساءلون عن السرعة التي ستتحول بها هذه الطاقة إلى إيرادات، وما إذا كانت العوائد المستقبلية ستعوض الأموال التي يجري ضخها اليوم.
وتركزت موجة البيع في الجزء الأكثر تعرضاً لهذه المخاوف من السوق الأمريكية. فقد أنهى مؤشر داو جونز الجلسة دون تغير يُذكر تقريباً، بينما تحمل ناسداك، الذي تهيمن عليه أسهم التكنولوجيا، الجزء الأكبر من الضغوط. ويجعل هذا التباين نتائج الشركات الأمريكية المرتقبة اختباراً مباشراً للمؤشر، إذ يتعين على مايكروسوفت وألفابت وأمازون إثبات أن المخاوف المتعلقة بالإنفاق، التي كشفت عنها نتائج ميتا، لا تنطبق على كبرى شركات التكنولوجيا الأخرى.
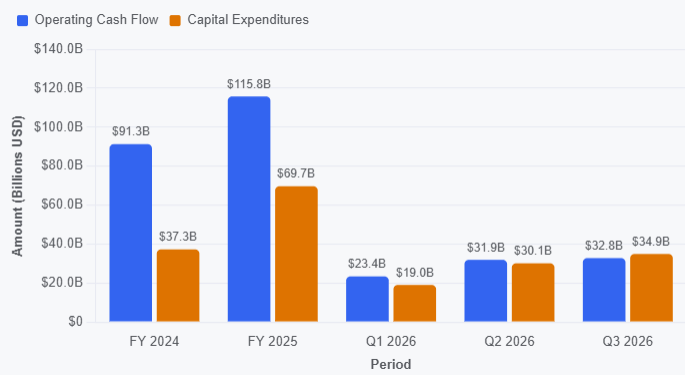
ولهذا السبب، تكتسب التقارير الثلاثة المقبلة أهمية تتجاوز تحركات أسعار أسهم هذه الشركات كل على حدة. فالشركات الثلاث من بين الأكبر وزناً في ناسداك، وتقع في قلب دورة الإنفاق على الذكاء الاصطناعي. وإذا كررت نتائجها نمط ميتا، أي نمو تشغيلي قوي يقابله تسارع أكبر في الاستثمارات، فقد تتعامل الأسواق مع تجاوز توقعات الأرباح باعتباره دليلاً على استمرار المشكلة نفسها، لا سبباً لشراء الأسهم بعد تراجعها.
المصدر: ChatGPT – فكرة الكاتب
على شركات التكنولوجيا الكبرى إثبات العائد من هذه الرقائق
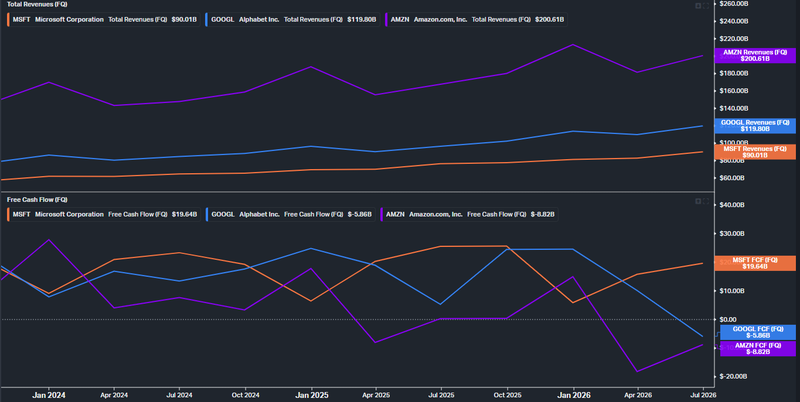
تعلن ألفابت ومايكروسوفت نتائجهما بعد إغلاق السوق الأمريكية يوم الأربعاء، تليهما أمازون يوم الخميس. وتشير التوقعات إلى أن إيرادات مايكروسوفت ستبلغ نحو 90.64 مليار دولار في الربع الأول من سنتها المالية 2027، بينما يُتوقع أن تسجل ألفابت إيرادات بقيمة 127.86 مليار دولار في الربع الثالث من عام 2026. أما متوسط توقعات وول ستريت لإيرادات أمازون في الربع الثالث، فيبلغ نحو 202.2 مليار دولار.
لكن الأرقام الأكثر أهمية تقع أسفل العناوين الرئيسية
نما نشاط الحوسبة السحابية لدى ألفابت بنسبة 82% في الربع السابق، ومع ذلك سجلت الشركة تدفقاً نقدياً حراً سلبياً، ورفعت توقعاتها للإنفاق الرأسمالي لعام 2026 إلى نطاق يتراوح بين 195 و205 مليارات دولار.
أما أعمال Azure التابعة لمايكروسوفت، فنمت بنسبة 43% بدعم من تحسن تبني الشركات لتطبيقات الذكاء الاصطناعي، في حين بلغ الإنفاق الرأسمالي الفصلي 41 مليار دولار. وسجلت أمازون نمواً بنسبة 37% في خدمات AWS، لكنها رفعت خططها الاستثمارية السنوية مع تعرض التدفقات النقدية الحرة للضغوط.
المصدر: Koyfin
على المستثمرين التمييز بين التوسع وكفاءة الإنفاق
يجعل ذلك طبيعة النمو لا تقل أهمية عن سرعته. فقد تبدو الإيرادات المتولدة من القدرة الحاسوبية محدودة المعروض قوية، في الوقت الذي تتراجع فيه الهوامش بسبب ارتفاع تكاليف الاستهلاك المحاسبي للأصول والطاقة والتمويل. ولذلك، قد تتجاوز الشركة توقعات الإيرادات، ومع ذلك تخيب آمال المستثمرين إذا كان كل دولار إضافي من النمو يتطلب رأسمالاً أكبر من السابق.
وقد يوفر الانضباط في الإنفاق بعض الارتياح للأسواق، لكن حتى هذه الإشارة تحمل دلالات متباينة. فتخفيض توقعات الإنفاق الرأسمالي قد يحسن التدفقات النقدية الحرة ويطمئن المستثمرين إلى أن الإدارة تعمل على حماية العوائد. لكنه قد يشير أيضاً إلى أن الطلب لم يعد قوياً بما يكفي لتبرير التوسع الذي سبق أن تعهدت به الشركة.
وسيتعين على الأسواق تحديد ما إذا كان ضبط الإنفاق يعكس تحسناً في الكفاءة، أم تراجعاً في الثقة بقوة الطلب المستقبلي.
أسعار الفائدة قد تضخم رد فعل الأسواق تجاه الأرباح
يعلن الاحتياطي الفيدرالي قراره في اليوم نفسه الذي تعلن فيه مايكروسوفت وألفابت نتائجهما. ومن المتوقع على نطاق واسع تثبيت الفائدة، لكن الأسواق ستراقب ما إذا كان كيفن وارش سيُبقي الباب مفتوحاً أمام رفعها في ديسمبر.
إذا ظل هذا الاحتمال مطروحاً بقوة، فقد ترتفع عوائد سندات الخزانة الأمريكية قصيرة الأجل، ما يشدد الأوضاع المالية ويضيف ضغوطاً جديدة على تقييمات أسهم التكنولوجيا.
وقد يعيد ذلك المستثمرين إلى المخاوف نفسها التي دفعت موجة البيع الأسبوع الماضي، خصوصاً إذا تزامنت تكاليف الاقتراض المرتفعة مع زيادة الإنفاق على الذكاء الاصطناعي وعدم وضوح العوائد. وفي هذه الحالة، قد تجد الأرباح القوية صعوبة في تعويض التوقعات الأكثر تشدداً بشأن أسعار الفائدة.
ما الذي يمكن أن يعيد الثقة إلى رهان الذكاء الاصطناعي؟
ستتمثل النتيجة الإيجابية الأوضح في اجتماع تسارع إيرادات الخدمات السحابية مع استقرار الهوامش وتحسن التدفقات النقدية الحرة، إلى جانب أدلة على أن منتجات الذكاء الاصطناعي تولّد طلباً يتجاوز الإنفاق على البنية التحتية داخل الشركات نفسها. وسيشير ذلك إلى أن دورة الاستثمار بدأت تموّل نفسها من خلال عوائد تجارية فعلية.
أما نمو الإيرادات المصحوب بزيادة حادة أخرى في الإنفاق الرأسمالي، فسيكون أقل طمأنينة. إذ سيؤكد استمرار قوة الطلب على الذكاء الاصطناعي، لكنه سيترك الأسواق أمام تساؤلات بشأن حجم القيمة التي ستصل في النهاية إلى المساهمين.
وتتمثل المخاطرة الأكبر في صدور توجيهات أضعف لنمو الخدمات السحابية
بالتزامن مع استمرار الإنفاق عند مستويات مرتفعة أو زيادته. فهذه التركيبة ستشير إلى أن احتواء التكاليف أصبح أكثر صعوبة في الوقت الذي يبدأ فيه زخم الإيرادات بالتراجع، ما قد يمدد التصحيح في ناسداك حتى إذا تجاوزت النتائج الفعلية توقعات السوق.
لذلك، لا يتمحور اختبار هذا الأسبوع حول قدرة مايكروسوفت وألفابت وأمازون على تجاوز توقعات الأرباح الحالية فحسب، بل حول ما إذا كانت توجيهاتها المستقبلية ستقنع المستثمرين بأن الجولة المقبلة من الإنفاق على الذكاء الاصطناعي ستولد قيمة أكبر من الجولة السابقة.