الدعم
الإنفاق على الذكاء الاصطناعي يتسارع، لكن أين تظهر العوائد؟
بدأت الأسواق تميز بين ثلاث فئات من الشركات ضمن سباق الذكاء الاصطناعي: شركات تبني القدرات والبنية التحتية، وأخرى تبيع إمكانية الوصول إليها، وثالثة تحوّل هذه التقنيات إلى إيرادات وأرباح فعلية. وستكشف نتائج الأعمال المرتقبة اليوم ما إذا كانت الفئة الأخيرة تنمو بالسرعة الكافية لتبرير حجم الإنفاق الذي تتحمله الفئة الأولى.
سجلت ألفابت وأمازون نموًا قويًا في إيرادات الحوسبة السحابية، لكنهما واجهتا تدفقات نقدية حرة سلبية.
ستختبر أبل قدرة الشركة على تحقيق عوائد تجارية من الذكاء الاصطناعي عبر أجهزتها وخدماتها، دون الحاجة إلى إنفاق مماثل لشركات الحوسبة السحابية العملاقة.
يتعين على بالانتير إثبات أن الإنفاق على القدرات الحاسوبية يتحول إلى طلب مربح على البرمجيات.
موجة البيع لم تكن نتيجة ضعف الطلب على الذكاء الاصطناعي
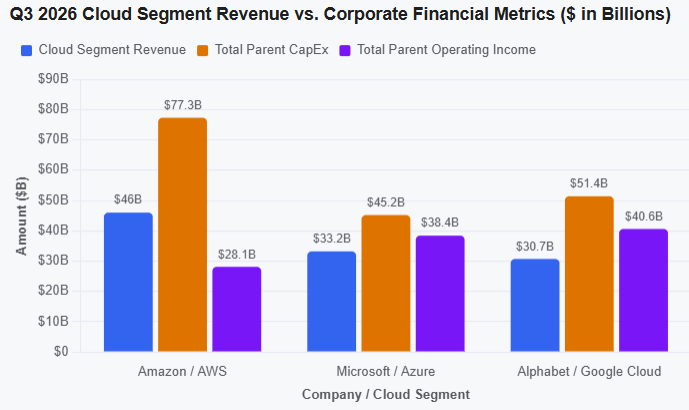
ارتفعت إيرادات Google Cloud التابعة لشركة ألفابت بنسبة 103% إلى 30.7 مليار دولار، بينما نما نشاط AWS بنسبة 39.3% إلى 46 مليار دولار. كما توسع نشاط Azure التابع لشركة مايكروسوفت بنسبة 48%. وهذه ليست أرقام قطاع يقترب من استنفاد الطلب على تقنيات الذكاء الاصطناعي.
لكن المشكلة ظهرت في بنود أخرى من القوائم المالية
أنفقت ألفابت نحو 51.4 مليار دولار على النفقات الرأسمالية خلال الربع، متجاوزة التدفقات النقدية التشغيلية البالغة 42.3 مليار دولار، ما أدى إلى تسجيل تدفقات نقدية حرة سلبية بقيمة 9.07 مليار دولار. كما جاءت الأرباح المعدلة عند 2.67 دولار للسهم، دون متوسط التوقعات البالغ 3.02 دولار، في حين سجلت الإيرادات مستوى أقل قليلًا من المتوقع.
كان نمو الحوسبة السحابية استثنائيًا، لكنه لم يكن كافيًا لتبديد المخاوف بشأن أداء نشاط البحث وارتفاع تكلفة توفير القدرات اللازمة لتشغيل تطبيقات الذكاء الاصطناعي.
أمازون تواجه معادلة مشابهة
تسارع نمو AWS، وبلغ الدخل التشغيلي للمجموعة مستوى قياسيًا عند 28.1 مليار دولار، لكن الأرباح البالغة 1.89 دولار للسهم والإيرادات التي وصلت إلى 201.94 مليار دولار جاءتا أقل قليلًا من التوقعات.
والأكثر أهمية أن التدفقات النقدية الحرة خلال الاثني عشر شهرًا الماضية تراجعت إلى سالب 42.4 مليار دولار، مع الارتفاع الحاد في الاستثمار بالممتلكات والمعدات. وتتوقع أمازون الآن أن تبلغ النفقات الرأسمالية النقدية نحو 220 مليار دولار في عام 2026.
وبالتالي، كانت الأسواق تراقب مسارين زمنيين مختلفين. فالطلب على الذكاء الاصطناعي يتوسع اليوم، لكن جزءًا كبيرًا من العوائد المالية قد لا يتحقق إلا بعد سنوات من الإنفاق على مراكز البيانات والرقائق والقدرات الكهربائية اللازمة لتشغيلها.
المصدر: Google
إنفاق الذكاء الاصطناعي أصبح عبئًا مباشرًا على الميزانيات العمومية
أصبحت دورة الاستثمار الحالية ضخمة إلى درجة لا يمكن معها تقييمها بالاعتماد على نمو الإيرادات وحده. فمن المتوقع أن تنفق أكبر شركات الحوسبة السحابية الأمريكية نحو 800 مليار دولار خلال عام 2026، رغم أن هذا التقدير يشمل استثمارات في البنية التحتية لا ترتبط جميعها بالذكاء الاصطناعي بصورة مباشرة.
وبدأت بعض الشركات في استكمال تدفقاتها النقدية التشغيلية من خلال التمويل الخارجي. فقد جمعت ألفابت نحو 28.7 مليار دولار عبر إصدار الديون، وحوالي 12.4 مليار دولار من خلال إصدار الأسهم خلال الربع الثالث. من جانبها، قالت ميتا إنها ستعتمد على مزيج من التدفقات النقدية التشغيلية والديون والشراكات وإصدار الأسهم لتمويل توسعها.
عندما يأتي التمويل من الأرباح المحتجزة، تظهر التكلفة المباشرة في صورة تراجع التدفقات النقدية الحرة. أما إذا جاء من الديون، فتدخل مصروفات الفائدة ضمن معادلة العائد. وفي حال إصدار أسهم جديدة، يواجه المساهمون الحاليون خطر تراجع حصص ملكيتهم نتيجة التخفيف.
أبل تختبر ما إذا كان انخفاض الإنفاق يمثل ميزة تنافسية
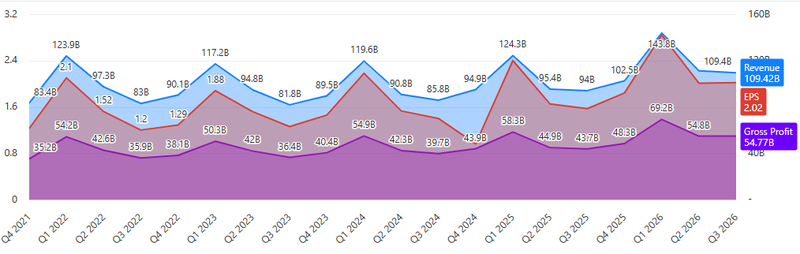
تدخل أبل نتائج اليوم من موقع مختلف تمامًا. فقد استفادت أسهم الشركة من تجنبها حجم الإنفاق الضخم على مراكز البيانات الذي تتحمله نظيراتها. وتحاول أبل تحقيق عوائد تجارية من الذكاء الاصطناعي عبر الأجهزة والبرمجيات والحوسبة الخاصة، إلى جانب توزيع خدمات أطراف ثالثة من خلال منظومتها المتكاملة.
وتشير التوقعات إلى إيرادات تقارب 113.4 مليار دولار خلال الربع المالي الرابع، وأرباح للسهم تقترب من 2 دولار. وسيظل التركيز المباشر على الطلب على هواتف ايفون، ونمو قطاع الخدمات، وتأثير ارتفاع تكاليف الذاكرة في هوامش الأرباح.
لكن السؤال يتمثل في قدرة أبل على تقديم استراتيجية مقنعة للذكاء الاصطناعي دون الدخول في سباق النفقات الرأسمالية نفسه.
إذا تمكنت الشركة من تحقيق إيرادات من الذكاء الاصطناعي عبر Siri أو قاعدة أجهزتها الحالية أو الوكلاء الذكيين الموزعين من خلال App Store، فقد تزداد قيمة نموذجها الأقل اعتمادًا على البنية التحتية الضخمة.
أما إذا لم تقدم الإدارة مؤشرات واضحة على تحويل هذه التقنيات إلى إيرادات، فقد تستنتج الأسواق أن انخفاض الإنفاق يعكس تأخر الشركة في سباق الذكاء الاصطناعي، وليس كفاءة أكبر في توظيف رأس المال.
المصدر: Stock Analysis
بالانتير مطالبة بإثبات أن الإنفاق يتحول إلى طلب على البرمجيات
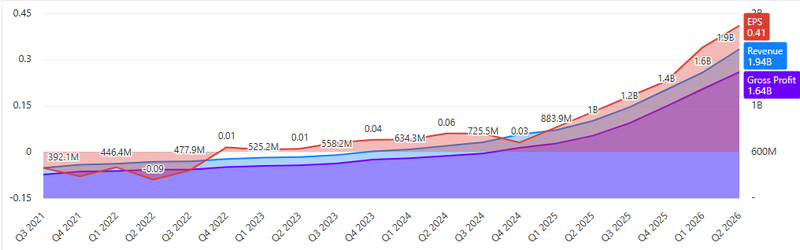
تمثل بالانتيرالحلقة التالية في سلسلة القيمة. فشركات الحوسبة السحابية العملاقة تبني القدرات الحاسوبية، بينما تبيع بالانتير البرمجيات التي تساعد الشركات والحكومات على توظيف الذكاء الاصطناعي في عملياتها التشغيلية. وتتوقع تقديرات السوق أن تقترب الإيرادات من 2.18 مليار دولار، مع أرباح معدلة للسهم تبلغ نحو 0.41 دولار. ويتجاوز تقدير الإيرادات توجيهات الشركة البالغة نحو 2.16 مليار دولار، ما يضعها تحت ضغط لتجاوز التوقعات ورفع مستهدفاتها مجددًا.
وسيكون أداء الإيرادات التجارية في الولايات المتحدة مهمًا بصورة خاصة، لأنه يوضح ما إذا كانت الشركات الخاصة تنتقل من تجارب الذكاء الاصطناعي إلى تطبيقات فعلية مدفوعة الأجر.
لا تواجه بالانتير عبء التدفقات النقدية نفسه الذي تتحمله شركات بناء البنية التحتية، لكنها تواجه نوعًا مختلفًا من المخاطر. فعند تداول السهم عند نحو 97 مرة من الأرباح المستقبلية، يكون النمو القوي قد أصبح بالفعل جزءًا أساسيًا من تقييمه. لذلك، قد لا يكون الربع القوي كافيًا إذا تباطأ نمو النشاط التجاري أو فشلت الإدارة في رفع توقعاتها المستقبلية.
المصدر: Stock Analysis
المرحلة المقبلة تتوقف على مكان ظهور العوائد
ستشير النتائج القوية من أبل بالانتير إلى أن دورة الذكاء الاصطناعي تنتقل تدريجيًا من مرحلة بناء البنية التحتية إلى البرمجيات والأجهزة والخدمات. وقد يساعد ذلك على استقرار أسهم التكنولوجيا، حتى مع استمرار ارتفاع إنفاق شركات الحوسبة السحابية العملاقة، لأن المستثمرين سيبدأون في رؤية جزء أكبر من الطلب يتحول إلى تطبيقات تحقق أرباحًا فعلية.
أما النتائج الضعيفة فستقود إلى استنتاج أكثر صعوبة
فقد تعني أن تكاليف بناء البنية التحتية تتزايد بوتيرة أسرع من نمو الإيرادات التي يفترض أن تحققها البرمجيات والخدمات الاستهلاكية لتعويض هذا الإنفاق. وعندها، قد تمتد موجة البيع إلى ما وراء الشركات التي تمول التوسع، لتشمل أيضًا الشركات التي يُفترض أن تحقق العوائد التجارية منه.
بدأت الأسواق تميز بين الشركات التي تبني قدرات الذكاء الاصطناعي، وتلك التي تبيع إمكانية الوصول إليها، وتلك التي تحوّلها إلى تدفقات نقدية. وستكشف نتائج اليوم ما إذا كانت الفئة الأخيرة تنمو بالسرعة الكافية لتبرير حجم الإنفاق الذي تتحمله الفئة الأولى.