الدعم
هل يستطيع سهم مايكروسوفت اختراق مستوى 550 دولاراً؟
ينمو نشاط Azure بوتيرة أسرع من AWS، ولا يزال الطلب يتجاوز الطاقة الاستيعابية المتاحة. وهذا يعزز مبررات مايكروسوفت لمواصلة الإنفاق على الذكاء الاصطناعي، لكن الحفاظ على هذا التفوق أصبح أكثر تكلفة.
من المتوقع أن تسجل مايكروسوفت إيرادات فصلية بنحو 90.64 مليار دولار.
تُعد مايكروسوفت من أبرز الشركات المصدرة لسندات الشركات، لكنها اعتمدت تاريخياً على الاقتراض بدرجة أقل من العديد من شركات التكنولوجيا الأخرى.
يتمثل الاختبار الحقيقي في قدرة الطاقة الاستيعابية الجديدة على الحفاظ على النمو دون الضغط على الهوامش والتدفقات النقدية الحرة.
يمنح Azure مايكروسوفت مبررات أقوى للدفاع عن إنفاقها
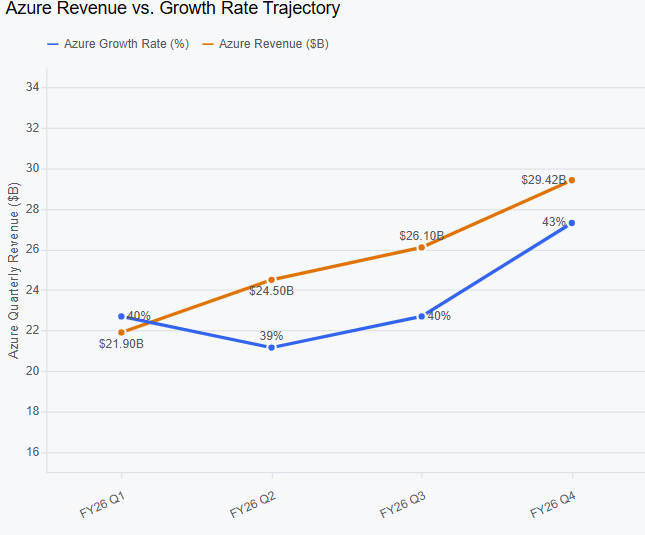
تدخل مايكروسوفت إعلان نتائج الربع الأول من سنتها المالية مع ميزة واضحة: يستطيع المستثمرون رؤية صلة مباشرة بين الاستثمار في البنية التحتية ونمو الخدمات السحابية. فقد بلغت إيرادات Microsoft Cloud نحو 59.3 مليار دولار في الربع السابق، بزيادة قدرها 27%، بينما نما Azure وخدمات الحوسبة السحابية الأخرى بنسبة 43%. كما تجاوز معدل الإيرادات السنوية لـ Azure حاجز 100 مليار دولار.
وهذا يجعل تبرير إنفاق مايكروسوفت أسهل مقارنة بالاستثمار في منتجات لا تزال إيراداتها المستقبلية غير مؤكدة. وأوضحت الإدارة أن الطلب واصل تجاوز الطاقة المتاحة، وأن الشركة تمكنت من تحقيق إيرادات من الطاقة الاستيعابية الجديدة التي أضافتها إلى Azure خلال الربع بسرعة.
تتمتع مايكروسوفت أيضاً بميزة في تمويل هذا التوسع
تُعد مايكروسوفت واحدة من أبرز الشركات المصدرة لسندات الشركات على مستوى العالم، لكنها اعتمدت تاريخياً على الاقتراض بدرجة أقل من العديد من شركات التكنولوجيا العملاقة الأخرى. وتمنحها قوتها المالية مرونة أكبر لتمويل الاستثمارات في البنية التحتية دون الاعتماد بكثافة على إصدارات إضافية من الديون.
وبالنسبة إلى المستثمرين، فإن هذا التمييز مهم. فلا يزال يتعين على مايكروسوفت إثبات أن الإنفاق على الذكاء الاصطناعي يحقق عوائد جذابة، لكنها تمتلك ميزانية عمومية أقوى تتيح لها دعم هذه الاستثمارات خلال الفترة التي تحتاجها العوائد حتى تتبلور.
تكمن الميزة لمايكروسوفت في قدرتها على توزيع منتجاتها
منح استثمارها المبكر في OpenAI خدمة Azure أفضلية في مجال الذكاء الاصطناعي التوليدي، فيما استطاعت مايكروسوفت دمج هذه التكنولوجيا في منتجات تستخدمها الشركات بالفعل، بما فيها Microsoft 365 وGitHub وDynamics. وقد قلّص ذلك المسافة بين الاستثمار في البنية التحتية والتبني التجاري.
نسبة الإنفاق الرأسمالي إلى الإيرادات تحتاج إلى قراءة دقيقة
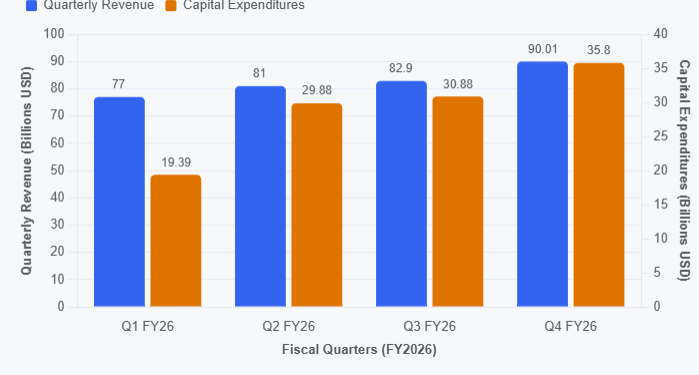
دفعت مايكروسوفت 35.8 مليار دولار مقابل الممتلكات والمعدات خلال الربع، بما يعادل 39.8% من إيراداتها البالغة 90.0 مليار دولار. لكن عند احتساب عقود الإيجار التمويلي، ارتفع الإنفاق الرأسمالي إلى 41 مليار دولار، لترتفع النسبة إلى نحو 45.6%.
أما آخر إنفاق رأسمالي فصلي لميتا، والبالغ 34.91 مليار دولار، فمثّل نحو 54% من إيراداتها البالغة 64.6 مليار دولار. وبلغت النسبة المماثلة لدى ألفابت نحو 37.5%، استناداً إلى إنفاق رأسمالي بقيمة 44.9 مليار دولار وإيرادات بلغت 119.8 مليار دولار. وتساعد هذه المقارنة على تفسير اختلاف تعامل الأسواق مع الشركات.
تستطيع مايكروسوفت الاستناد إلى نمو Azure، وطلبات تجارية متراكمة بقيمة 678 مليار دولار، وقاعدة من عملاء الشركات الذين يدفعون مقابل خدمات الحوسبة السحابية والبرمجيات. لكن عليها إثبات أن هذه الإيرادات قادرة على النمو بوتيرة تتجاوز تكلفة تقديم الخدمات.
المصدر: ChatGPT – فكرة الكاتب
النمو أصبح يحمل تكلفة أكبر
ذهب ثلثا الإنفاق الرأسمالي الفصلي لمايكروسوفت إلى أصول أقصر عمراً، مثل وحدات المعالجة المركزية (CPUs) ووحدات معالجة الرسومات (GPUs). ويمكن تحقيق إيرادات من هذه الأصول بسرعة، لكنها تتطلب الاستبدال بوتيرة أسرع، كما تفرض ضغوطاً مستمرة على مصروفات الاستهلاك المحاسبي. وقد تراجع هامش الربح الإجمالي لـ Microsoft Cloud إلى 65% من 68% قبل عام، ما يوضح أن النمو السريع لـ Azure لا يأتي دون تكلفة.
ومن المتوقع أن تسجل مايكروسوفت إيرادات بنحو 90.64 مليار دولار. وقد يدعم تجاوز التوقعات رواية استمرار قوة الطلب، لكن التوجيهات المستقبلية هي التي ستحدد ما إذا كان الإنفاق لا يزال يحقق عائداً مجدياً.
إن استقرار الهوامش، واستمرار قوة نمو Azure، وتحسن التدفقات النقدية الحرة، ستشير إلى نجاح مايكروسوفت في تحويل تفوقها في الذكاء الاصطناعي إلى تحسن في الكفاءة التشغيلية والعوائد.
أما زيادة الإنفاق الرأسمالي مجدداً بالتزامن مع تراجع الهوامش، فستعكس صورة مختلفة: قد تواصل مايكروسوفت الفوز بحصة من الطلب على الخدمات السحابية، لكنها تدفع تكلفة أعلى في كل ربع للحفاظ على تقدمها.
المصدر: ChatGPT – فكرة الكاتب
النظرة الفنية
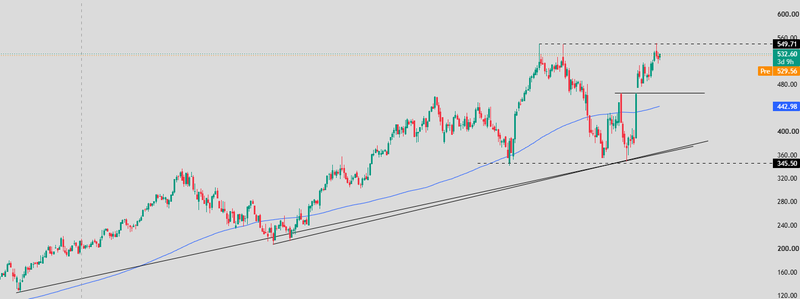
تعاف سهم مايكروسوفت من تصحيح حاد نحو 345.50، حيث تزامن الدعم مع خط الاتجاه الصاعد طويل الأجل. وعاد المشترون إلى السوق، دافعين السهم فوق 400 دولار، ثم 470 دولاراً، ما أعاد الهيكل الصاعد إلى الواجهة.
وقد أوصل التعافي السعر مجدداً إلى 549.71 دولاراً، بالقرب من قمته السابقة. وهنا تواجه الموجة الصاعدة اختبارها التالي. فالاختراق فوق 550 دولاراً سيشير إلى نجاح المشترين في استيعاب ضغوط البيع السابقة. أما الرفض مجدداً عند هذه المنطقة، فقد يجعل السهم عرضة لجني الأرباح، خصوصاً قبيل إعلان النتائج.
ولا يزال المتوسط المتحرك الصاعد قرب 443 دولاراً يدعم الاتجاه طويل الأجل. ومع ذلك، فإن سرعة الارتداد من منطقة 350–360 دولاراً تترك المجال أمام تصحيح هابط دون أن يؤدي ذلك بالضرورة إلى تقويض الصورة الصاعدة.
قد يفتح الاختراق الحاسم فوق منطقة 549.70–550 دولاراً الطريق نحو 570–580 دولاراً، مع احتمال استهداف 595–600 دولار إذا استمر زخم الشراء.
أما إذا فشل السهم في تجاوز المقاومة، فسيكون التراجع نحو 520–530 دولاراً أول اختبار للدعم. وقد يؤدي الهبوط دون 470–475 دولاراً إلى إضعاف التعافي، وتحويل التركيز نحو المتوسط المتحرك عند 443 دولاراً، ثم منطقة الدعم بين 395 و400 دولار.
لا يزال الاتجاه العام لسهم مايكروسوفت صاعداً، لكن السعر يقترب من مستوى مقاومة رئيسي بالتزامن مع صدور النتائج. وسيعزز تجاوز 550 دولاراً احتمالات انطلاق موجة صعود جديدة. وحتى يتحقق ذلك، فإن اجتماع التوقعات المرتفعة مع التعافي الحاد السابق يبقي التقلبات محتملة، خصوصاً إذا أخفقت النتائج أو التوجيهات المستقبلية في تبرير تفاؤل السوق.
المصدر: Trading view