
 الدعم
لماذا يواجه سوق النفط اختناقًا في طاقة التكرير؟
لا تزال أسعار الديزل والمنتجات النفطية المكررة الأخرى مرتفعة بصورة غير معتادة، رغم تراجع أسعار الخام، وذلك بفعل الأضرار التي لحقت بالمصافي، وانخفاض صادرات الوقود من الشرق الأوسط وروسيا، وتراجع المخزونات، وارتفاع تكاليف الشحن. وقد أدت هذه العوامل مجتمعة إلى تقليص كميات الوقود المتاحة فعليًا للمستهلكين.
لا تزال أسعار الديزل العالمية تقترب من ضعف أسعار النفط الخام، رغم تراجعها عن مستوياتها القياسية المسجلة في سبتمبر.
تقل مخزونات المقطرات الأمريكية بنسبة 10% عن متوسطها الموسمي للسنوات الخمس الماضية.
قد يساعد الحفاظ على التداول فوق منطقة 96.80–97.00 على دعم التعافي باتجاه 100–102.
النفط الخام متاح قبل أن يصبح وقودًا قابلًا للاستخدام
تظل القيمة الاقتصادية للنفط الخام محدودة إلى أن تتم معالجته وتحويله إلى ديزل وبنزين ووقود طائرات ومنتجات أخرى. والاضطرابات الحالية أثرت في مرحلتي هذه العملية.
فقد أدت القيود المفروضة على تدفقات النفط عبر مضيق هرمز إلى تقليص الوصول إلى الخام، لكن الهجمات التي استهدفت المصافي، وتراجع عمليات التكرير الروسية، وانخفاض صادرات الوقود من الشرق الأوسط، خلقت اختناقًا ثانيًا في الإمدادات.
وحتى إذا أصبحت كميات أكبر من النفط الخام متاحة، فإن السوق لا تزال بحاجة إلى طاقة تكرير كافية في المناطق المناسبة لتحويل هذه الكميات إلى المنتجات التي تعاني من نقص المعروض.
وتقدّر وكالة الطاقة الدولية أن صادرات الديزل من منطقة الخليج وروسيا كانت أقل بنحو 1.6 مليون برميل يوميًا في أغسطس مقارنة بمستويات ما قبل الصراع. وكانت هذه الجهات تمثل سابقًا ما يقرب من 45% من تجارة الديزل العالمية المنقولة بحرًا.
إن تراجع أسعار الخام يخفض جزءًا من تكاليف شركات التكرير، لكنه لا يعيد تشغيل الطاقات الإنتاجية المتضررة ولا يعوض صادرات المنتجات النفطية المفقودة. والنتيجة هي إمكانية تراجع أسعار النفط الخام بالتزامن مع استمرار ارتفاع أسعار الوقود.
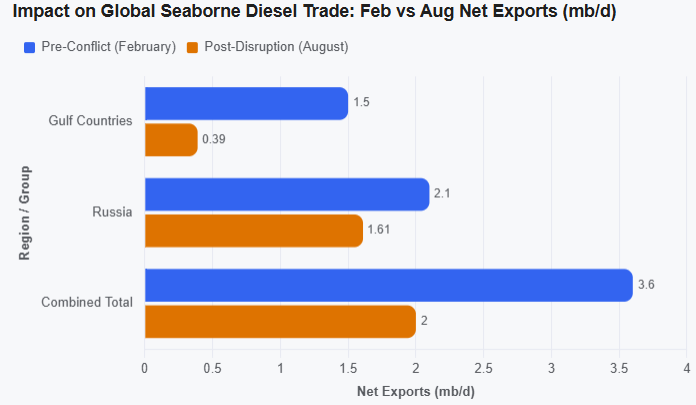
المصدر: Google
الديزل يحدد التكلفة الاقتصادية لصدمة الطاقة
تتجاوز أهمية الديزل حصته المباشرة من إنفاق الأسر على الوقود، نظرًا إلى دوره المحوري في تشغيل قطاع الشحن والنقل، والزراعة، والتعدين، والبناء، وأجزاء واسعة من الصناعة التحويلية. ولذلك، تنتقل زيادة أسعار الديزل إلى المستهلكين بصورة غير مباشرة، عبر ارتفاع تكاليف إنتاج السلع الأخرى ونقلها.
كيف يتغير تقييم الأثر التضخمي؟
قد يؤدي تراجع أسعار النفط الخام سريعًا إلى انخفاض توقعات التضخم المستندة إلى أسعار السوق، لكن انعكاس ذلك على التكاليف الفعلية للشركات قد يستغرق وقتًا أطول إذا ظلت أسعار الديزل والشحن وهوامش التكرير مرتفعة.
فالشركات التي تواجه هذه التكاليف قد تواصل رفع أسعار منتجاتها حتى بعد بدء تراجع أسعار الخام القياسية. وهذا يعني أن البنوك المركزية قد تلاحظ تحسنًا في تضخم الطاقة ضمن المؤشرات الرئيسية قبل انتهاء انتقال الضغوط التضخمية إلى بقية الاقتصاد.
المخزونات الأمريكية تكشف عن اختلال في توزيع المعروض
تراجعت المخزونات التجارية من النفط الخام بمقدار 1.9 مليون برميل، لتسجل انخفاضًا للأسبوع الرابع على التوالي. كما انخفضت مخزونات المقطرات بمقدار 1.5 مليون برميل إلى 102.8 مليون برميل، لتظل أقل بنحو 10% من متوسطها للسنوات الخمس الماضية.
في المقابل، تحركت مخزونات البنزين في الاتجاه المعاكس، إذ ارتفعت بمقدار 3.9 مليون برميل. كما جاء الطلب على البنزين خلال الأسابيع الأربعة السابقة أقل قليلًا من مستواه في الفترة المقابلة من العام الماضي.

المصدر: إدارة معلومات الطاقة الأمريكية
التباين بين المنتجات يتحدى استنتاجين شائعين
لا يعني انخفاض مخزونات الخام بالضرورة أن الطلب الإجمالي يشهد طفرة؛ إذ يمكن أن تؤدي قوة الصادرات وارتفاع معدلات تشغيل المصافي إلى تقليص المخزونات، حتى مع ضعف استهلاك البنزين محليًا.
وفي المقابل، لا تعني زيادة مخزونات البنزين أن سوق المنتجات النفطية بأكمله يتمتع بوفرة في المعروض. فالمصافي لا تستطيع تحويل فائض البنزين بحرية إلى الديزل الذي تحتاج إليه شركات النقل والمزارع والقطاعات الصناعية.
وبالتالي، يواجه السوق ضعفًا في الطلب على بعض المنتجات، بالتزامن مع نقص حاد في منتجات أخرى. وهذا يجعل الاعتماد على أسعار النفط الخام وحدها غير كافٍ لتقييم الوضع الحقيقي لسوق الطاقة.
النظرة الفنية
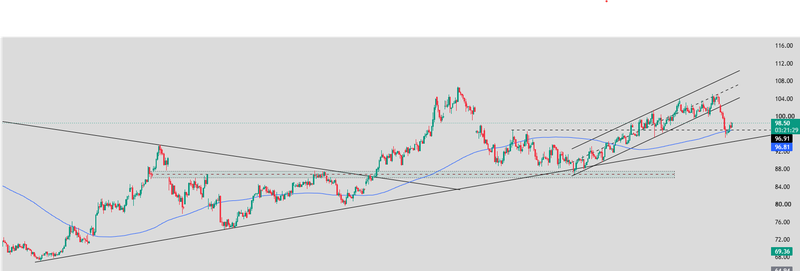
يتداول خام غرب تكساس الوسيط (WTI) بالقرب من 98.50، محاولًا التعافي بعد تصحيح حاد من قمته الأخيرة عند منطقة 104–105. وعلى الرغم من التراجع الأخير، لا يزال الهيكل الفني يحتفظ بميوله الإيجابية، مدعومًا بخط اتجاه صاعد طويل الأجل والمتوسط المتحرك بالقرب من 96.81.
ويتمثل السؤال الرئيسي حاليًا فيما إذا كان التراجع الأخير يمثل تصحيحًا طبيعيًا ضمن الاتجاه الصاعد، أم أنه بداية انعكاس أعمق في مسار الأسعار.
فقد حقق الخام تعافيًا قويًا انطلاقًا من قاع يوليو بالقرب من 67، أعقبه تشكيل سلسلة من القمم والقيعان الصاعدة. وتسارعت وتيرة الارتفاع بعد اختراق مستوى التجميع السابق في منطقة 86–88.
وفي الفترة الأخيرة، تحرك خام غرب تكساس الوسيط ضمن قناة سعرية صاعدة، مع تكرار تدخل المشترين للدفاع عن حدها السفلي. وقد مثّل الصعود نحو منطقة 104–105 أحدث قمة مهمة، قبل أن تؤدي عمليات جني الأرباح إلى تراجع حاد.
ويتمثل التطور الأهم حاليًا في عودة الأسعار نحو خط الاتجاه الصاعد والمتوسط المتحرك، اللذين يتركزان معًا بالقرب من مستوى 97 دولارًا.
السيناريوهات المقبلة
قد يساعد الحفاظ على التداول فوق منطقة 96.80–97.00 على دعم التعافي باتجاه 100–102. ومن شأن الاختراق لهذه المنطقة أن يعيد فتح الطريق نحو 104–105، تليها منطقة 108–110.
في المقابل، فإن الكسر الحاسم لمستوى 96.80 سيضعف الهيكل الصاعد، ويفتح المجال للتراجع نحو 93–94. وقد تؤدي موجة بيع إضافية إلى إعادة اختبار منطقة الطلب الرئيسية عند 86–88.
لا يزال خام غرب تكساس الوسيط يحتفظ بميل صعودي على المدى المتوسط، لكن التصحيح الأخير أعاد الأسعار إلى منطقة دعم بالغة الأهمية. ولذلك، تظل منطقة 96.80–97.00 دولارًا المستوى الرئيسي الذي ينبغي مراقبته.
فالحفاظ على التداول فوقها قد يدعم محاولة جديدة للصعود نحو 100–105، بينما يزيد الكسر دونها من مخاطر حدوث تصحيح أعمق. وتظل التطورات الجيوسياسية والتغيرات في تدفقات الإمدادات الفعلية من العوامل الرئيسية التي قد تحدد اتجاه الحركة المقبلة.
المصدر: Trading view


