
 الدعم
تحليل يورو/دولار: هل يصمد مستوى 1.1190–1.1200؟
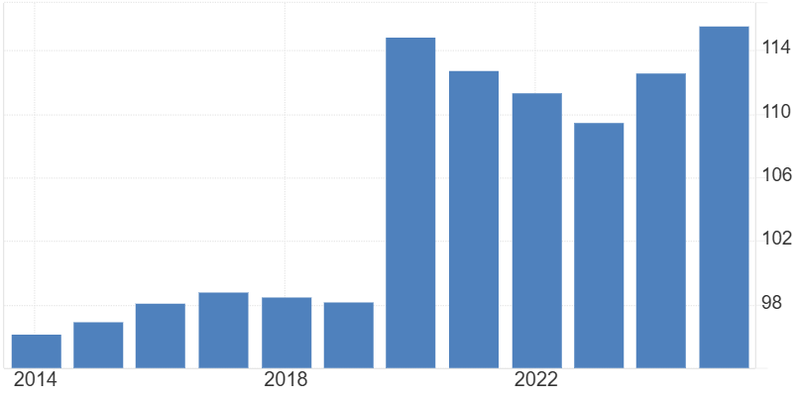
تدخل فرنسا عام 2027 مع احتياجات قياسية لإصدار السندات تبلغ 340 مليار يورو، فيما يُتوقع أن يصل الدين العام إلى 121.7% من الناتج المحلي الإجمالي، بينما تحاول حكومة أقلية تنفيذ تعديل مالي صعب سياسيًا. ولم تعد المشكلة بالنسبة إلى الأسواق تتمثل فقط في ما إذا كان الدين الفرنسي مرتفعًا أكثر من اللازم، بل في ما إذا كانت الحكومة تملك القدرة السياسية على تحقيق استقراره.
يُتوقع أن يبلغ الدين العام 121.7% من الناتج المحلي الإجمالي، فيما يتعين إصدار 340 مليار يورو من الديون متوسطة وطويلة الأجل العام المقبل.
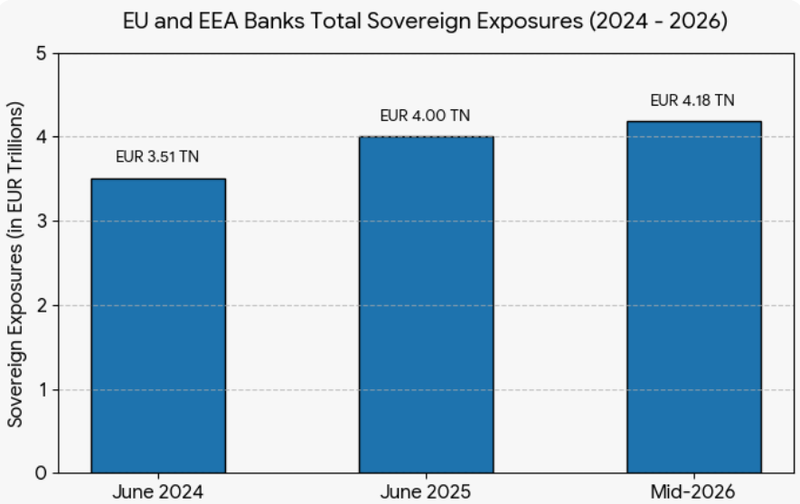
تُظهر بيانات الهيئة المصرفية الأوروبية أن البنوك في الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية كانت تمتلك نحو 4.18 تريليون يورو من الانكشافات السيادية.
يتمثل السؤال في ما إذا كان مستوى 1.1190–1.1200 قادرًا على الصمود.
العلاقة بين البنوك والدين السيادي تمثل الخطر التالي
تقترب فرنسا من سوق السندات بهامش محدود للغاية لمواجهة مخاطر التنفيذ. وتسعى الحكومة إلى خفض العجز من 5.4% من الناتج المحلي الإجمالي في 2026 إلى 5% في 2027، في وقت يُتوقع فيه ارتفاع تكاليف الفائدة من 79.2 مليار يورو إلى 91.2 مليار يورو.
وفي الوقت نفسه، يُتوقع أن يبلغ الدين العام 121.7% من الناتج المحلي الإجمالي، فيما يتعين إصدار 340 مليار يورو من الديون متوسطة وطويلة الأجل العام المقبل، بزيادة تقارب 10% عن عام 2026. وإذا بدأ المستثمرون في المطالبة بعلاوة مخاطر أكبر، فإن ارتفاع العوائد لا يؤدي فقط إلى زيادة تكلفة الاقتراض المستقبلية للحكومة، بل يجعل عملية ضبط المالية العامة نفسها أكثر صعوبة.
المصدر: المعهد الوطني للإحصاء والدراسات الاقتصادية، فرنسا
هنا يمكن أن يتحول الضغط المالي إلى مشكلة للاستقرار المالي
تمتلك البنوك الأوروبية محافظ كبيرة من السندات السيادية، لأن السندات الحكومية تمثل أصولًا سائلة مهمة وضمانات مستخدمة في أسواق التمويل. وتُظهر بيانات الهيئة المصرفية الأوروبية أن البنوك في الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية كانت تمتلك نحو 4.18 تريليون يورو من الانكشافات السيادية في نهاية 2025، بما يعادل نحو 232% من رأس المال الأساسي من المستوى الأول. ولا يزال نحو 45% من هذه الانكشافات متركزًا في الديون السيادية المحلية.
وبالتالي، يؤدي ارتفاع العوائد إلى خلق ضغوط على تقييمات أصول البنوك، خصوصًا عندما تُقيّم المحافظ وفق أسعار السوق، أو عندما تتحول الخسائر إلى خسائر فعلية نتيجة عمليات البيع أو احتياجات الضمانات.
المصدر: الهيئة المصرفية الأوروبية
الأسواق بدأت في تسعير هذه العلاقة
تراجع مؤشر بنوك STOXX Europe Banks بنسبة 3.5%، بينما خسرت أسهم Société Générale وDeutsche Bank وUniCredit أكثر من 4% لكل منها. وأفادت رويترز بأن المستثمرين يشعرون بالقلق من الخسائر المحتملة في حيازات السندات السيادية واحتمال انتقال العدوى من فرنسا إلى منطقة اليورو الأوسع.
والنقطة المهمة هنا ليست أن الضغوط المالية الفرنسية تهدد فورًا ملاءة البنوك، بل أن إعادة تسعير مخاطر الدين السيادي بشكل مستدام يمكن أن تضغط في الوقت نفسه على رؤوس أموال البنوك وثقة الأسواق وظروف التمويل.
الضمانات يمكن أن تحول موجة بيع السندات إلى مشكلة سيولة
قناة التمويل أكثر تعقيدًا. فالسندات الحكومية تُستخدم على نطاق واسع كضمانات عالية الجودة في أسواق التمويل المضمون، لكن قيمتها وسيولتها تظلان عاملين حاسمين. وعندما ترتفع العوائد بشكل حاد، تنخفض القيمة السوقية للضمانات.
وإذا استجاب المقرضون لارتفاع التقلبات أو مخاطر الائتمان من خلال تطبيق خصومات أكبر على قيمة الضمانات، ستحتاج البنوك إلى تقديم مزيد من الأصول للحصول على المبلغ نفسه من التمويل. وقد يؤدي ذلك إلى تشديد السيولة حتى قبل أن تواجه البنوك نقصًا فعليًا في النقد.
ويستخدم البنك المركزي الأوروبي نفسه خصومات على الضمانات لتحديد حجم الاقتراض الممكن مقابل الأصول المؤهلة، ما يوضح أهمية تقييم الضمانات بالنسبة إلى الأوضاع المالية.
فرنسا تتحول إلى اختبار لمصداقية المالية العامة في أوروبا
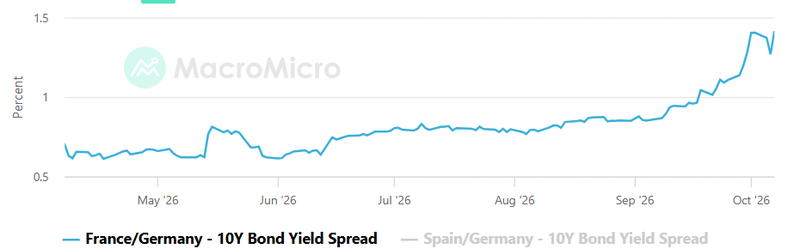
الخطر الأكبر يتمثل في انتقال العدوى عبر التسعير وليس عبر الانكشاف المباشر. فإذا خلص المستثمرون إلى أن فرنسا غير قادرة على تنفيذ عملية ضبط المالية العامة المضمنة في موازنتها، فقد يتسع الفارق بين عوائد السندات الفرنسية والألمانية، ما يدفع المستثمرين إلى إعادة تقييم ديون سيادية أخرى مرتفعة المديونية.
وهذا من شأنه رفع تكاليف الاقتراض في أنحاء المنطقة، وزيادة الضغوط على البنوك التي تحتفظ بهذه السندات، وجعل الائتمان أكثر تكلفة على الأسر والشركات.
قد لا تدخل فرنسا فورًا في أزمة مصرفية نظامية. فالبنوك الأوروبية تدخل هذه المرحلة وهي تتمتع باحتياطيات أقوى من رأس المال والسيولة مقارنة بفترة أزمة الديون السيادية. لكن الجمع بين مستويات الإصدار القياسية وارتفاع تكاليف خدمة الدين والمقاومة السياسية يعني أن قدرة الأسواق على تحمل أي خيبة مالية أصبحت تتراجع.
لذلك، لم تعد الإشارة الرئيسية في السوق تتمثل في العجز الفرنسي وحده، بل في ما إذا كانت العوائد السيادية المرتفعة ستبدأ في الانتقال إلى فروق تمويل البنوك وظروف الائتمان وعلاوات المخاطر الأوروبية الأوسع. وإذا تسارعت هذه الآلية، فإن مشكلة المالية العامة الفرنسية ستتوقف عن كونها مجرد قضية تتعلق بمالية الحكومة، وتتحول إلى سؤال حول مقدار التشديد المالي الذي تستطيع منطقة اليورو استيعابه.
المصدر: MacroMicro
النظرة الفنية
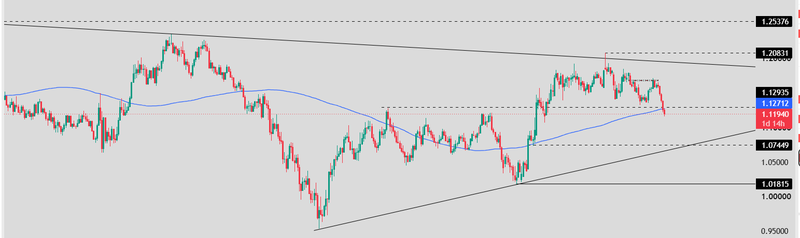
يقترب زوج يورو/دولار من اختبار فني مهم حول مستوى 1.1194، بعد أن فقد الزخم الصاعد الذي دفع الزوج إلى الارتفاع في وقت سابق من العام. وفشل التعافي في اختراق خط الاتجاه الهابط الرئيسي، ما أبقى الهيكل الأوسع عرضة للضعف مجددًا. ويتداول السعر حاليًا دون منطقة 1.1270–1.1290، التي أصبحت الحاجز الأول أمام أي محاولة للاستقرار.
تعرض يورو/دولار للرفض قرب مستوى 1.2083، ومنذ ذلك الحين شكّل سلسلة من القمم الأدنى دون خط الاتجاه الهابط طويل الأجل. وبدا أن الارتداد نحو منطقة 1.19–1.20 قادر في البداية على اختبار هذا الهيكل، لكن المشترين فشلوا مجددًا في اختراقه. وأدى فقدان مستوى 1.1472 لاحقًا والفشل في استعادة منطقة 1.16–1.17 إلى إعادة الزخم نحو البائعين.
هل يصمد مستوى 1.1190–1.1200؟
إن التحرك المستدام دون هذه المنطقة سيضع خط الاتجاه الصاعد قرب 1.1070–1.1100 تحت التركيز. وتمثل هذه المنطقة مستوى الدعم الأهم للهيكل متوسط الأجل. وإذا دافع المشترون عنها، فقد يظل التراجع الحالي مجرد تصحيح ضمن موجة تعافٍ أوسع. أما إذا انكسرت بشكل حاسم، فستصبح الصورة الفنية أكثر ميلًا نحو الهبوط.
دون 1.1070–1.1100، ستتجه الأنظار إلى 1.07449
قد يحدد هذا المستوى ما إذا كان يورو/دولار يمر بتصحيح أعمق أم بانعكاس هيكلي حقيقي. وسيؤدي كسر مستوى 1.07449 إلى فتح الطريق نحو 1.05، بينما سيصبح مستوى 1.01815 مرجعًا هبوطيًا طويل الأجل إذا استمر ضغط البيع.
تبدأ السيناريوهات الصاعدة بتحرك يعود فوق مستوى 1.12935. وسيكون ذلك أول مؤشر على أن البائعين بدأوا يفقدون السيطرة، لكنه لن يغير الهيكل الأوسع بعد. أما التعافي الأكثر أهمية فسيأتي فوق منطقة 1.1470–1.1500. وستشير استعادة هذه المنطقة إلى أن التراجع الأخير يتحول إلى تصحيح، بدلًا من أن يكون بداية لموجة هبوط رئيسية جديدة.
فوق مستوى 1.15، قد يتعافى يورو/دولار نحو منطقة 1.17–1.18 قبل أن يواجه خط الاتجاه الهابط طويل الأجل مجددًا. وسيؤدي اختراق هذا الخط إلى إعادة مستوى 1.20 والقمة السابقة قرب 1.2083 إلى دائرة الاهتمام. أما الاختراق المستدام فوق 1.2083 فسيكون التحول الهيكلي الحقيقي، إذ سيبطل سلسلة القمم الأدنى الحالية ويفتح الطريق مجددًا نحو مستوى 1.25376.
المصدر: TradingView


