
 الدعم
النظرة الأسبوعية للأسواق: نمو أمريكي قوي يقابله تضخم أكثر هدوءاً وسوق عمل ضعيف
أصبحت قصة الفائدة الأمريكية أكثر صعوبة في التداول باتجاه واحد. فالتضخم يتراجع، لكن النمو أقوى مما كان متوقعاً، بينما لا يزال سوق العمل يظهر مؤشرات محدودة على الضغوط. وفي أوروبا، تبدو الصورة معاكسة، إذ تدفع الطاقة التضخم إلى الارتفاع في وقت لا يزال فيه زخم الاستهلاك هشاً.
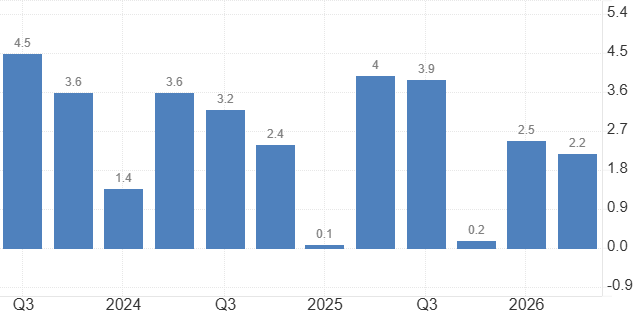
نما الاقتصاد الأمريكي بمعدل سنوي قدره 2.2% في الربع الثاني.
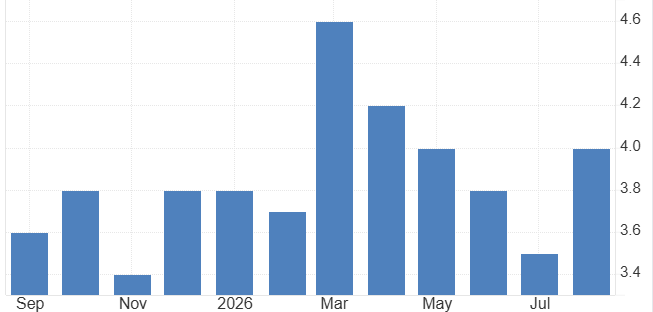
تسارع التضخم الرئيسي في استراليا إلى 4.0% في أغسطس من 3.5%.
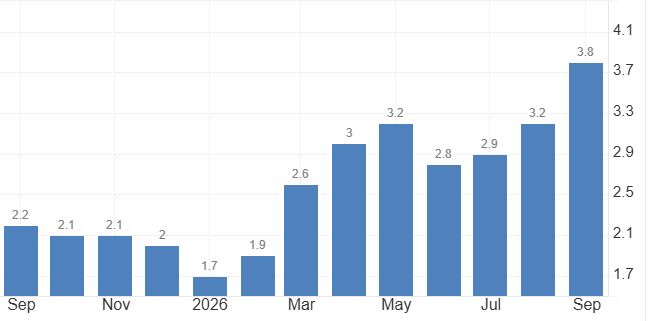
تسارع التضخم في منطقة اليورو إلى 3.8% في سبتمبر من 3.2%
ما الذي حرك الأسواق هذا الأسبوع؟
تضخم الولايات المتحدة يمنح الفيدرالي مساحة للمناورة، لكنه لا يقدم مخرجاً واضحاً
قدمت بيانات مؤشر نفقات الاستهلاك الشخصي الأخيرة بعض الارتياح بشأن التضخم، إذ ارتفعت الأسعار الأساسية بنسبة 0.2% على أساس شهري في أغسطس، بينما ارتفع المؤشر الرئيسي بنسبة 0.3%.
لكن الإنفاق الاستهلاكي قفز بنسبة 0.9%، ما يشير إلى أن الطلب لا يزال متماسكاً. وهذا المزيج مهم بالنسبة لأسعار الفائدة. فالتضخم يتحرك في الاتجاه الصحيح، لكن الطلب لم يضعف بالقدر الكافي لإجبار الاحتياطي الفيدرالي على الدخول في دورة تيسير قوية.
لذلك، يحتاج سوق السندات إلى أدلة على تباطؤ أوسع قبل أن يتحول انخفاض التضخم إلى تراجع مستدام في العوائد.
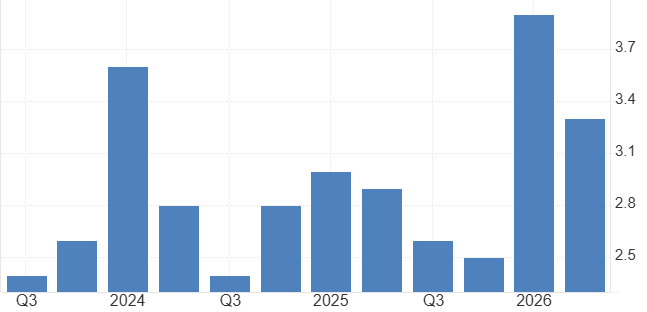
المصدر: مكتب التحليل الاقتصادي الأمريكي
نمو الناتج المحلي الأقوى يغير معنى التضخم الأكثر هدوءاً
نما الاقتصاد الأمريكي بمعدل سنوي قدره 2.2% في الربع الثاني، متجاوزاً التقدير السابق البالغ 1.5% بفارق واضح. ويشير تحسن الاستهلاك والاستثمار إلى أن الطلب المحلي دخل النصف الثاني من العام على أساس أقوى مما أظهرته البيانات السابقة.
وهذا يخلق معادلة مختلفة للسياسة النقدية
تراجع التضخم بالتزامن مع ضعف النمو سيعزز مبررات خفض الفائدة. أما تراجع التضخم بالتزامن مع نمو أقوى، فيمنح الاحتياطي الفيدرالي مساحة أكبر للانتظار.
المصدر: مكتب التحليل الاقتصادي الأمريكي
تقرير الوظائف الأمريكي يضعف بقوة مبررات رفع الفائدة في أكتوبر
غيّر تقرير الوظائف الأمريكي لشهر سبتمبر النقاش حول الفيدرالي خلال فترة قصيرة. فقد أضاف الاقتصاد الأمريكي 29 ألف وظيفة فقط، وهو أقل بكثير من نحو 90 ألفاً كانت متوقعة، بينما ارتفع معدل البطالة إلى 4.2% وتباطأ نمو الأجور السنوي إلى 3.0%.
لكن أهمية التقرير لا تكمن فقط في ضعف عدد الوظائف... بل في اجتماع تباطؤ التوظيف وارتفاع البطالة وتراجع ضغوط الأجور. وبعد بيانات أغسطس الأكثر هدوءاً بشأن مؤشر نفقات الاستهلاك الشخصي، يمنح التقرير الأسواق سبباً إضافياً للتشكيك في حاجة الفيدرالي إلى تشديد السياسة النقدية مجدداً وبشكل فوري.
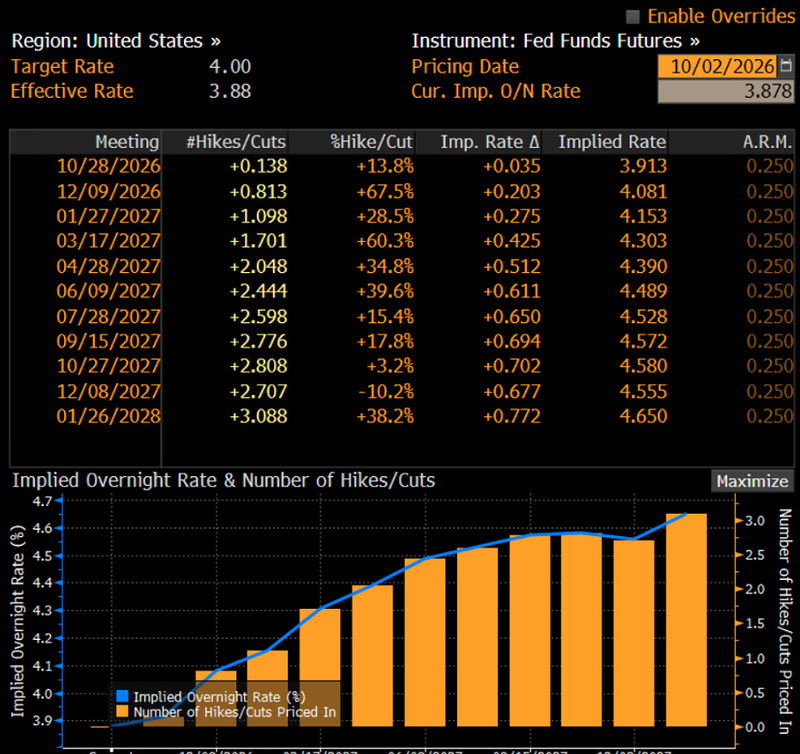
وقد ظهر هذا التغير بالفعل في أسواق الفائدة. فبعد أن كانت توقعات رفع الفائدة في أكتوبر تقترب من 70% في وقت سابق من الأسبوع، تراجعت بقوة مع إشارة مسؤولي الفيدرالي إلى عدم وجود حاجة ملحة للتحرك، بالتزامن مع ضعف بيانات سوق العمل. وتحركت تسعيرات السوق لاحقاً نحو احتمال 13% لرفع الفائدة في أكتوبر.
وبالنسبة لعوائد سندات الخزانة، الرسالة واضحة، مشكلة التضخم لم تختفِ، لكن سوق العمل أصبح يمنح الفيدرالي سبباً أقوى للانتظار.
المصدر: بلومبرغ
التصنيع الأمريكي يتوسع، لكن تكاليف المدخلات ترتفع مجدداً
تراجع مؤشر مديري المشتريات الصناعي الصادر عن معهد إدارة التوريد بشكل طفيف فقط إلى 54.5، بينما تحسنت الطلبات الجديدة والتوظيف. لكن الإشارة الأهم جاءت من مؤشر الأسعار المدفوعة، الذي قفز إلى 77.9.
وهذا يخلق مزيجاً صعباً أمام صناع السياسة
النشاط لا يزال في منطقة التوسع، لكن الشركات تواجه ضغوطاً متجددة في التكاليف. وبالتالي، يمكن لأسعار الطاقة واضطرابات الإمدادات أن تعيد الضغط على التضخم حتى مع استمرار الاقتصاد في النمو.
انقسام التضخم في أستراليا يبقي بنك الاحتياطي الأسترالي حذراً
تسارع التضخم الرئيسي إلى 4.0% في أغسطس من 3.5%، بينما استقر التضخم الأساسي وفق المتوسط المقتطع عند 3.6%. وهذا التفريق مهم. فارتفاع تكاليف الوقود والإسكان يدفع التضخم الرئيسي إلى الارتفاع بقوة، لكن التضخم الأساسي لم يتسارع.
لذلك، يتعين على بنك الاحتياطي الأسترالي تحديد ما إذا كانت الزيادة الأخيرة ناتجة بشكل أساسي عن صدمة أسعار خارجية، أم أنها تشير إلى أن ضغوط التضخم المحلية أصبحت أكثر استمرارية.
المصدر: مكتب الإحصاءات الأسترالي
تضخم منطقة اليورو يكشف معضلة الطاقة أمام البنك المركزي الأوروبي
تسارع التضخم في منطقة اليورو إلى 3.8% في سبتمبر من 3.2%، بينما بلغ التضخم الأساسي 2.5%. وقفز تضخم الطاقة إلى 18.8%. وهذا يجعل مشكلة البنك المركزي الأوروبي أكثر تعقيداً مما يوحي به الرقم الرئيسي.
يمكن للطاقة أن ترفع التضخم دون أن تؤدي بالضرورة إلى قوة أكبر في الطلب المحلي. وإذا خفض المستهلكون إنفاقهم في الوقت نفسه، يواجه صناع السياسة خطر التشديد في مواجهة صدمة خارجية في الأسعار، بينما يفقد النمو زخمه.
المصدر: يوروستات
تضخم طوكيو يعيد الضغط على بنك اليابان
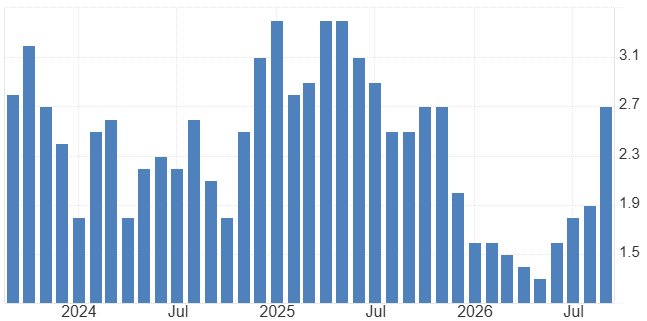
تسارع التضخم الأساسي في طوكيو إلى 2.7% على أساس سنوي في سبتمبر، مقارنة بـ1.8% في أغسطس ومتجاوزاً توقعات عند 2.4%. وكانت هذه أسرع وتيرة للتضخم في عشرة أشهر، والمرة الأولى منذ يناير التي يتجاوز فيها المؤشر هدف بنك اليابان البالغ 2%. كما ارتفع المؤشر الذي يستبعد الغذاء الطازج والوقود إلى 3.0%، بينما تسارع تضخم الخدمات أيضاً.
وهذا مهم لأن بنك اليابان لم يعد يواجه مجرد ارتفاع منفرد في الأسعار المستوردة. فتسارع تضخم الخدمات يشير إلى أن ارتفاع التكاليف بدأ ينتقل بشكل أكبر إلى الأسعار المحلية، بينما يمنح استمرار قوة سوق العمل الشركات مساحة أكبر لتمرير تكاليف الأجور. والنتيجة هي تزايد التوتر بين هدف بنك اليابان المتعلق بالتضخم وتوقعات الأسواق لمسار التشديد النقدي.
ومع وصول سعر الفائدة إلى 1.25% بالفعل، تمنح بيانات التضخم لشهر سبتمبر وزناً إضافياً للرأي القائل بضرورة رفع الفائدة مرة أخرى، حتى مع استمرار الأسواق في مناقشة ما إذا كان ذلك سيحدث في أكتوبر أم ديسمبر.
المصدر: وزارة الشؤون الداخلية والاتصالات اليابانية
ما الذي قد يحرك الأسواق الأسبوع المقبل؟
هل تستطيع الخدمات الأمريكية الحفاظ على قصة النمو؟
سيختبر مؤشر مديري المشتريات لقطاع الخدمات الصادر عن معهد إدارة التوريد ما إذا كانت المرونة التي ظهرت في قطاع التصنيع تمتد إلى الاقتصاد الأوسع. ستبقي قراءة قوية الطلب متماسكاً، وقد تجعل الفيدرالي أكثر حذراً بشأن التيسير. أما التباطؤ الواضح، فسيمنح بيانات التضخم الأكثر هدوءاً وزناً أكبر في معادلة السياسة النقدية.
محضر اجتماع الفيدرالي قد يكشف مدى الانقسام داخل البنك
سيكون محضر اجتماع سبتمبر مهماً لأن البيانات الأخيرة خلقت إشارات متعارضة. فالتضخم الأكثر هدوءاً يدعم الانتظار، بينما يشير نمو الناتج المحلي الأقوى ومحدودية تسريحات العمال إلى أن الاقتصاد قادر على تحمل سياسة نقدية تقييدية. لذلك، ستبحث الأسواق عن توازن المخاطر داخل اللجنة، وليس مجرد تكرار لقرار الفائدة السابق.
مبيعات التجزئة في منطقة اليورو ستختبر تكلفة ارتفاع أسعار الطاقة
السؤال التالي بالنسبة لأوروبا هو ما إذا كانت الأسر بدأت في تقليص إنفاقها مع تسارع تضخم الطاقة. ضعف مبيعات التجزئة بالتزامن مع تضخم عند 3.8% سيعزز معضلة النمو أمام البنك المركزي الأوروبي، بينما سيشير تحسن الاستهلاك إلى قدرة الاقتصاد على امتصاص جزء أكبر من الصدمة.
سوق العمل الكندي يضيف إشارة أخرى
ستوضح بيانات البطالة الكندية ما إذا كان ضعف التوظيف المحلي قد أصبح كافياً لمعادلة الدعم الذي توفره أسعار النفط المرتفعة. وسيؤدي ضعف سوق العمل إلى زيادة توقعات تيسير سياسة بنك كندا، بينما سيجعل تحسن التوظيف هذه الرؤية أكثر تعقيداً.
ماذا يمكن أن تفعل الأسواق بعد ذلك؟
في الولايات المتحدة، أصبح التضخم أقل تهديداً، لكن النمو أصبح أكثر صعوبة في كسره. وفي أوروبا، يتحرك التضخم إلى الأعلى بينما قد يتجه الطلب إلى الأسفل.
أما اليابان، فتقع في مكان ما بين الاثنين. فالتضخم يتسارع بما يكفي لإبقاء الضغط على بنك اليابان، لكن صناع السياسة لا يزالون بحاجة إلى الموازنة بين التشديد والتعافي في الطلب المحلي.
وهذا يترك عوائد السندات كآلية الانتقال الرئيسية بين مختلف الأسواق
وقد تدفع بيانات خدمات أمريكية قوية أو نقاش أقل ميلاً إلى التيسير داخل الفيدرالي عوائد سندات الخزانة والدولار إلى الارتفاع. أما ظهور أدلة على تباطؤ النشاط، فسوف يمنح الجانب الآخر من المعادلة مساحة أكبر.
الذهب – النظرة الفنية
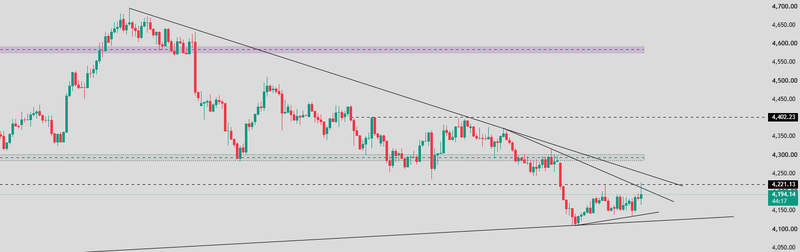
يتداول الذهب بالقرب من 4,217، بعد كسره منطقة الدعم 4,280–4,300 واستمرار التراجع الأوسع من منطقة 4,680. ولا يزال الهيكل قصير الأجل هابطاً، مع استمرار السعر في التحرك أسفل خطوط الاتجاه الهابطة.
لكن خط الاتجاه الصاعد طويل الأجل يوفر دعماً بالقرب من 4,100–4,120. وسيؤدي التعافي فوق 4,280–4,300 إلى تحسين الهيكل قصير الأجل وفتح الطريق نحو 4,360–4,400، بينما يبقي الفشل في استعادة هذه المنطقة الضغط قائماً على 4,100، يليه 4,040.
المصدر: TradingView
EURUSD – النظرة الفنية
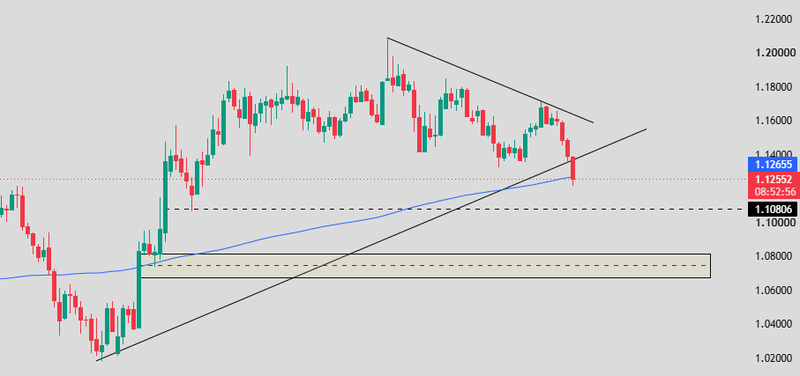
يتداول زوج اليورو مقابل الدولار بالقرب من 1.1239، ويختبر خط الاتجاه الصاعد والمتوسط المتحرك لـ126 فترة بالقرب من 1.1265، بعد فشله في الحفاظ على التداول فوق منطقة 1.14. وتشير القمم الهابطة الأخيرة أسفل خط الاتجاه الهابط إلى ضعف الزخم الصاعد، بينما يكتسب اختبار الدعم الحالي أهمية فنية واضحة.
وسيؤدي الكسر المستدام دون منطقة 1.1200–1.1180 إلى إضعاف الهيكل وفتح الطريق نحو دعم 1.1080، يليه نطاق الطلب عند 1.0750–1.0800. في المقابل، فإن الحفاظ على خط الاتجاه الصاعد واستعادة مستوى 1.14 سيعيد الزخم الصاعد، مع تحول منطقة 1.16–1.17 إلى المقاومة التالية.
المصدر: TradingView
USDJPY – النظرة الفنية
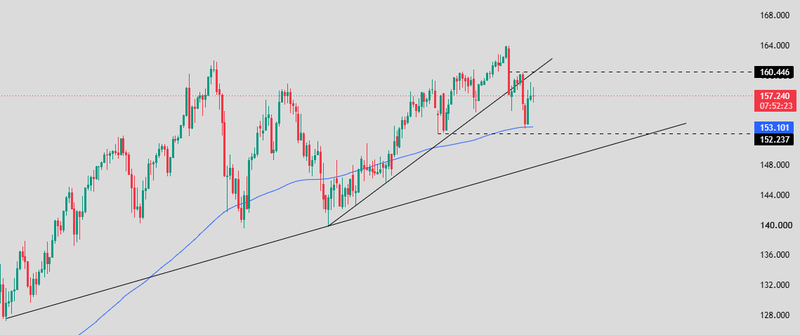
لا يزال الدولار مقابل الين يتحرك ضمن هيكل صاعد أوسع، لكن الرفض الأخير من مستوى 164 أدى إلى تصحيح حاد. ويتداول السعر حالياً بالقرب من 157.17، فوق المتوسط المتحرك عند 153.10 والدعم الأفقي عند 152.24.
وقد انكسر خط الاتجاه الصاعد قصير الأجل، ما أضعف الزخم على المدى القريب. وسيؤدي التعافي فوق 160.45 إلى استعادة الزخم الصاعد وفتح الطريق مجدداً نحو 162.5–164. في المقابل، فإن الكسر المستدام لمنطقة 152.24–153.10 سيعمق التصحيح باتجاه خط الاتجاه الصاعد الأوسع بالقرب من 148–150.
المصدر: TradingView


