الدعم
الأسبوع المقبل: التضخم الأمريكي والناتج المحلي البريطاني والتحولات السياسية تضع الأسواق أمام اختبار جديد
تدخل الأسواق الأسبوع المقبل وسط مجموعة من العوامل المتعارضة التي ستحدد اتجاه الأسعار. فبيانات التصنيع وسوق العمل الأمريكية تشير إلى استمرار قوة الاقتصاد، لكن التضخم لا يزال مرتفعًا بما يكفي لتقييد قدرة الاحتياطي الفيدرالي على تخفيف السياسة النقدية. وفي الوقت نفسه، تدفع التطورات السياسية في واشنطن، والتراجع الحاد في أسعار النفط، وتجدد الضغوط على أسهم التكنولوجيا، المستثمرين إلى إعادة تقييم مخاطر تتجاوز الدورة الاقتصادية المعتادة.
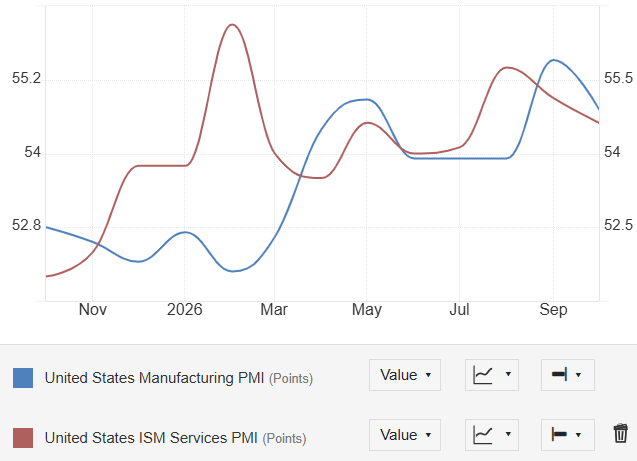
أظهرت مؤشرات التصنيع وسوق العمل الأمريكية تحسنًا، رغم تسجيل نشاط الخدمات بعض التباطؤ.
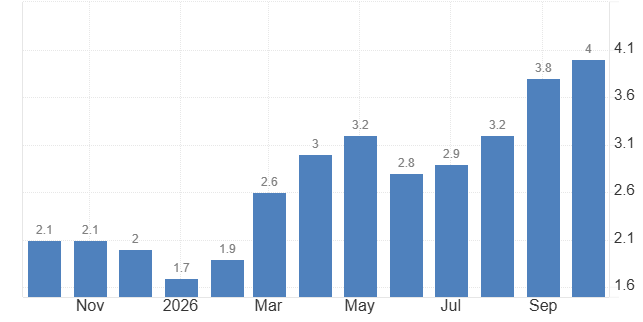
تسارع التضخم في منطقة اليورو إلى 4.0% في أكتوبر، بالتزامن مع تراجع مبيعات التجزئة.
قد تؤدي المكاسب الديمقراطية على مستوى الولايات والسلطات المحلية إلى إخضاع مشاريع البنية التحتية للذكاء الاصطناعي لمزيد من التدقيق.
تراجعت أسعار النفط الخام بنسبة 17% مع إعادة الأسواق تقييم احتمالات التصعيد في الشرق الأوسط وعلاوة المخاطر الجيوسياسية.
ما الذي حرّك الأسواق هذا الأسبوع؟
البيانات الاقتصادية الأمريكية: متانة الاقتصاد تترك للفيدرالي مساحة جيدة للتشديد
أكدت أحدث البيانات الأمريكية مجددًا أن الاقتصاد لا يزال يحتفظ بزخم قوي. فقد ارتفع مؤشر مديري المشتريات الصناعي الصادر عن معهد إدارة التوريد (ISM) إلى 55.5، مقابل توقعات عند 54.6، كما صعد عدد الوظائف الشاغرة وفق تقرير JOLTS إلى 7.523 مليون، مقارنة بتوقعات بلغت 7.1 مليون. وارتفع التوظيف في القطاع الخاص وفق بيانات ADP بمقدار 86 ألف وظيفة، مقابل 69 ألفًا متوقعة، في حين تراجعت طلبات إعانة البطالة الأولية إلى 189 ألفًا.
قطاع الخدمات أظهر صورة أكثر تباينًا
سجل مؤشر مديري المشتريات لقطاع الخدمات الصادر عن معهد إدارة التوريد 54.5، وهو أقل قليلًا من التوقعات البالغة 54.8، لكنه ظل ضمن نطاق التوسع. وعند النظر إلى البيانات مجتمعة، لا تظهر مؤشرات واضحة على أن الاقتصاد يواجه خطرًا حقيقيًا بفقدان زخمه.
وتكتسب هذه البيانات أهمية بالنسبة إلى الاحتياطي الفيدرالي، إذ سيواصل الطلب القوي وسوق العمل المتماسك ممارسة ضغوط على الأجور والأسعار، ما يجعل تبرير خفض أسعار الفائدة أمرًا بالغ الصعوبة طالما بقي التضخم أعلى من المستهدف.
المصدر: S&P Global
بنك الاحتياطي الأسترالي: التضخم يضيّق هامش التيسير النقدي
رفع بنك الاحتياطي الأسترالي سعر الفائدة النقدية بمقدار 25 نقطة أساس إلى 4.85%، وهو أعلى مستوى منذ عام 2008. لكن التصويت بنتيجة 6 مقابل 3 كان أكثر أهمية من الزيادة نفسها. فقد فضّل ثلاثة أعضاء الإبقاء على الفائدة عند 4.60%، ما يكشف عن انقسام واضح بشأن مدى قدرة الاقتصاد على تحمل مزيد من التشديد النقدي.
بنك إنجلترا رفع أيضًا سعر الفائدة بمقدار 25 نقطة أساس إلى 4%
صوّت ثمانية أعضاء لصالح الزيادة، بينما فضّلت كاثرين مان رفع الفائدة بوتيرة أكبر إلى 4.25%. ويتمثل قلق بنك إنجلترا في احتمال انتقال معدل التضخم البالغ 3.5% في سبتمبر إلى مفاوضات الأجور لعام 2027، ما قد يجعله أكثر ترسخًا.
وهذا يضع البنك أمام معادلة صعبة؛ إذ يتعين عليه منع تحول التضخم إلى جزء دائم من تكاليف الأجور، من دون المضي بعيدًا في التشديد النقدي بما يضيف مزيدًا من الضغوط على الأسر والشركات التي تعاني بالفعل من مستويات مرتفعة من الديون.
منطقة اليورو: ارتفاع التضخم يقابله ضعف الاستهلاك
ارتفع التضخم في منطقة اليورو إلى تقدير أولي بلغ 4.0% في أكتوبر، وهو أعلى مستوى في ثلاث سنوات. وصعد تضخم الطاقة بنسبة 20.8% على أساس سنوي، كما ارتفع تضخم الخدمات قليلًا إلى 3.3%. في المقابل، استقر التضخم الأساسي عند 2.5%.
تركيبة التضخم العام تكتسب أهمية خاصة
جاء التسارع مدفوعًا بصورة رئيسية بارتفاع أسعار الطاقة، وليس بزيادة واسعة النطاق في الأسعار الأساسية. ومع ذلك، لا يمكن تجاهل الضغوط، خصوصًا إذا بدأت تكاليف الطاقة المرتفعة بالانتقال إلى قطاعات النقل والإنتاج والإنفاق الاستهلاكي.
وتراجعت مبيعات التجزئة بنسبة 0.7% على أساس شهري، مقارنة بتوقعات لانخفاض قدره 0.1% فقط، فيما بلغ النمو السنوي 0.4%. وتشير هذه البيانات إلى صعوبة حفاظ قطاع الاستهلاك على زخمه، في ظل استمرار ارتفاع تكاليف المعيشة.
هذا المزيج يضع البنك المركزي الأوروبي أمام معضلة صعبة
فخفض الفائدة مبكرًا قد يسمح بانتقال زيادات أسعار الطاقة إلى بقية الاقتصاد، بينما يؤدي الإبقاء على السياسة النقدية المشددة لفترة طويلة إلى تفاقم ضعف الاستهلاك.
وستكون استدامة تضخم الخدمات عاملًا أساسيًا في تحديد ما إذا كان الارتفاع الأخير في التضخم العام سيؤثر في مسار السياسة النقدية.
المصدر: يوروستات
انتخابات التجديد النصفي الأمريكية: قيود سياسية جديدة على واشنطن
تمثل المكاسب الديمقراطية في مجلسي الكونغرس تحولًا مهمًا في ميزان القوى السياسية في واشنطن. ومن المرجح أن تؤدي إلى مزيد من التدقيق في إنفاق إدارة ترامب وسياساتها، رغم أن القيود الفعلية على صلاحيات السلطة التنفيذية ستعتمد على التشريعات وإجراءات الرقابة التي ستُقر في نهاية المطاف.
تداعيات الانتخابات على الأسواق تتجاوز الانتماءات الحزبية
قد يجعل الكونغرس المنقسم السياسة المالية أقل قابلية للتنبؤ، ويصعّب على الإدارة تمرير أجندتها الاقتصادية. كما سيضيف طبقة جديدة من عدم اليقين بشأن توجهات الحكومة في الإنفاق والتنظيم والسياسة الخارجية.
ولا تعني نتيجة الانتخابات بالضرورة التراجع عن السياسات القائمة بالفعل. إذ سيتعين على المستثمرين التمييز بين الضغوط السياسية والتشريعات المقترحة وما يمكن تنفيذه فعليًا.
أسهم التكنولوجيا: استثمارات الذكاء الاصطناعي أمام اختبار أكثر صعوبة
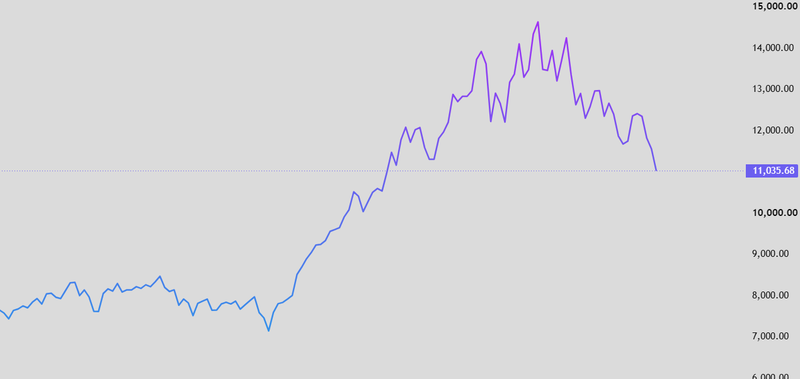
تعرضت أسهم التكنولوجيا لضغوط حادة، إذ تراجع مؤشر ناسداك بنسبة 5.5%، فيما خسر مؤشر فيلادلفيا لأشباه الموصلات أكثر من 12%.
وتعكس موجة البيع تزايد المخاوف من أن العوائد الاقتصادية المتوقعة من البنية التحتية للذكاء الاصطناعي قد لا تكون بالقوة التي يوحي بها الحجم الهائل للاستثمارات. فمراكز البيانات تحتاج إلى الكهرباء والمياه والربط بشبكات الطاقة والتصاريح اللازمة للإنشاء.
وقد يؤدي تعطل أي من هذه المتطلبات إلى تأخير المشروع، في حين تواصل تكلفة رأس المال الضغط على العوائد المتوقعة من هذا الإنفاق الاستثماري الضخم. كما أضافت المكاسب الديمقراطية على مستوى الولايات والسلطات المحلية بُعدًا تنظيميًا جديدًا إلى هذه المخاطر.
فجزء كبير من القرارات المتعلقة باستخدام الأراضي وإمدادات الطاقة وتصاريح البناء يُتخذ على مستوى الولايات والسلطات المحلية، وقد يشكل تشديد التدقيق في هذه الجوانب عائقًا أمام التوسع في الطاقة الاستيعابية لمراكز البيانات.
هذا لا يلغي الحاجة إلى الحوسبة المدعومة بالذكاء الاصطناعي
لكنه يطرح سؤالًا مختلفًا: ما السرعة التي يمكن بها تحويل هذا الطلب إلى إيرادات وتدفقات نقدية؟ بالنسبة إلى الشركات التي تخصص مبالغ ضخمة لهذا النوع من الاستثمار، قد تؤثر التأخيرات في تكاليف التمويل وتوقيت تحقيق العائد.
ويزداد هذا التمييز أهمية لدى المستثمرين الذين يقيّمون شركات القطاع، إذ لم يعد حجم الطلب وحده كافيًا لتبرير التقييمات المرتفعة، بل أصبح توقيت تحويل الاستثمارات إلى إيرادات عاملًا حاسمًا.
المصدر: Trading view
النفط الخام: تراجع علاوة المخاطر الجيوسياسية
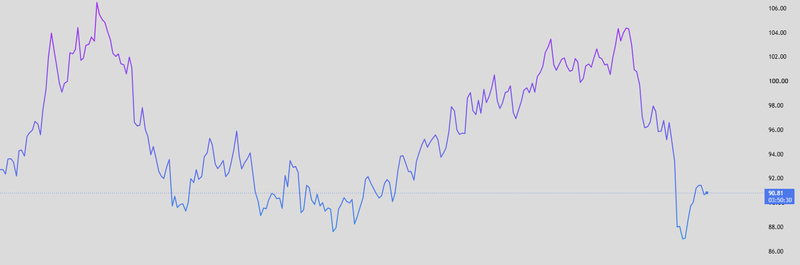
انخفضت أسعار النفط الخام بنسبة 17% مع إعادة المتداولين تقييم احتمالات خفض التصعيد في الشرق الأوسط. وربما أسهمت أيضًا التوقعات بأن التحولات السياسية في واشنطن قد تحد من نطاق قرارات تمويل العمليات العسكرية الخارجية.
ويشير حجم التراجع إلى أن المستثمرين كانوا قد أضافوا علاوة مخاطر جيوسياسية كبيرة إلى أسعار النفط.
ومع تراجع احتمالات حدوث اضطرابات إضافية، تلاشت فعليًا هذه العلاوة. لكن تغير التوقعات السياسية لا يعني بحد ذاته تحسنًا في الإمدادات الفعلية.
فاستمرار الهبوط سيعتمد على ما إذا كان التقدم الدبلوماسي سيؤدي إلى تقليص مخاطر تعطل الإنتاج والشحن. وحتى يتحقق ذلك، سيظل النفط عرضة لموجة جديدة من التقلبات.
وقد يساعد انخفاض الأسعار على تخفيف المخاوف التضخمية عبر تقليص تكاليف الطاقة، لكن تأثيره في توقعات البنوك المركزية سيعتمد على استمرار التراجع ومدى انتقاله إلى أسعار المستهلكين.
المصدر: Trading view
سوق العمل الأمريكية يقدم بيانات أقوى من المتوقع
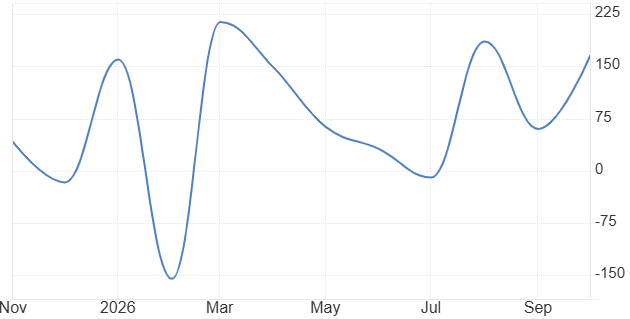
جاء تقرير الوظائف الأمريكي أقوى من التوقعات، ما عزز مبررات إبقاء الاحتياطي الفيدرالي أسعار الفائدة مرتفعة لفترة أطول. فقد ارتفع عدد الوظائف غير الزراعية بمقدار 165 ألف وظيفة، متجاوزًا التوقعات البالغة 65 ألفًا، بينما تراجع معدل البطالة قليلًا إلى 4.1% من 4.2%، خلافًا للتوقعات التي أشارت إلى استقراره.
وزادت بيانات الأجور من المخاوف التضخمية، إذ ارتفع متوسط الأجر في الساعة بنسبة 0.4% على أساس شهري، مقارنة بتوقعات عند 0.3%. ويشير اجتماع هذه المؤشرات إلى استمرار متانة الطلب على العمالة، وأن ضغوط الأجور لم تتراجع بالسرعة التي يفضلها صانعو السياسة النقدية.
وهذا يجعل تبرير خفض الفائدة في ديسمبر أكثر صعوبة، خصوصًا إذا ظل التضخم مرتفعًا. واستجابت الأسواق برفع الاحتمال الضمني لإبقاء تكاليف الاقتراض دون تغيير في اجتماع ديسمبر إلى نحو 80%. ولا يستبعد التقرير التيسير النقدي مستقبلًا، لكنه يمنح الاحتياطي الفيدرالي مبررات أقل للتسرع في خفض الفائدة مجددًا.
المصدر: مكتب إحصاءات العمل الأمريكي
ما الذي ينبغي مراقبته الأسبوع المقبل؟
التضخم الأمريكي: هل تؤكد البيانات اعتدال الضغوط السعرية؟
من المتوقع أن يتراجع التضخم العام الأمريكي من 0.6% إلى 0.3% على أساس شهري، فيما يُرجح أن ينخفض التضخم الأساسي من 0.3% إلى 0.2%. أما المعدل السنوي للتضخم العام، فمن المتوقع أن يستقر عند 3.7%.
وقد تشير قراءة شهرية أقل إلى أن الزيادة المسجلة في سبتمبر لم تستمر بالوتيرة نفسها. وسيكون اعتدال التضخم الأساسي أكثر أهمية بالنسبة إلى الاحتياطي الفيدرالي، لأنه قد يعكس تراجعًا في ضغوط الأسعار خارج قطاعي الطاقة والغذاء.
رد فعل الأسواق سيتوقف على مكونات التقرير
إذا ظلت الخدمات والمكونات الأساسية الأخرى قوية، فقد لا يوفر انخفاض الرقم العام سوى قدر محدود من الارتياح للأسواق.
أما إذا جاءت البيانات أعلى من المتوقع، فقد يكون ذلك كافيًا لدفع عوائد سندات الخزانة إلى الارتفاع ودعم الدولار، خصوصًا بعد بيانات التوظيف والتصنيع القوية التي صدرت هذا الأسبوع.
الناتج المحلي الإجمالي البريطاني: هل يكفي النمو لدعم استمرار السياسة النقدية المشددة؟
من المتوقع أن يبلغ نمو الناتج المحلي الإجمالي البريطاني 1.7% على أساس سنوي، ارتفاعًا من 1.4%، فيما يُرجح أن يرتفع النمو الشهري من 0.1% إلى 0.2%.
وستشير قراءة أقوى إلى أن الاقتصاد يتحمل ارتفاع تكاليف الاقتراض بصورة أفضل مما كان متوقعًا. وقد يمنح ذلك بنك إنجلترا مساحة أكبر للإبقاء على سياسته النقدية المشددة، خصوصًا في ظل مخاوف صانعي السياسة من انتقال التضخم إلى مفاوضات الأجور لعام 2027.
أما إذا جاءت القراءة أضعف، فستزداد تكلفة هذا النهج. وقد يعزز ذلك توقعات خفض الفائدة مجددًا ويضغط على الجنيه الإسترليني، رغم أن توقعات التضخم ستظل العامل الأساسي في قرارات بنك إنجلترا.
أسعار المنتجين الأمريكية: هل بدأت تكاليف المدخلات المرتفعة بالتراجع أخيرًا؟
من المتوقع أن يتراجع تضخم أسعار المنتجين الشهري من 1.3% إلى 0.4%. وبعد الزيادة الحادة في سبتمبر، كان استمرار ارتفاع تكاليف الشركات واحتمال تمريرها إلى المستهلكين مصدر قلق للأسواق، لذلك سيكون تباطؤها تطورًا إيجابيًا.
لكن أسعار المنتجين لا تنتقل مباشرة إلى مؤشر أسعار المستهلكين، ولا تنتقل بالكامل بالضرورة. إذ تؤثر هوامش الربح والطلب والقدرة على التسعير في حجم الزيادة التي تصل إلى المستهلك النهائي. ولذلك، سيكون تراجع مؤشر أسعار المنتجين إشارة إيجابية، لكنه لن يكون دليلًا كافيًا على عودة التضخم إلى مسار مستدام نحو المستهدف.
الذهب: النظرة الفنية
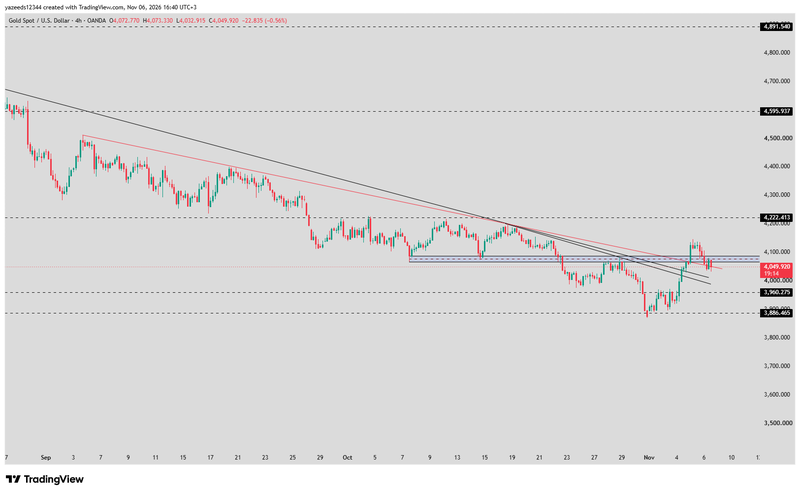
ارتد الذهب بقوة من منطقة 3,886 دولارًا، متعافيًا باتجاه 4,120 دولارًا، ومتجاوزًا لفترة وجيزة هيكل المقاومة الهابط.
لكن الحركة الأخيرة واجهت رفضًا سعريًا، ما أعاد السعر إلى مستوى 4,050 دولارًا.
ويشير ذلك إلى أن المشترين لم يفرضوا سيطرتهم بعد، وأن الهيكل التصحيحي الأوسع لا يزال قائمًا.
إذا حافظ الذهب على تداوله فوق 4,000 دولار واستعاد نطاق 4,070–4,085 دولارًا، فقد يمتد الارتداد باتجاه 4,120 دولارًا. وسيعزز اختراق هذه القمة الأخيرة فرص التعافي، ويفتح المجال أمام اختبار مستوى 4,222 دولارًا مجددًا.
في المقابل، فإن الفشل في استعادة نطاق المقاومة، يتبعه كسر مستوى 4,000 دولار، قد يفتح الطريق أمام التراجع إلى 3,960 دولارًا. أما التحرك المستدام دون هذا المستوى، فقد يعيد القاع الأخير بالقرب من 3,886 دولارًا إلى دائرة الاهتمام.
المصدر: Trading view
النفط الخام: النظرة الفنية
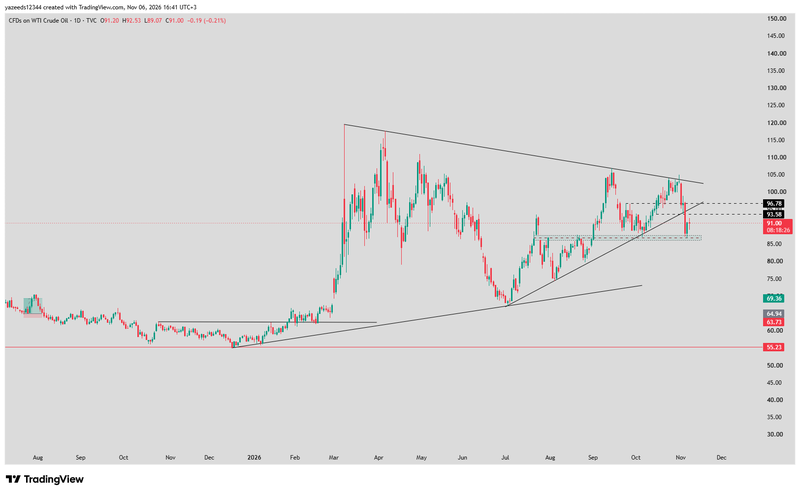
تراجع خام غرب تكساس الوسيط بصورة ملحوظة بعد فشله في اختراق خط المقاومة الهابط بالقرب من 104–105 دولارات. ودفع الهبوط الأخير الأسعار دون خط الدعم الصاعد الذي وجّه حركة التعافي منذ يوليو، كما تجاوز السعر إلى الأسفل المستويين المحددين عند 96.78 و93.58 دولارًا.
ويحتاج خام غرب تكساس الوسيط إلى استعادة مستوى 93.58 دولارًا، ثم تجاوز 96.78 دولارًا، لتخفيف ضغوط البيع المباشرة. وقد يفتح التحرك المستدام فوق المستوى الثاني المجال أمام الصعود نحو 100–105 دولارات، رغم استمرار خط الاتجاه الهابط في تشكيل عقبة رئيسية.
أما إذا ظل السعر دون 93.58 دولارًا، فقد يحتفظ البائعون بالسيطرة ويدفعون النفط نحو منطقة الدعم بين 85 و87 دولارًا. وسيؤدي الكسر الحاسم لهذه المنطقة إلى فتح المجال أمام نطاق الدعم الأوسع بين 75 و69 دولارًا.
المصدر: Trading view
ناسداك: النظرة الفنية
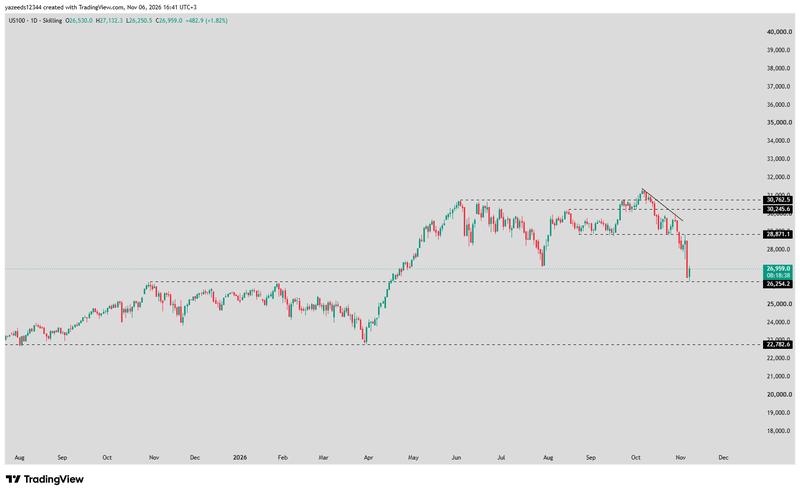
لا يزال مؤشر ناسداك 100 تحت ضغوط هبوطية قوية، بعد كسره مستوى الدعم الرئيسي عند 28,871، ما أكد تدهور الاتجاه على المدى القصير.
وقد دفع الهبوط الحاد باتجاه 26,254 المؤشر إلى منطقة دعم حاسمة، يحاول المشترون عندها تحقيق ارتداد.
قد يدعم الاستقرار فوق 26,254 تعافيًا فنيًا باتجاه 28,871. لكن تحسن النظرة يتطلب اختراقًا مستدامًا لهذه المقاومة، بما يفتح المجال أمام التحرك نحو 30,245.
في المقابل، فإن الإغلاق اليومي دون 26,254 سيؤكد استمرار الضغوط الهبوطية، وقد يمتد التراجع عندها نحو مستوى الدعم الرئيسي التالي عند 22,782.
المصدر: Trading view